
Política cambiaria · Compras compensatorias · Columna
Observatorio Económico · FCCAE-UC · Octubre de 2026
El esquema de 2013 hace que el BCP devuelva al mercado, con montos anunciados, los dólares que le vende el Tesoro. Le falta la regla inversa: cuando en un semestre el Tesoro le compre al BCP más dólares de los que le vende, reponer ese saldo en el mercado, con montos y calendario conocidos.
La apreciación del guaraní dividió el debate cambiario entre intervenir y no intervenir. El dólar bajó 16% en 2025, de 7.831 a 6.576 guaraníes, y otro 11,3% entre diciembre de 2025 y septiembre de 2026, hasta 5.834. En 2025 la región se apreció con un dólar global débil (el índice DXY cayó 9,1%), aunque el guaraní lo hizo con desfase, en el segundo semestre; en 2026 el DXY subió 3,2% y el guaraní siguió apreciándose mientras los pesos chileno y uruguayo se depreciaban.
El Observatorio no propone defender un nivel de tipo de cambio. Propone completar una regla que ya existe. En la mesa técnica instalada el 29 de octubre, los gremios industriales y de la producción pidieron al Equipo Económico previsibilidad antes que intervención.
Un esquema de una sola vía
Desde 2013, los dólares del Tesoro (desembolsos externos, regalías y compensaciones de Itaipú y Yacyretá) se depositan en el Banco Central del Paraguay (BCP), que se los compra y los devuelve gradualmente al mercado mediante «ventas compensatorias» preanunciadas. El diseño evitó que grandes ingresos públicos llegaran de golpe a un mercado pequeño.
Pero tiene una sola mitad. Cuando el Tesoro le compra dólares al BCP para pagar deuda externa, esa compra solo reduce las ventas compensatorias. Si en el período compra más de lo que vende, el saldo se atiende con reservas y ninguna operación lo traslada al mercado. Desde 2013, todas las operaciones del BCP con el mercado que pudieron documentarse fueron ventas.
Gráfico. El colchón del Tesoro se angostó
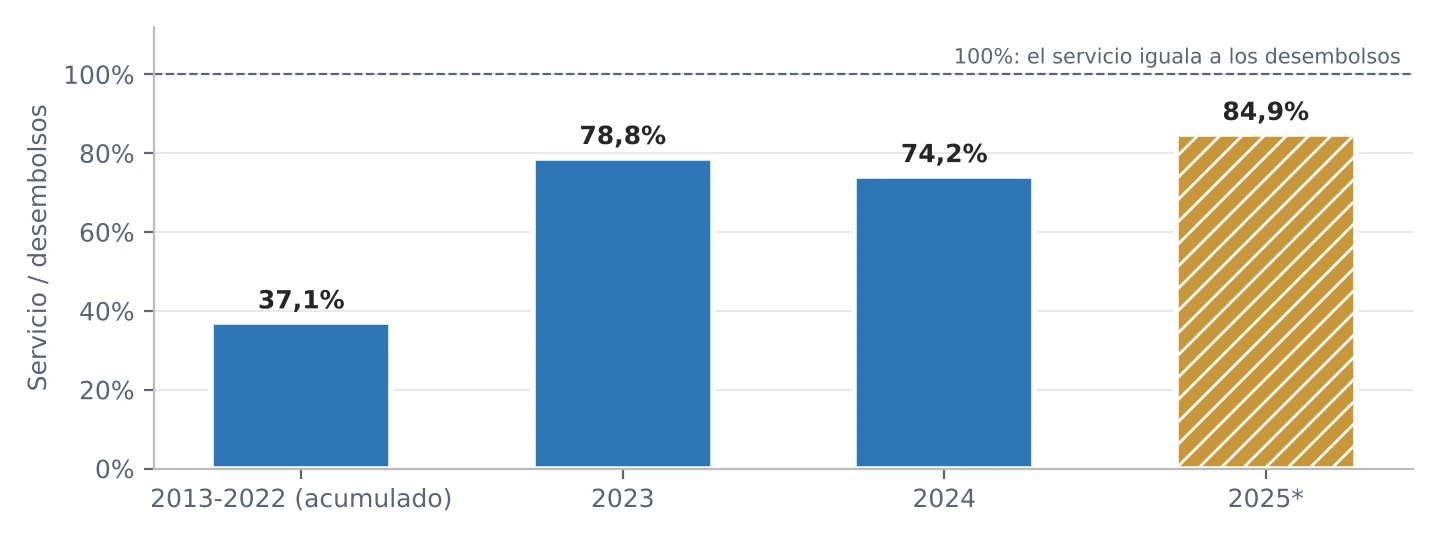
La asimetría importaba poco mientras el Tesoro aportaba dólares de sobra. El servicio de la deuda externa pública absorbió el 37,1% de los desembolsos acumulados entre 2013 y 2022, el 78,8% en 2023 y el 74,2% en 2024, y en 2025, con otra fuente y definición, el 84,9%. Con esa holgura reducida, el saldo del Tesoro con el BCP puede cambiar de signo. Todavía no cambió: en los períodos con datos públicos el sector público fue vendedor neto, en parte por los ingresos de las binacionales. Las compras compensatorias son un seguro para cuando el Tesoro retire más dólares de los que aporta; no habrían cambiado el curso del dólar en 2025-2026.
En el primer semestre de 2026 el saldo fue vendedor: el sector público le vendió al BCP USD 88 millones netos, y el BCP no las devolvió al mercado ni intervino: en la práctica, una retención no anunciada. Hoy no hay regla cuando el Tesoro compra, y la de 2013 dejó de aplicarse cuando vende.
Compras compensatorias, con reglas
La propuesta es una regla sobre el saldo neto semestral del Tesoro con el BCP. Si el Tesoro retira más dólares de los que aporta, el BCP repone ese monto comprando en el mercado, en subastas de monto diario fijo y preanunciado, sin precio objetivo: son las «compras compensatorias». Si es vendedor neto, el BCP devuelve los dólares con ventas compensatorias o, en fases de fuertes entradas, los retiene hasta un tope anunciado y los coloca con calendario cuando la presión ceda. Así la regla no obliga a vender dólares en plena apreciación y convierte en norma lo que el BCP hizo de hecho en 2026.
El fundamento es la neutralidad del flujo público: que el Tesoro no retire dólares fuera del mercado sin contrapartida. Se suman la previsibilidad y la moderación de la velocidad en un mercado poco profundo. La regla no busca mejorar el ingreso exportador, uso de la intervención que el Fondo Monetario Internacional (FMI) desaconseja y que la conducción económica consideró un contrasentido técnico. El monto se ata a un flujo verificable y no a una cotización: la meta de inflación sigue siendo el ancla.
Hay precedentes. El Banco Central de Costa Rica repone comprando en el mercado lo que vende al sector público no bancario; el Banco de Rusia replica en el mercado las operaciones de su regla fiscal, con montos anunciados cada mes, y el Norges Bank anuncia cada mes sus operaciones por cuenta del gobierno.
En su Artículo IV de 2026, el FMI recomendó al BCP un «marco dual»: subastas compensatorias programadas para colocar en el mercado las divisas que el BCP compra al gobierno, y operaciones discrecionales solo ante condiciones desordenadas. No propuso compras compensatorias; el Observatorio aplica el mismo método (reglas, programación y comunicación separada) en los dos sentidos.
La ley no lo impide. El art. 50 de la Ley 489/1995 dice que el BCP «operará» en el mercado cambiario para asegurar su funcionamiento «normal, competitivo y equilibrado» y habla de «compra-venta»: no lo limita a vender. Pero liga esas operaciones a finalidades precisas, por lo que la regla debería adoptarse por resolución publicada del Directorio del BCP que diga en cuál se ancla. La retención en la zafra cabe en la finalidad estacional; resistir un nivel, no.
Costos y secuencia
Comprar dólares obliga al BCP a esterilizar, es decir, a absorber los guaraníes que emite colocando instrumentos de regulación monetaria, que pagan intereses: su remuneración costó ₲ 187.675 millones entre enero y abril de 2026. Además, lo expone a pérdidas de valuación si la apreciación continúa. Si se prefiere que el costo recaiga en el fisco, el Tesoro puede conservar en dólares, sin vendérselos al BCP, los fondos para el servicio de su deuda.
El margen de reservas es estrecho. Las brutas, según el FMI, subieron USD 1.095 millones en 2025; en 2026, en la serie del BCP, las netas apenas pasaron de USD 11.014 millones en diciembre a 11.183 millones el 16 de octubre, y bajan desde el máximo de agosto. La cobertura según la métrica de adecuación del FMI bajó de 175% en 2022 a 159% en 2024, y el margen hasta el techo de 150% se redujo a unos pocos cientos de millones de dólares. Por eso la retención necesita tope, y las compras compensatorias encajan: reponen lo que el Tesoro retira sin acumular más allá.
Tampoco reemplazan a la política monetaria: con una inflación de 1,7% en septiembre, una meta de 3,5% y una tasa de 5,50%, la primera línea es una baja gradual de la tasa.
El orden importa. Primero, el BCP y el Ministerio de Economía y Finanzas deberían publicar por separado cada tipo de operación cambiaria y el calendario de necesidades de divisas del Tesoro, mientras el BCP inicia una baja gradual de la tasa. Segundo, el Directorio del BCP formalizaría por resolución la retención con tope. Tercero, adoptaría las compras compensatorias sobre el saldo neto semestral del Tesoro. La intervención discrecional quedaría para condiciones desordenadas, con criterios públicos. El esquema de 2013 ordenó la llegada de los dólares del Estado al mercado; falta ordenar su retiro.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras del estudio «Las operaciones cambiarias del sector público y la intervención en el mercado de cambios. El esquema paraguayo frente a la experiencia comparada y la propuesta de compras compensatorias» (octubre de 2026), revisado en cuatro auditorías adversariales, con datos del BCP, el Ministerio de Economía y Finanzas, el FMI y el Banco Mundial.
Datos, gráficos y simulador de la regla en Sistema cambiario segmentado. Estudio completo (Word y PDF) en Estudios Especiales. Base de datos en Data.