
Política monetaria y cambiaria · Estudios del Observatorio · Octubre de 2026
Con el dólar más de un cuarto más barato que en abril de 2025, gana terreno una idea: que el Banco Central rescate sus Letras de Regulación Monetaria para liberar guaraníes, encarecer el dólar y hacer más neutral su política cambiaria. El nuevo estudio del Observatorio cuantifica las letras, su costo y su relación con el tipo de cambio con un modelo, la econometría de 2012 a 2026 y la experiencia de once países, y llega a otra conclusión: las letras son la contracara de las operaciones cambiarias, rescatarlas movería el dólar menos de una décima de punto y el sesgo de la política cambiaria está en la asimetría de la intervención.
Observatorio Económico · FCCAE-UC · Octubre de 2026 · Datos del BCP al 31 de agosto de 2026
El estudio en cuatro cifras
Las letras del BCP no sostienen al guaraní: absorben la liquidez que el propio banco central crea al comprar dólares. Con el corredor de tasas vigente, rescatarlas casi no cambiaría el dólar; lo que sí lo movería es bajar la tasa o comprar reservas, y lo que sí está expuesto es el balance del BCP.
₲ 11,06 billones
Instrumentos de regulación monetaria al 31-08-2026: ₲ 6,00 billones en letras y ₲ 5,06 billones en la facilidad de depósito. US$ 1.874 millones, el 16,0 % de las reservas.
0,76 a 0,99
Aumento del saldo de letras y depósitos por cada guaraní que el BCP emite al comprar divisas: son la contracara de la intervención.
+0,04 %
Suba estimada del dólar en un año si se rescatan todas las letras con la tasa de política sin cambios (0,3 % como cota).
US$ 421 millones
Pérdida de valuación de las reservas que financian las letras entre abril de 2025 y agosto de 2026: cinco veces su costo anual de intereses.
En síntesis
- El saldo es moderado: ₲ 11,06 billones, el 16,0 % de las reservas internacionales netas (RIN), el 35,5 % de la base monetaria y el 2,8 % del PIB. En marzo de 2024 era el 25 % de las reservas.
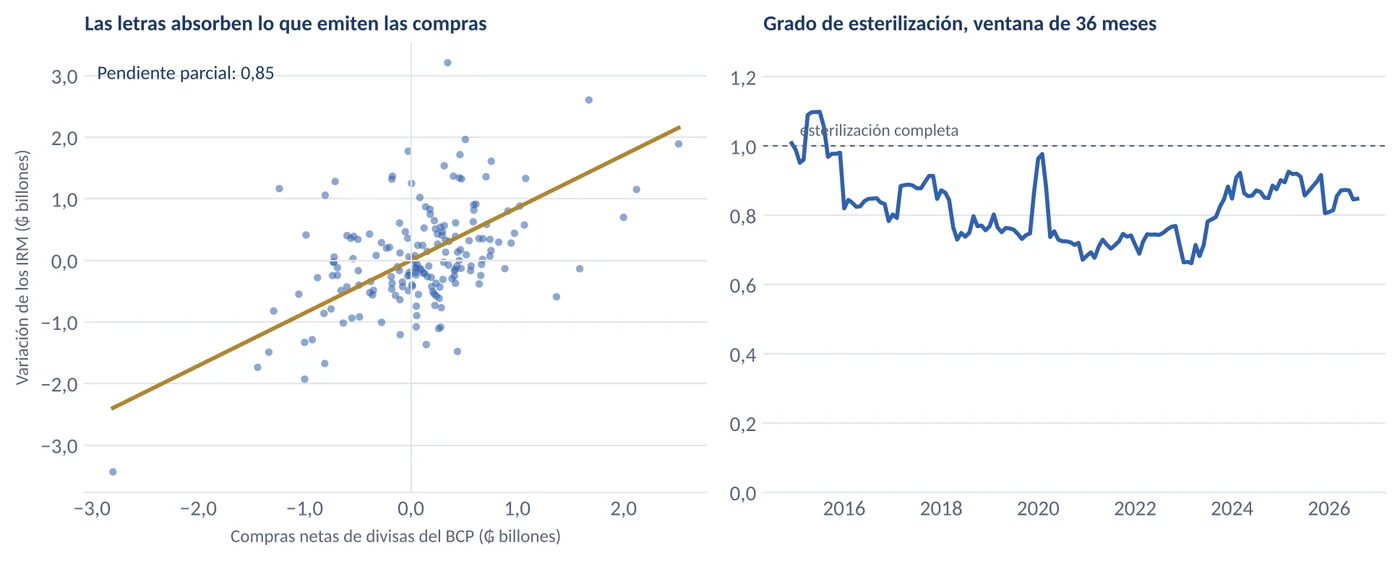
- Las letras son, sobre todo, la contrapartida de las operaciones cambiarias: suben cuando el BCP compra dólares y bajan cuando los vende. Por cada guaraní emitido al comprar divisas, el saldo sube entre 0,76 y 0,99.
- No hay evidencia robusta de que la cantidad de letras mueva el dólar: de 27 variantes, 13 son significativas, diez con un signo y tres con el contrario. Lo que se asocia con el dólar es el diferencial de tasas de los CDA (−0,69 % por punto en el mes), que fijan los bancos; la TPM se traslada a él en torno a 0,18.
- Las letras explican 0,15 de los 29 puntos que cayó el dólar entre abril de 2025 y agosto de 2026. Los factores observables explican algo más de un tercio; el resto queda fuera del modelo.
- El costo de intereses es moderado —US$ 82 millones brutos y unos US$ 23 millones netos en doce meses—; la valuación pesa más: −US$ 421 millones en las reservas que financian las letras y unos ₲ 18,0 billones en toda la posición en dólares del BCP (4,5 % del PIB, como cota).
- Con el corredor vigente, rescatar todas las letras liberaría US$ 1.016 millones que volverían a la facilidad de depósito: la tasa interbancaria bajaría a lo sumo 13 pb y el dólar subiría alrededor de 0,04 % en un año.
- El sesgo está en la asimetría: el BCP vendió al mercado US$ 13.693 millones netos entre 2012 y 2025 y no le compró durante la apreciación. El estudio recomienda decidir la tasa por la inflación, proteger el balance del BCP, una regla de compras simétrica, un fondo en dólares para el sector público y datos diarios.
La pregunta y la respuesta corta
El Paraguay tiene un sistema financiero bimonetario: a julio de 2026, el 41,8 % de los depósitos y el 38,7 % de los créditos de bancos y financieras estaban en dólares. En ese sistema, el Banco Central del Paraguay (BCP) retira guaraníes con sus Instrumentos de Regulación Monetaria (IRM): las Letras de Regulación Monetaria (LRM) y la facilidad de depósito a un día. Una intuición difundida sostiene que, al restringir la oferta de guaraníes, las letras sostienen al guaraní y empujan el dólar a la baja; de allí la propuesta de rescatarlas anticipadamente para que la política cambiaria sea más neutral y menos favorable a la apreciación, que golpea a los exportadores.
El estudio responde con cuatro herramientas: un modelo matemático y gráfico del balance del BCP, del corredor de tasas y del equilibrio de cartera; cinco estrategias econométricas con datos mensuales de 2012 a 2026; siete escenarios de rescate y de políticas alternativas, y la experiencia de once países. Tres auditorías adversariales revisaron los datos, el método y las fuentes, y una segunda ronda cotejó cada cifra con las salidas del código. La respuesta corta: las letras no sostienen al guaraní, y rescatarlas haría muy poco por la neutralidad cambiaria.
Documento de trabajo · octubre de 2026
Letras, dólares y guaraníes
Los instrumentos de regulación monetaria del BCP en un sistema bimonetario
Trece capítulos y tres anexos, con el modelo, la econometría, los escenarios del rescate y la experiencia comparada; 19 gráficos y diagramas.
Base de datos · Excel
Series, estimaciones y simulador
Cada cifra del estudio, con su fuente y su cálculo
El panel mensual del BCP, los factores de los IRM, la econometría, los siete escenarios y un simulador para probar otros supuestos.
Auditoría adversarial
81 hallazgos y su resolución
Tres auditorías independientes y una ronda de verificación
Qué cambió en el estudio por cada hallazgo, qué se mantuvo y por qué, y lo que la auditoría no pudo resolver.
Cuánto suman las letras
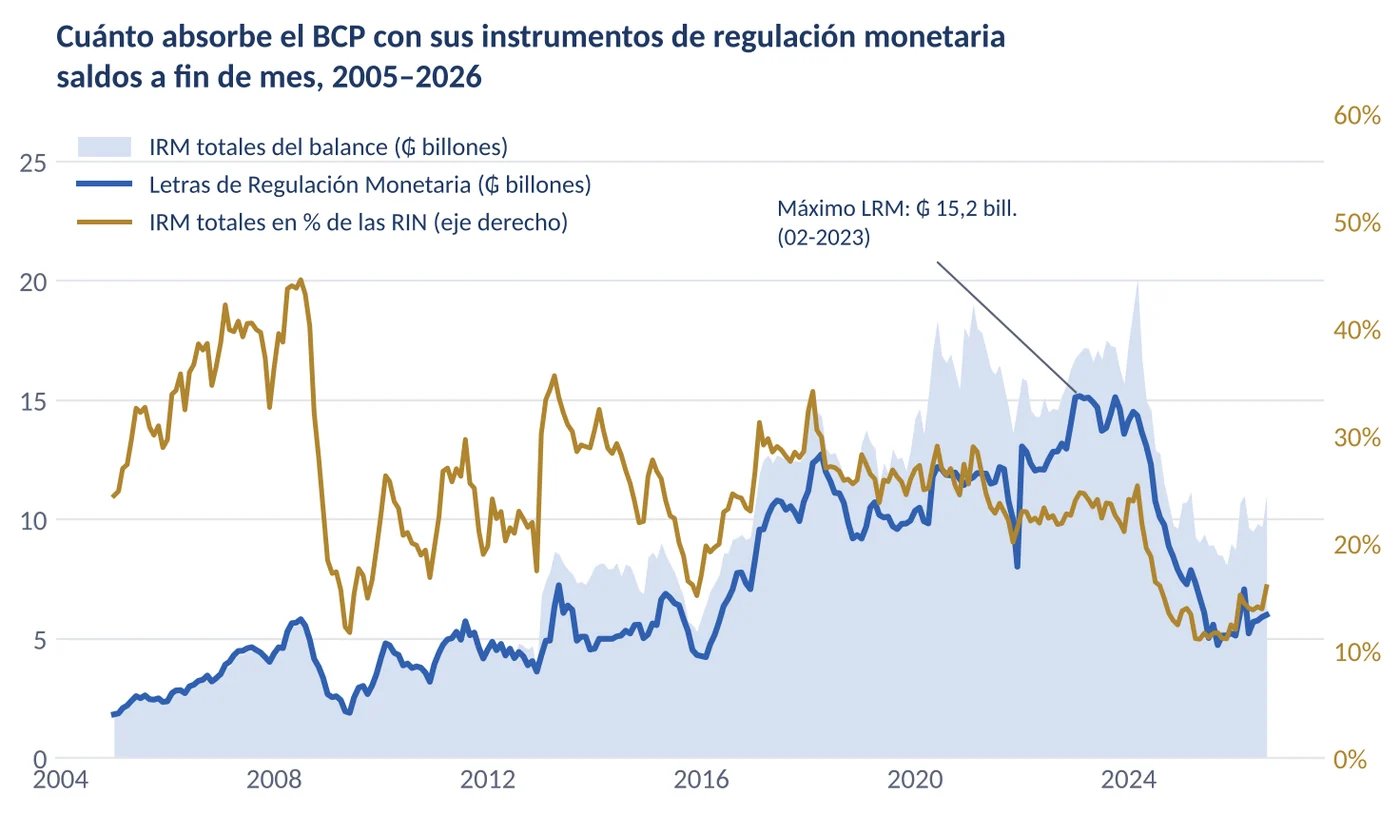
Al 31 de agosto de 2026 los IRM sumaban ₲ 11,06 billones: ₲ 6,00 billones en LRM y ₲ 5,06 billones en la facilidad de depósito. Convertidos a la cotización de fin de mes —estimada en ₲ 5.901, porque el BCP aún no la había publicado—, equivalen a US$ 1.874 millones: el 16,0 % de las RIN (8,7 % si se cuentan sólo las LRM), el 35,5 % de la base monetaria y el 2,8 % del PIB proyectado para 2026. En marzo de 2024 eran ₲ 20,14 billones y el 25 % de las reservas; entre esa fecha y noviembre de 2025 cayeron 60 %, y desde entonces subieron 37 %.
Gráfico 1. Cuánto absorbe el BCP con sus instrumentos de regulación monetaria
Cuadro 1. Indicadores clave, 2023–2026
| Indicador | Dic-2023 | Dic-2024 | Abr-2025 | Dic-2025 | Ago-2026 |
|---|---|---|---|---|---|
| Tipo de cambio promedio (₲ por US$) | 7.335 | 7.810 | 8.006 | 6.725 | 5.975 |
| Tipo de cambio de fin de mes (₲ por US$) | 7.278 | 7.831 | 8.007 | 6.576 | 5.901* |
| RIN (US$ millones) | 10.230 | 9.910 | 10.366 | 11.014 | 11.740 |
| IRM del balance (₲ billones) | 15,69 | 9,62 | 9,23 | 8,98 | 11,06 |
| LRM en circulación (₲ billones) | 13,58 | 7,90 | 7,35 | 5,23 | 6,00 |
| IRM (US$ millones) | 2.156 | 1.228 | 1.153 | 1.366 | 1.874* |
| IRM / RIN (%) | 21,1 | 12,4 | 11,1 | 12,4 | 16,0* |
| TPM (%) | 6,75 | 6,00 | 6,00 | 6,00 | 5,50 |
| Inflación interanual (%) | 3,7 | 3,8 | 4,0 | 3,1 | 1,5 |
| Depósitos en moneda extranjera (%) | 45,0 | 45,6 | 47,5 | 42,1 | 41,8 |
Fuente: Anexo Estadístico del Informe Económico del BCP. * El tipo de cambio de fin de agosto de 2026 es una estimación del estudio; con otras conversiones, el saldo va de US$ 1.844 a 1.874 millones. Depósitos en moneda extranjera de agosto: dato de julio.
Las letras se colocan a plazos cortos: en 2026, el 88 % de lo subastado tuvo plazos de hasta 105 días, con un plazo medio de 88 días (133 en 2025). No renovarlas produce, en un trimestre, lo mismo que un rescate.
La contracara de las operaciones cambiarias
Las letras no son una palanca independiente. Cuando el BCP compra dólares, los paga con guaraníes; si no los absorbiera, la tasa interbancaria caería por debajo de la tasa de política. El modelo del estudio lo formaliza con la identidad del balance (Proposición 2): los IRM son el residuo de los activos externos y el crédito neto al Gobierno, menos los billetes, los depósitos de los bancos y las demás partidas.
La econometría confirma esa contrapartida, que en buena parte es contable: por cada guaraní que el BCP emite al comprar divisas, el saldo de IRM sube 0,86 guaraníes en el mes, y entre 0,76 y 0,99 según la variante —sin 2020, desde 2015, en frecuencia trimestral o por contraparte—. Entre 2016 y 2020 el BCP compró en neto US$ 7.350 millones al sector público, y las letras crecieron; entre marzo de 2024 y noviembre de 2025 vendió US$ 2.164 millones al mercado para frenar la depreciación, y sus operaciones cambiarias netas equivalen a tres cuartas partes de la caída de los IRM.
Gráfico 2. Compras (+) y ventas (−) netas de dólares del BCP
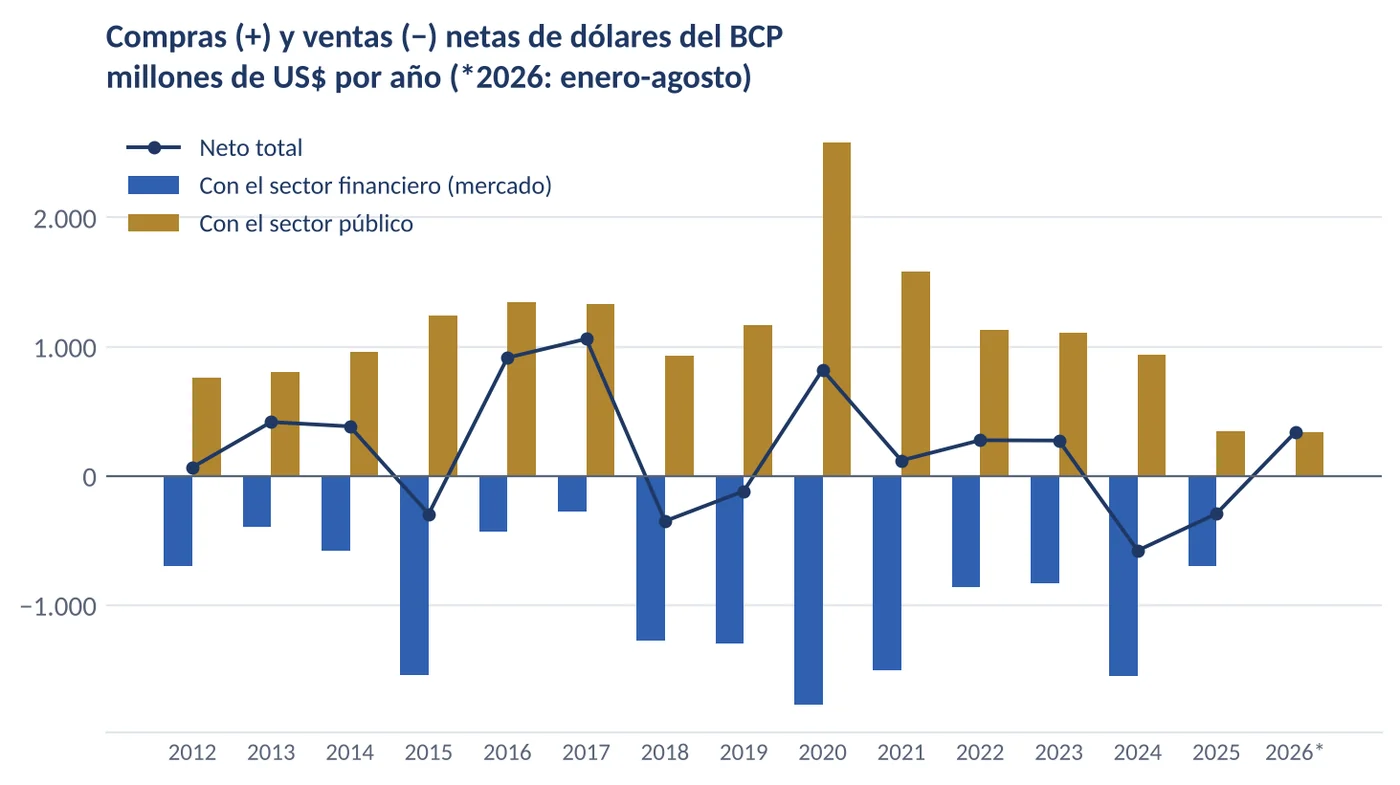
Gráfico 3. Compras de divisas y variación de las letras
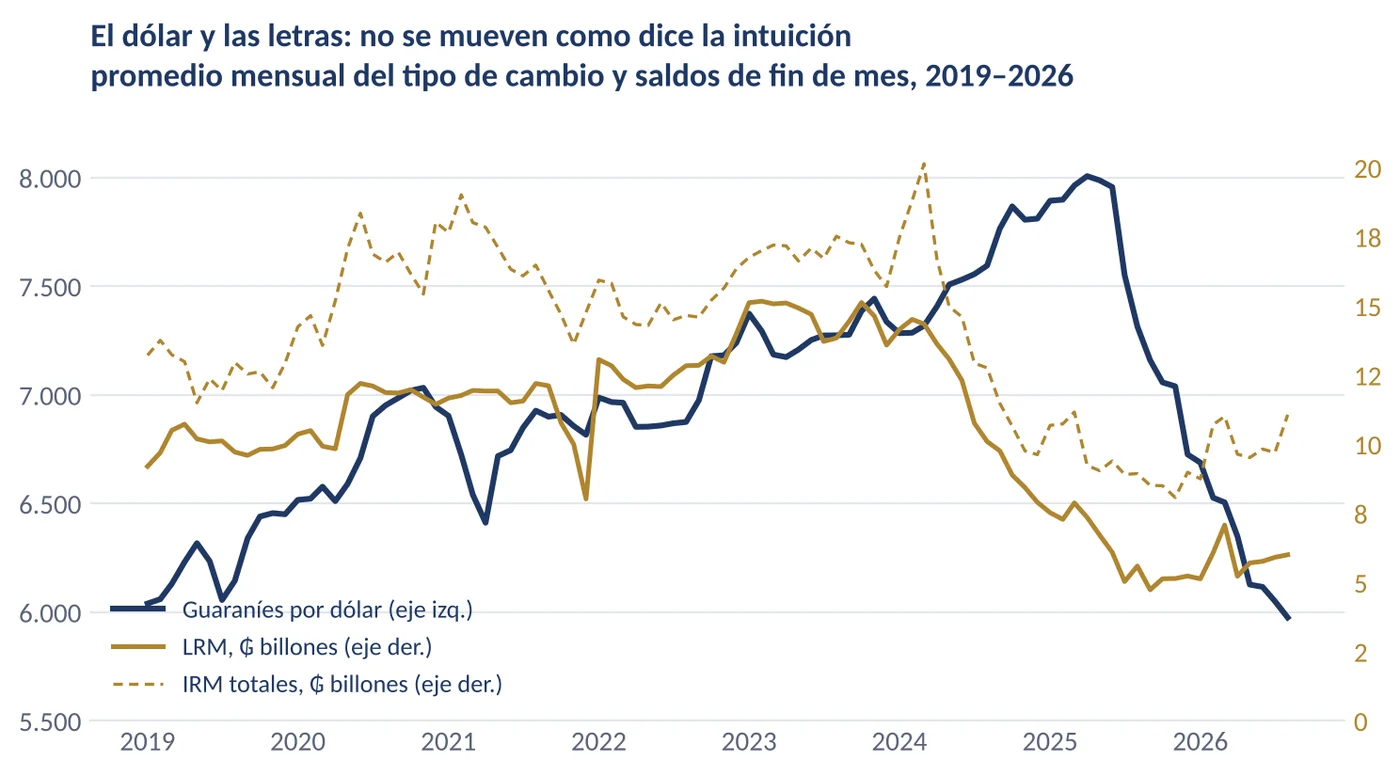
La cronología de 2024–2026 es compatible con la intuición del encargo —las letras bajaron mientras el guaraní se depreciaba y subieron mientras se apreciaba—, pero en las dos fases fueron sobre todo la contrapartida de las operaciones cambiarias, no su causa. En la primera, el BCP defendió al guaraní vendiendo dólares, esas ventas retiraron guaraníes y el BCP dejó vencer letras para que la tasa no se alejara de la TPM; en la segunda, las compras al sector público y el uso de depósitos del Gobierno inyectaron guaraníes que el BCP absorbió, sobre todo, en la facilidad de depósito.
Gráfico 4. El dólar y las letras: no se mueven como dice la intuición
El modelo: con un corredor, manda la tasa
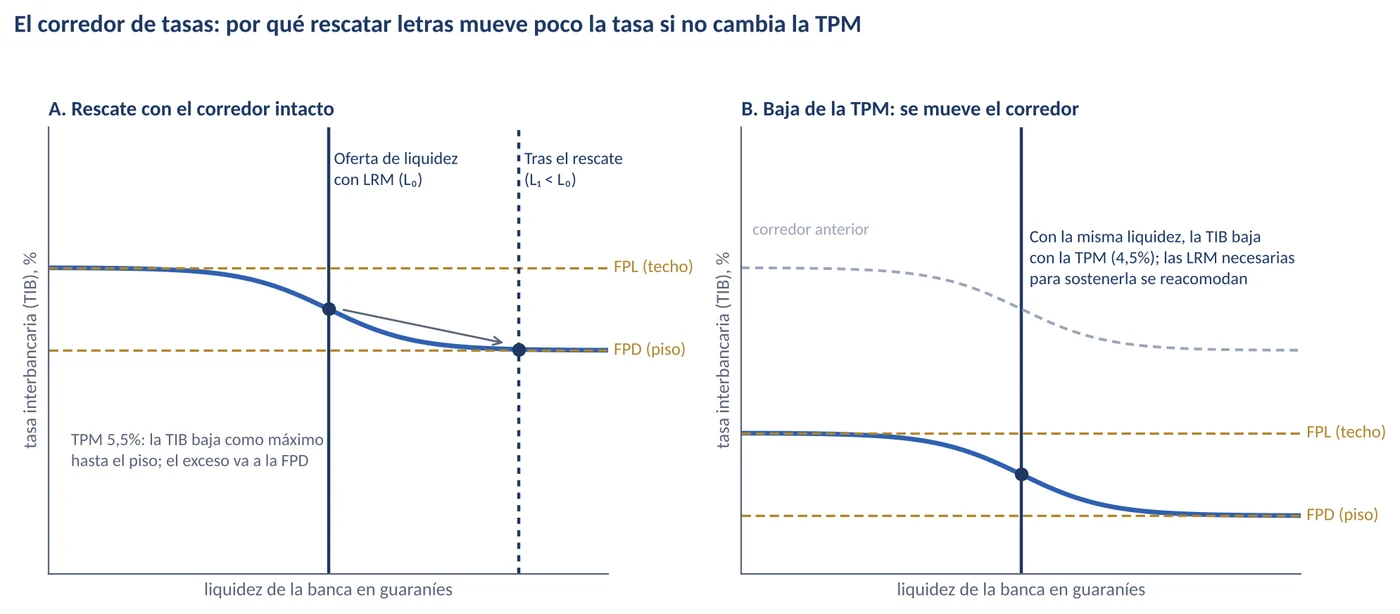
El BCP fija la tasa de política monetaria (TPM), hoy en 5,50 %, y la rodea de un corredor: paga 5,25 % en la facilidad de depósito y cobra 5,75 % en la de liquidez. Las subastas de letras ajustan la cantidad para sostener la tasa interbancaria (TIB) cerca de la TPM, de modo que el saldo de letras no es una decisión independiente: lo fija la demanda de liquidez a la tasa elegida (Proposición 1).
Si el BCP rescata letras sin mover la TPM, los bancos reciben guaraníes que no pueden colocar de un día para otro a mejor tasa y los devuelven a la facilidad de depósito: la TIB baja hasta el piso y se detiene allí, por grande que sea el rescate. En 2026 el corredor funciona, de hecho, como un sistema de piso. El efecto que busca la hipótesis sólo aparece si baja la TPM o el piso del corredor —y entonces es una relajación monetaria— o si el BCP compra dólares y los esteriliza, lo que actúa por el canal de cartera y exige más letras, no menos (Proposición 3).
Gráfico 5. El corredor de tasas y la demanda de liquidez de los bancos
El modelo agrega dos condiciones de costo. La marginal dice que esterilizar conviene mientras la tasa de las letras no supere el rendimiento de las reservas más la depreciación esperada (ecuación 5.8 del estudio); la de sostenibilidad, de Roberto Frenkel, pondera esa brecha por el peso de los IRM en las reservas (ecuación 5.9). Con un rendimiento supuesto de las reservas de 4,1 %, la tasa de las letras lo supera en 1,79 puntos: la condición se cumple con holgura por la vía de los intereses, pero la apreciación de 2025–2026 la rompió por la vía de la valuación.
¿Mueven las letras el dólar?
El estudio contrasta el modelo con cinco estrategias: ecuaciones del balance del BCP y del tipo de cambio, proyecciones locales a doce meses, un vector autorregresivo (VAR) en dos órdenes de identificación y un modelo de la dolarización. Ninguna da un efecto robusto de la cantidad de letras. En la especificación principal, el coeficiente de la variación del cociente IRM/base es pequeño (0,013) y no significativo. De 27 variantes de definición y de muestra, 13 son significativas al 5 %: diez con signo positivo —más letras, más dólar, como predice la contrapartida contable— y tres con signo negativo. En el VAR con el orden alternativo, un choque de letras se asocia con una apreciación de 0,38 % a doce meses; desde 2015, ese efecto desaparece.
Lo que sí se asocia con el dólar en el mismo mes es el diferencial entre los certificados de depósito (CDA) en guaraníes y en dólares: un punto más, una apreciación de 0,69 %. Pero ese diferencial lo fijan los bancos, su efecto depende del episodio de 2025 y a doce meses no es significativo, y la TPM se traslada a él en torno a 0,18 puntos por punto: el efecto cambiario de la tasa de política no está identificado con precisión. Las compras al sector público se asocian con depreciación (0,40 % por cada US$ 100 millones), con un coeficiente sesgado al alza e inestable.
Gráfico 6. Respuesta del dólar a doce meses

Gráfico 7. El VAR en dos órdenes de identificación
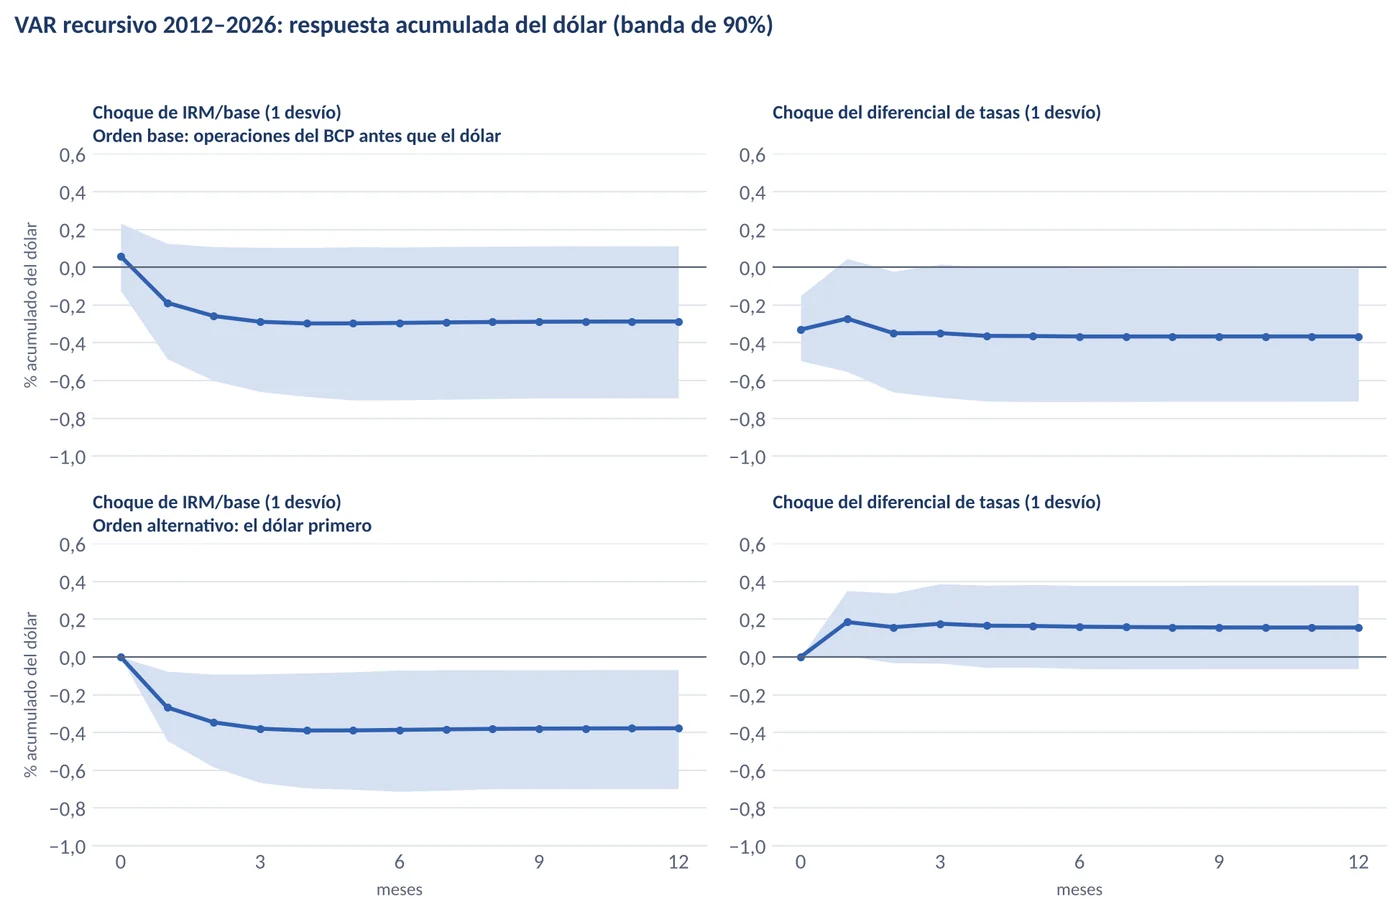
Hay, además, un límite de fondo: las regresiones miden la absorción total —letras más facilidad de depósito—, que un rescate con la TPM fija deja casi sin cambio, porque canjea letras por depósitos en la facilidad. Por eso la evaluación del rescate descansa en el modelo del corredor, no en la econometría.
Por qué se apreció el guaraní
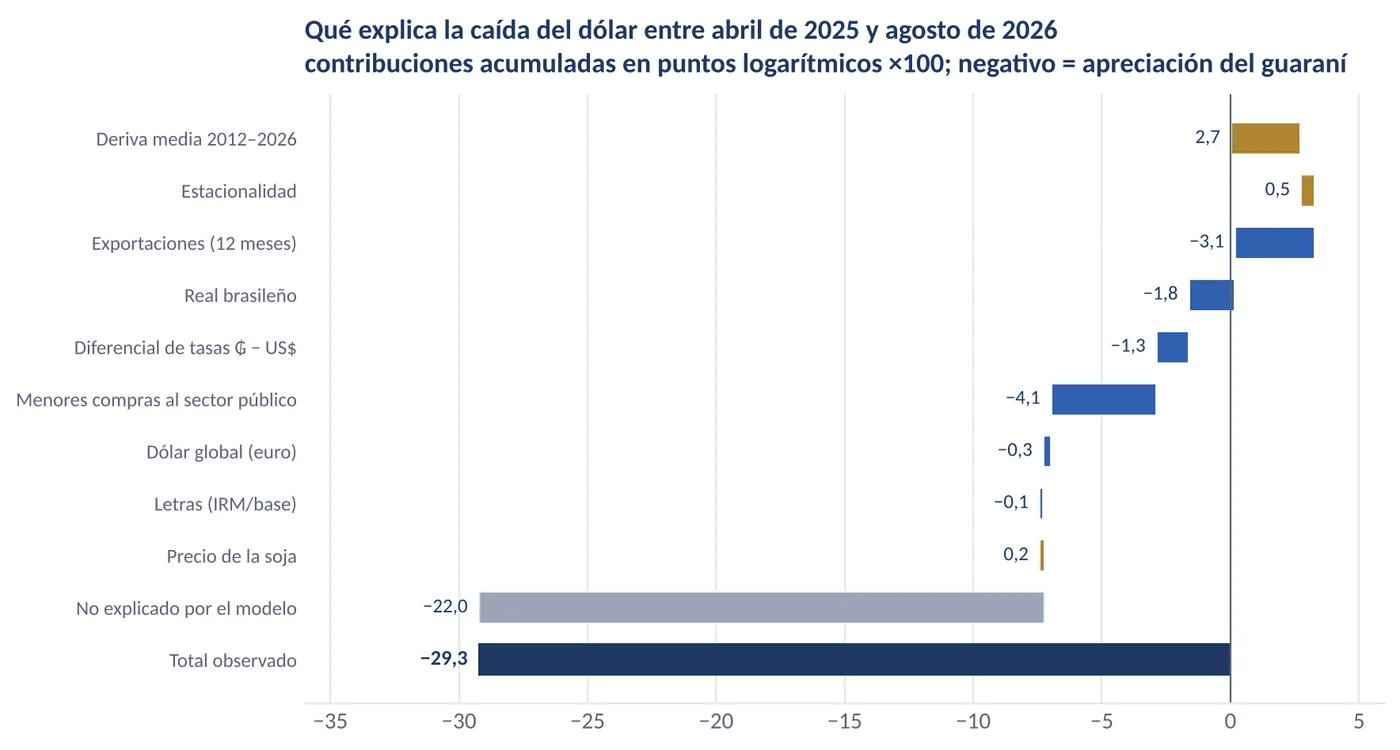
Entre abril de 2025 y agosto de 2026 el dólar promedio bajó de ₲ 8.006 a ₲ 5.975 (−25,4 %), y tocó ₲ 5.694 el 9 de octubre. Una descomposición con la ecuación del tipo de cambio atribuye a factores observables —exportaciones 24 % mayores, la apreciación del real, el diferencial de tasas y compras del BCP al sector público menores que su promedio histórico— 10,5 de los 29,3 puntos de la caída con toda la muestra, y bastante menos con coeficientes estimados hasta 2024, antes del episodio. Las letras aportan 0,15 puntos (0,10 fuera de muestra).
Unos 22 puntos quedan fuera del modelo, un residuo de 3,7 desvíos. Los candidatos son las expectativas, el grado de inversión —de Moody's en julio de 2024 y de S&P en diciembre de 2025—, la debilidad del dólar en el mundo y la entrada de no residentes a los bonos del Tesoro en guaraníes, unos US$ 2.100 millones en sucesivas emisiones.
Gráfico 8. Qué explica la caída del dólar entre abril de 2025 y agosto de 2026
La apreciación también explica la aparente desdolarización de 2026. Los depósitos en moneda extranjera pasaron de 46,1 % en enero de 2025 a 41,8 % en julio de 2026, pero el BCP los valúa al tipo de cambio de cada mes: a tipo de cambio constante, su proporción subió 2,6 puntos, a 48,7 %.
Gráfico 9. La desdolarización de 2026 es un efecto de la valuación

Cuánto cuestan y cuánto pesa la valuación
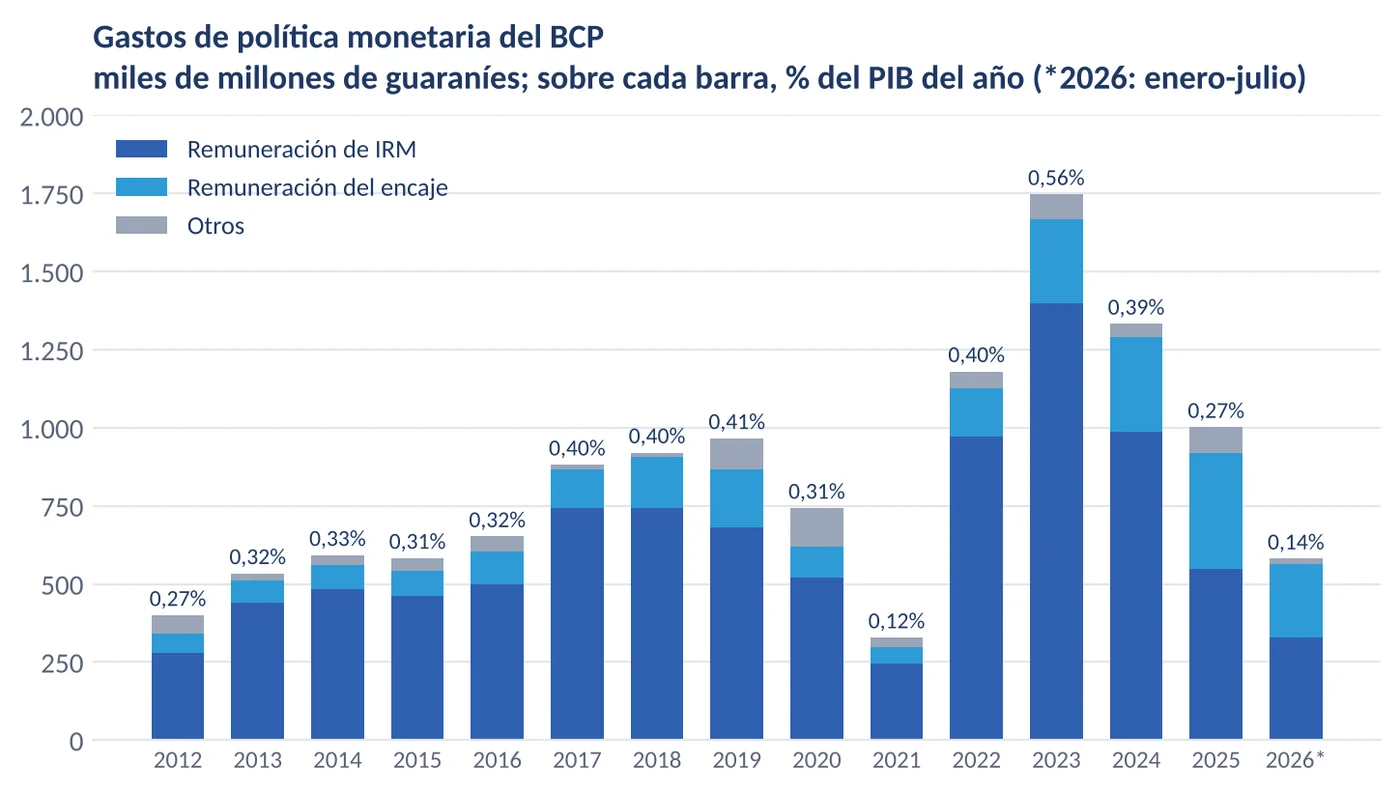
La remuneración de los IRM costó ₲ 541.406 millones en los doce meses a julio de 2026 (US$ 82 millones; 0,13 % del PIB), y el total de la política monetaria, incluida la remuneración del encaje, ₲ 997.882 millones (US$ 151 millones; 0,25 % del PIB). Neto del rendimiento de las reservas que financian, el costo de intereses ronda US$ 23 millones al año. El máximo fue en 2023, con ₲ 1,40 billones (0,45 % del PIB).
Gráfico 10. Gastos de política monetaria del BCP
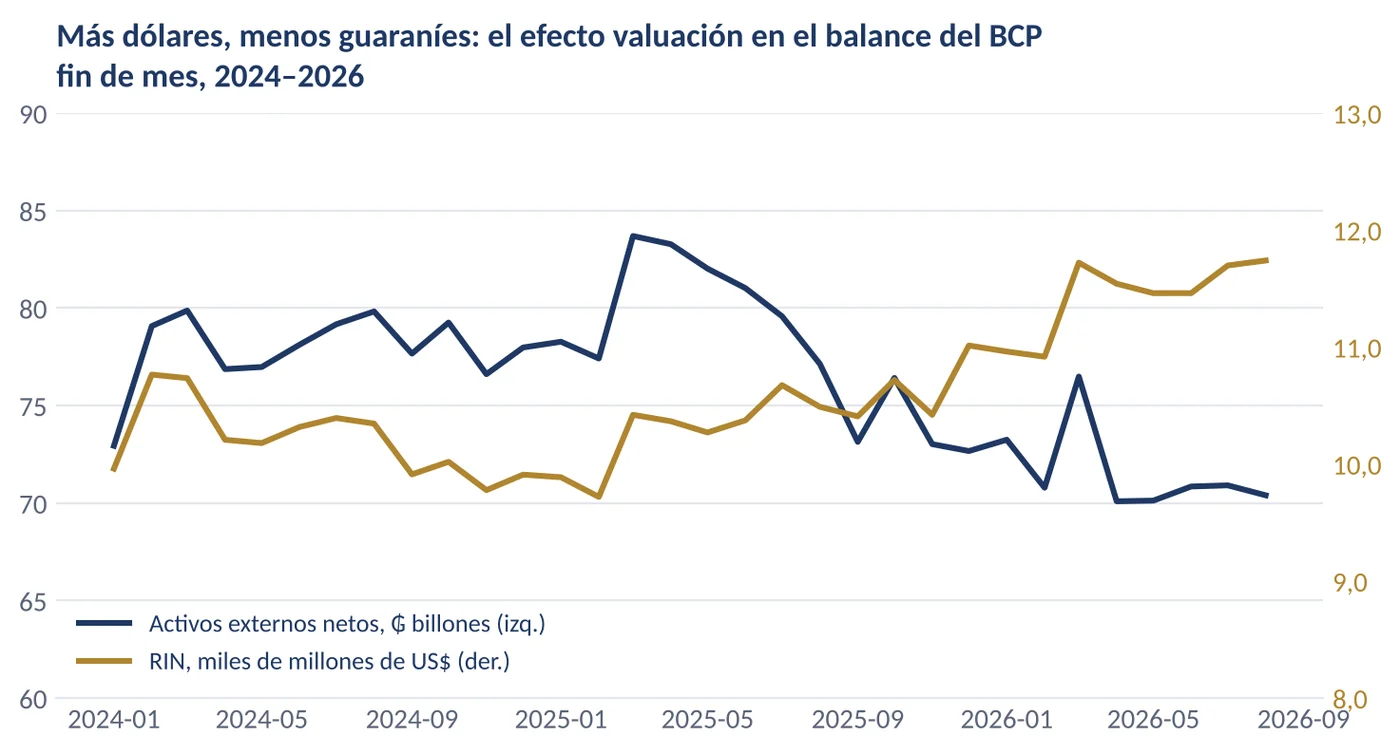
Medida con la misma vara en todos los períodos, la valuación decide el resultado. Entre 2009 y 2020 la depreciación del guaraní compensó casi todo el costo de intereses de US$ 895 millones: el costo neto de la valuación fue de unos US$ 26 millones. Entre abril de 2025 y agosto de 2026 la apreciación restó unos US$ 421 millones al valor de las reservas que financian los IRM —cinco veces su costo anual— y unos ₲ 18,0 billones (4,5 % del PIB, como cota) al de toda la posición en dólares del BCP, una pérdida que no depende de las letras. Con la posición actual, cada punto de apreciación cuesta unos US$ 90 millones, y una apreciación adicional de alrededor de 9 % agotaría el residuo patrimonial del balance.
Gráfico 11. Más dólares, menos guaraníes: el efecto valuación en el balance del BCP
¿Y si se rescatan? Siete escenarios
La norma lo permite: la Ley 6104/2018 y la Resolución 7/2019 del BCP autorizan el rescate anticipado. El estudio simula siete escenarios que combinan la mecánica del corredor con las elasticidades estimadas, el traslado de la tasa a los CDA y, para las compras de divisas, el rango de la literatura (de 1 % a 3,1 % por cada US$ 1.000 millones).
Cuadro 2. Siete escenarios: efecto sobre la tasa interbancaria, el dólar y el resultado del BCP
| Escenario | Liquidez liberada (US$ M) | Tasa interbancaria (pp) | Dólar a 12 meses, % (rango) | Intereses del BCP (US$ M/año) |
|---|---|---|---|---|
| S1. Rescate del 50 % de las LRM, sin tocar tasas | 508 | −0,13 | +0,04 (0,04 a 0,27) | +3,3 |
| S2. Rescate del 100 % de las LRM, sin tocar tasas | 1.016 | −0,13 | +0,04 (0,04 a 0,27) | +6,5 |
| S7. Rescate del 100 % y piso del corredor 25 pb más bajo | 1.016 | −0,38 | +0,12 (0,12 a 0,78) | +11,2 |
| S3. Rescate del 100 % y TPM −100 pb | 1.016 | −1,00 | +0,36 (0,36 a 2,05) | +25,2 |
| S4. Sin rescate: TPM −100 pb | 0 | −1,00 | +0,36 (0,36 a 2,05) | +18,7 |
| S5. Compras de US$ 1.000 millones en 12 meses | 0 | 0,00 | +2,1 (1,0 a 3,1) | −17,9 |
| S6. Compras de US$ 1.000 millones y TPM −50 pb | 0 | −0,50 | +2,2 (1,2 a 4,2) | −3,5 |
Fuente: Cuadro 9 del estudio. Rango: del traslado estimado de la tasa a los CDA al traslado completo; en las compras, el rango de la literatura. Intereses: + ahorro, − costo. S7 corresponde a un corredor ampliado, con el piso 50 pb por debajo de la TPM.
Con el corredor vigente, el rescate total liberaría US$ 1.016 millones. La TIB, que en agosto estaba en 5,38 %, sólo podría bajar 13 pb hasta el piso; el dólar subiría alrededor de 0,04 % en un año —0,3 % con un traslado completo de la tasa a los CDA, y hasta 1 % si un tercio de la liquidez se volcara a comprar dólares— y el BCP ahorraría unos US$ 6,5 millones al año. Un piso más bajo (S7) llevaría el efecto a 0,12 %. Bajar la TPM 100 pb produce el mismo efecto con o sin rescate (0,36 %; hasta 2 %), porque las letras se reducen solas. Un programa de compras de US$ 1.000 millones (S5) encarecería el dólar entre 1 % y 3 % —2,1 % en el punto medio de la literatura—, costaría unos US$ 18 millones netos al año y ampliaría en 11 % la exposición del BCP a la valuación.
Gráfico 12. Escenarios del rescate y de las alternativas
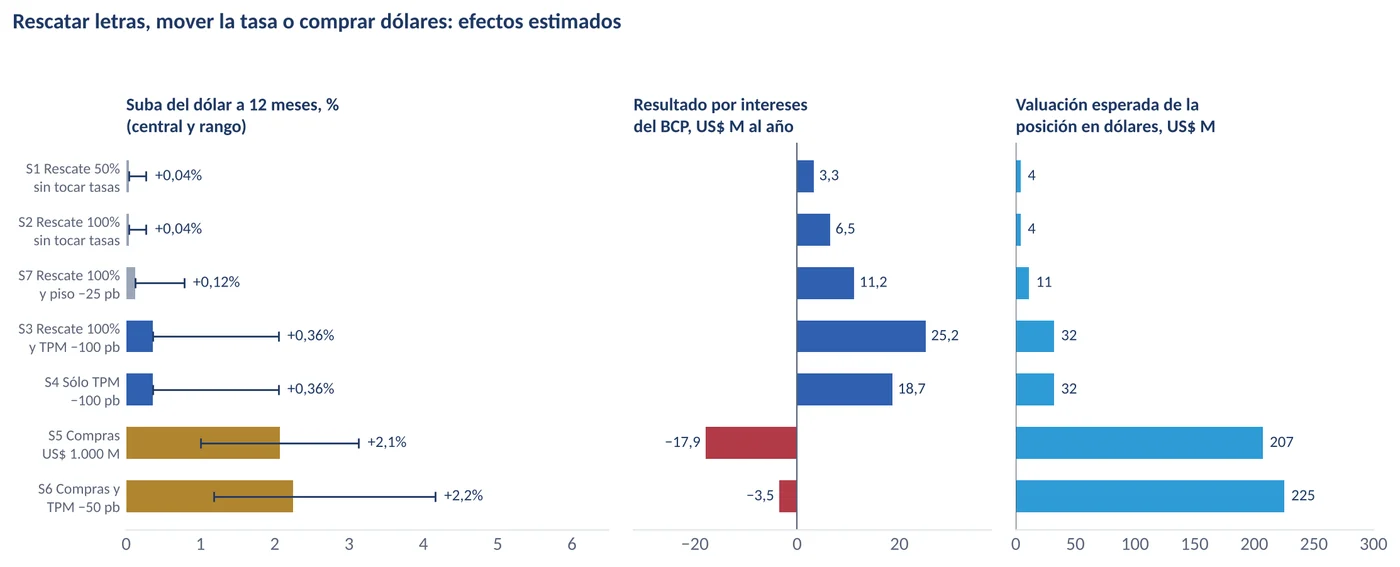
La hipótesis del rescate acierta en el diagnóstico —la política cambiaria tiene un sesgo— y se equivoca en el instrumento: con el corredor actual, rescatar letras es casi inocuo; combinado con un piso más bajo o con una baja de la TPM, se convierte en una relajación monetaria, que debe juzgarse por la inflación.
Lo que enseñan otros países
El estudio compara once experiencias: Uruguay, Perú, Bolivia, Argentina en dos períodos, Brasil, Costa Rica, Chile, Colombia, Israel, la República Checa y Suiza. Ninguna usa el manejo de las letras como instrumento cambiario.
Seis lecciones
- Las letras de esterilización se vuelven un problema cuando su tasa supera lo que rinden las reservas más la depreciación esperada, en proporción a su peso en ellas (Argentina, 2002–2007 y 2016–2024; Brasil).
- Cuando están en manos de tenedores de corto plazo expuestos al carry, el riesgo es la corrida, como la de las LEBAC argentinas en 2018.
- Cuando la moneda se aprecia, el riesgo pasa a la valuación de las reservas: Costa Rica registra pérdidas contables, Suiza perdió CHF 23.000 millones al abandonar su piso en 2015 y Uruguay recapitalizó su banco central en 2023 (≈2 % del PIB).
- Los países que acumulan reservas sin señalar un nivel lo hacen con reglas preanunciadas: Colombia, con opciones que sólo se ejercen cuando el tipo de cambio cae por debajo de su media.
- Los dólares del sector público se separan por un canal fiscal: Chile, con conversiones con topes y fondos soberanos; el Perú, con un fondo fiscal en su banco central.
- La desdolarización que funciona es gradual —encajes diferenciados en el Perú, una curva nominal larga en Israel—; las anclas rígidas financiadas con reservas, como la de Bolivia, terminan mal.
Cuadro 3. Matriz comparada (selección)
| País | Instrumento | Escala | Relevancia para el Paraguay |
|---|---|---|---|
| Paraguay (2026) | LRM y facilidad de depósito, en un corredor alrededor de la TPM | 2,76 % del PIB; 16,0 % de las RIN (LRM: 8,7 %) | Punto de referencia |
| Uruguay | LRM en pesos; metas de inflación | Costo ≈1,0–1,1 % del PIB bruto | Muy alta: mismo instrumento; regla de capital |
| Perú | Encaje adicional en ME con metas; CD del BCRP; fondo fiscal | CD: 17,1 % de las RIN (E, 2026) | Muy alta: prudenciales focalizados en el crédito en dólares |
| Bolivia | Tipo fijo; bolivianización; letras y bonos de regulación | 66–92 % de las RIN de mayo de 2026 (E) | Alta, como advertencia sobre las anclas rígidas |
| Argentina 2016–2024 | LEBAC abiertas a no bancos; luego LELIQ, pases y LEFI | LEBAC: 10,5 % del PIB (2018) | Alta, como advertencia sobre tenedores, plazos y tasas |
| Costa Rica | Compras de divisas esterilizadas con bonos y depósitos | ≈5,7 % del PIB (E, 2024) | Alta: choque de divisas y apreciación similares |
| Chile | Conversión fiscal con topes; fondos soberanos | FEES 1,0 % y FRP 2,5 % del PIB | Alta: canal fiscal para los dólares públicos |
| Colombia | Opciones de venta ejercibles si la tasa cae bajo su media | Hasta US$ 4.000 millones en dos años (2026) | Alta: compras con regla y sin nivel objetivo |
Fuente: Cuadro 10 del estudio, con las fuentes citadas en el capítulo 11. E: estimación de los autores; ME: moneda extranjera. Los años de referencia difieren entre países.
En el Paraguay el saldo es moderado —las LRM son el 8,7 % de las RIN, la mitad que los certificados del banco central peruano— y su costo bruto, 0,13 % del PIB, menos de la mitad del costarricense y la octava parte del uruguayo. Lo distinguen la exposición de su balance a la apreciación y la asimetría de su intervención.
Recomendaciones
- No usar el rescate de letras como instrumento cambiario. Administrar el saldo por vencimientos. Si se busca relajar, hacerlo con la TPM o con el piso del corredor y presentarlo como tal; para abaratar la política, acortar plazos o pagar menos por las letras dentro del corredor.
- Decidir la tasa por la inflación, no por el dólar. Con la inflación observada entre 1,5 % y 1,7 % y las expectativas entre 3 % y 3,5 %, hay argumentos para una baja gradual; el petróleo por encima de US$ 110 y la suba de la Reserva Federal aconsejan cautela. El estudio no se pronuncia por una baja inmediata: sugiere evaluarla con las proyecciones de inflación del BCP.
- Proteger primero el balance del BCP. Publicar cada trimestre el resultado cuasifiscal separado en intereses y valuación, vigilar la condición de sostenibilidad de Frenkel y precisar en la Carta Orgánica reglas de capital mínimo y de recapitalización, como las que Uruguay aplicó en 2023.
- Hacer simétrica la intervención con una regla de compras. Un programa preanunciado de acumulación de reservas, por montos fijos o con disparadores objetivos, con calendario público y sin objetivo de nivel: US$ 1.000 millones en doce meses encarecerían el dólar entre 1 % y 3 %, a un costo de unos US$ 18 millones netos al año.
- Ordenar el canal fiscal de los dólares. Un fondo de estabilización en dólares, como el del Perú, para los recursos del sector público que no se necesitan en guaraníes, y un calendario público de conversiones, como en Chile.
- Publicar los datos que permitan evaluar la política. Series diarias de intervención, el resultado de cada subasta de letras con su plazo, los vencimientos programados, la tenencia de letras y bonos por tipo de tenedor y el uso de la facilidad de depósito.
- Desdolarizar sin forzar. Una curva de rendimientos en guaraníes larga y profunda, encajes diferenciados por el riesgo de las operaciones en dólares con no generadores de divisas y estabilidad de precios; para los exportadores, un mercado de coberturas más profundo.
Ninguna de estas recomendaciones fija un nivel para el tipo de cambio: el objetivo es que la política cambiaria deje de ser asimétrica, no que sustituya a la política de inflación. La protección del balance va antes que el programa de compras, porque ese programa amplía la exposición que la protección debe cubrir.
Tres auditorías y una ronda de verificación
Antes de su publicación, el estudio pasó por tres auditorías adversariales independientes, con la instrucción de refutar y no de confirmar: la A revisó los datos, el código y las cifras; la B, el método, la teoría y el argumento; la C, las fuentes, las citas y los capítulos comparados. La primera ronda produjo 81 hallazgos, 16 de severidad alta. Las auditorías las encargaron los autores y se hicieron con asistencia de herramientas de inteligencia artificial: son revisiones internas, no una revisión por pares externa.
Los cambios fueron de fondo. El «efecto nulo» de las letras en todas las especificaciones no se sostenía, porque las bandas del VAR sumaban cuantiles, y pasó a «no hay un efecto robusto y su signo es inestable». Los escenarios suponían un traslado completo de la TPM a las tasas de mercado y ahora usan el traslado estimado. El tipo de cambio de fin de mes y cinco meses de reservas estaban mal leídos. El costo se medía con varas distintas en cada período. Una segunda ronda, a cargo de un auditor que no había participado en la primera, cotejó cada cifra con las salidas del código: no encontró errores numéricos graves y señaló seis problemas y veinte discrepancias menores, que se corrigieron antes de la versión final.
Cuadro 4. Principales correcciones
| Borrador | Versión final |
|---|---|
| Las letras no tienen efecto sobre el dólar en ninguna especificación | No hay un efecto robusto: 13 de 27 variantes son significativas, con signos opuestos |
| Una baja de 100 pb de la TPM encarece el dólar 2 % en un año | Con el traslado estimado a los CDA, 0,4 %; el 2 % es la cota de un traslado completo |
| Saldo de US$ 1.844 millones, 15,7 % de las RIN | US$ 1.874 millones y 16,0 %, con la cotización oficial de fin de mes y cinco meses de RIN recuperados |
| El costo de 2025–2026 es treinta veces el anual | Valuación atribuible a las letras: US$ 421 millones, cinco veces el costo anual; la de toda la posición, ₲ 18,0 billones |
| El FMI recomendó compras programadas de reservas | El FMI propone programar las subastas ligadas a los flujos del Gobierno |
Fuente: Anexo A del estudio y documento de auditoría.
Estudio, datos y replicación
Estudio completo
El documento de trabajo «Letras, dólares y guaraníes» (octubre de 2026), en Word y en PDF, con el Anexo A de auditoría.
Estudios EspecialesBase de datos
Libro Excel con el panel mensual del BCP, los factores de los IRM, la econometría, los escenarios y un simulador del rescate.
Ir a DataPaquete de replicación
Los programas en Python que leen el Anexo Estadístico del BCP y producen todas las cifras, cuadros y gráficos, con el registro de huellas de la corrida final y el documento de auditoría.
Ir a DataLos repositorios se abren con el código de suscriptor; esta página es de acceso libre. Para obtener un código, ver Suscripción.
Fuentes y método
Fuentes: Banco Central del Paraguay, Anexo Estadístico del Informe Económico (edición del 25 de setiembre de 2026: cuadros 8, 15, 18, 19, 20, 23, 24, 26, 31, 49, 56b y 60a), Ley 6104/2018 y Resolución 7/2019 del BCP; Fondo Monetario Internacional (consulta del Artículo IV de 2026); bancos centrales y fuentes oficiales de los países comparados, y la bibliografía latinoamericana sobre esterilización, dolarización e intervención cambiaria.
Definiciones: IRM son las LRM más los depósitos en la facilidad de depósito y otras operaciones de mercado del balance del BCP. Los saldos en dólares usan la cotización oficial de fin de mes; la de agosto de 2026 se estimó. «Puntos» de variación del tipo de cambio: diferencias logarítmicas ×100.
Método: regresiones mensuales 2012–2026 con errores de Newey-West y binarias estacionales; proyecciones locales; VAR recursivo con bandas por simulación en dos órdenes; modelo de corrección de errores de la dolarización a tipo de cambio constante; descomposición dentro y fuera de muestra; escenarios con el traslado estimado de la tasa a los CDA y el rango de la literatura para las compras.
Límites: datos mensuales, cuando la intervención y las subastas son diarias; las estimaciones son asociaciones, no parámetros causales; el rescate no puede estimarse con los datos disponibles; el rendimiento de las reservas desde 2021 es un supuesto (4,1 %; de 3 % a 4,5 %); la valuación de toda la posición es una cota; el BCP marca como preliminares las cifras recientes de varios cuadros y el PIB de 2026 es una proyección.
Cómo citar: Observatorio Económico FCCAE-UC (2026). Letras, dólares y guaraníes. Los instrumentos de regulación monetaria del BCP en un sistema bimonetario: saldo, costo y efecto sobre el tipo de cambio. Documento de trabajo. Asunción: Universidad Católica «Nuestra Señora de la Asunción». © Observatorio Económico · Facultad de Ciencias Contables, Administrativas y Económicas · Universidad Católica «Nuestra Señora de la Asunción».