La economía paraguaya, medida con rigor, publicada con método.
Series estadísticas depuradas, coyuntura mensual firmada por investigadores de la Universidad Católica y estudios especiales sobre los sectores que están moviendo el ingreso, el empleo y la formación de capital en Paraguay.
Series activas22 bases de datos
Estudios 202640
ActualizaciónDiaria
◆ Panel Paraguay--:--:-- · GMT-3
Dashboard del Observatorio · Octubre 2026
Las compras compensatorias
Desde 2013 el BCP devuelve al mercado los dólares que compra al Tesoro, pero no repone los que el Tesoro retira. Animación, cifras y gráficos del estudio «Las operaciones cambiarias del sector público y la intervención en el mercado de cambios».
Cotización referencial del BCP; operaciones del BCP con el sector público y reservas según estadísticas del BCP citadas por la prensa; FMI (Artículo IV 2026 y revisión de enero de 2026) y Banco Mundial. Las series de reservas del FMI y del BCP no son homogéneas, y no hay una serie pública completa de las operaciones con el sector público en 2025. Corte: 30 de octubre de 2026.
Desde fines de 2024 el dólar perdió un cuarto de su valor en guaraníes
Guaraníes por dólar, promedio mensual de la cotización referencial del BCP, enero de 2024 a octubre de 2026 (octubre: hasta el día 28). Del 30-12-2024 al 30-09-2026 el dólar bajó 25,5 % y el guaraní ganó 34,2 %; casi toda la apreciación de 2025 ocurrió en el segundo semestre. En el detalle, el último dato de cada mes.
En 2025 la región acompañó; en 2026 el guaraní se separó
Variación del valor de cada moneda frente al dólar, %, fin de período; positivo: apreciación. En los mismos períodos el índice DXY, que mide el valor del dólar, varió −9,1 % y +3,2 %. En 2025 el peso argentino perdió 29,5 % y quedó fuera del movimiento regional.
En el primer semestre de 2026 el BCP solo operó con el sector público y retuvo USD 88 millones
Operaciones cambiarias del BCP, USD millones: enero a junio de 2026 y, como referencia, el primer semestre de 2025, cuando vendía al mercado. Estadísticas del BCP citadas por la prensa. No hay serie pública completa de las operaciones con el sector público en 2025; entre el 1-1 y el 14-3-2025 el sector público también fue vendedor neto (84 millones).
El servicio de la deuda pasó de 37 % de los desembolsos a más de 74 % en 2023 y 2024
Servicio de la deuda externa pública sobre desembolsos externos, %. Hasta 2024, deuda pública y con garantía pública en dólares (Banco Mundial). 2025: servicio pagado según el MEF sobre desembolsos según el FMI, en guaraníes; no es estrictamente comparable. Entre 2013 y 2022 el ratio anual fue de 16,8 % (2020) a 63,8 % (2015); para 2026 solo la amortización da 65 %.
El margen hasta el techo de 150 % es estrecho: unos USD 300 a 450 millones
Reservas sobre la métrica de adecuación (ARA) del FMI, %. Serie de la revisión de enero de 2026; el Artículo IV 2026 estima 142 % para 2025 con otra metodología, y ninguno de los dos documentos explica la diferencia. El margen se calcula dentro de la serie del FMI: con 142 %, la métrica ronda USD 7.509 millones y el techo, 11.264 (cálculos del Observatorio). Con 161 %, ya estaría superado.
En 2026 las reservas apenas crecieron: USD 169 millones más hasta octubre
Reservas internacionales, USD millones: brutas según el FMI, a fin de año, y netas según el BCP, citadas por la prensa (agosto: máximo aproximado). Las dos series no son homogéneas: la del BCP corre unos 300 a 350 millones por encima, y las variaciones se calculan dentro de cada una. Desde agosto, −557. El FMI proyecta 10.963 brutas para fines de 2026.
La regla simétrica completa la mitad que le falta al esquema
Operación del BCP en el mercado según el saldo neto semestral del Tesoro con el BCP, USD millones. Horizontal: negativo, el Tesoro compra al BCP más dólares de los que le vende (comprador neto); positivo, le vende más. Vertical: positivo, ventas del BCP al mercado; negativo, compras. En fases de fuertes entradas el BCP retiene hasta un tope anunciado: aquí, 300, ilustrativo. Es una ilustración de la regla, no una proyección.
Primer semestre de 2026: el sector público vendió 88 millones netos y el BCP los retuvo, sin anunciarlo como regla. El FMI no propuso compras compensatorias: la regla comparte el método de su marco dual, no su letra.
Fuente: Observatorio Económico FCCAE-UC, «Las operaciones cambiarias del sector público y la intervención en el mercado de cambios» (octubre de 2026), con datos del BCP, el FMI, el Banco Mundial y el MEF. Varias cifras de 2024 a 2026 sobre operaciones y reservas del BCP son estadísticas oficiales citadas por la prensa. Corte: 30 de octubre de 2026. Columna: «La mitad que le falta al esquema cambiario».
¿Quién deja la escuela, cuándo y por qué? Animación, cifras y gráficos del estudio «La deserción escolar en Paraguay, 2011-2025», con microdatos de la Encuesta Permanente de Hogares del INE.
Microdatos de la EPH y la EPHC del INE, 2011-2025, con el diseño muestral de la encuesta. Deserción: jóvenes de 15 a 19 años que alguna vez asistieron y dejaron sin completar la Media (indicador de la CEPAL). La encuesta cambió de diseño en 2016 y en 2022: las comparaciones se hacen entre trienios.
El riesgo salta al terminar el 6.º y el 9.º grado
Probabilidad de salir de la escuela al terminar cada grado, entre quienes lo aprobaron, %, 2023-2025 (estimación de período, regla actuarial). 1.º M y 2.º M: primer y segundo curso de la Media. En el detalle, el intervalo de 95 %.
La brecha por ingreso se achicó en puntos
Por quintil de ingreso laboral del hogar, %, trienios 2015-2017 y 2023-2025, sin los hogares de otro idioma (con ellos, el quintil 5 llega a 4,8 % de deserción). Deserción: 15 a 19 años; Media completa: 20 a 24 años.
Ellos trabajan, ellas cuidan
Motivo principal por el que no asisten, % de los jóvenes de 12 a 19 años fuera de la escuela sin la Media, por sexo, 2023-2025. Los motivos familiares incluyen las labores del hogar; el cuestionario no separa embarazo, maternidad, cuidado o unión temprana. Otros motivos: menos de 2 % cada uno.
De 5,5 % en Asunción a 23,2 % en Canindeyú
Deserción de 15 a 19 años por departamento, %, 2015-2017 y 2022-2025. Todos mejoraron, pero las diferencias entre ellos no se achicaron. Sin Boquerón ni Alto Paraguay, que la encuesta no cubre. En el detalle, intervalos de 95 %.
Un punto menos por año dentro de cada diseño
Deserción de 15 a 19 años por zona, % por año. Líneas punteadas: cambios de diseño de la encuesta (2016 y 2022); el salto de 2022 puede equivaler a entre 15 % y 32 % de la caída 2015-2025 y no es significativo. 2015 fue un año atípico. En el detalle, el intervalo de 95 %.
Alerta temprana: el 10 % de mayor riesgo reúne al 46 %
Proporción de los adolescentes de 12 a 17 años fuera de la escuela sin la Media que queda dentro del grupo de mayor riesgo predicho, según el tamaño del grupo, %, 2022-2025. Modelo principal: logística penalizada con características del hogar medidas en la encuesta (área bajo la curva ROC de 0,84). Un sistema con el RUE debe validarse con datos de seguimiento.
Cada desertor deja de ganar unos USD 13.700
Costo privado por desertor: valor presente a los 18 años del ingreso laboral que deja de ganar, USD de 2025 (descuento 5 %, crecimiento real 1,5 %, con mortalidad). Seis estimaciones de cuatro métodos; punto: central; línea: rango. Con unos 19.400 desertores por año, una cohorte pierde USD 266 millones (204 a 298).
Evitar un desertor rinde a la sociedad, no al fisco
Beneficio neto de evitar un desertor según la perspectiva, USD de 2025 en valor presente a los 18 años: el ingreso adicional, menos el que se deja de ganar mientras se estudia y el costo público de los años de escuela adicionales; los impuestos y las transferencias pasan del joven al fisco. Punto: central; línea: rango.
Un programa que reduzca la deserción un punto porcentual se justifica para la sociedad si cuesta menos de USD 60 por alumno (28 a 109). Para el fisco, el beneficio neto es negativo.
Fuente: Observatorio Económico FCCAE-UC, «La deserción escolar en Paraguay, 2011-2025» (octubre de 2026), con microdatos de la Encuesta Permanente de Hogares (EPH y EPHC) del INE. Estimaciones con el diseño muestral de la encuesta; asociaciones, no relaciones causales. La encuesta cambió de diseño en 2016 y en 2022.
¿Sostienen las letras del Banco Central al guaraní? Animación, cifras y gráficos del estudio «Letras, dólares y guaraníes», con datos del BCP al 31 de agosto de 2026.
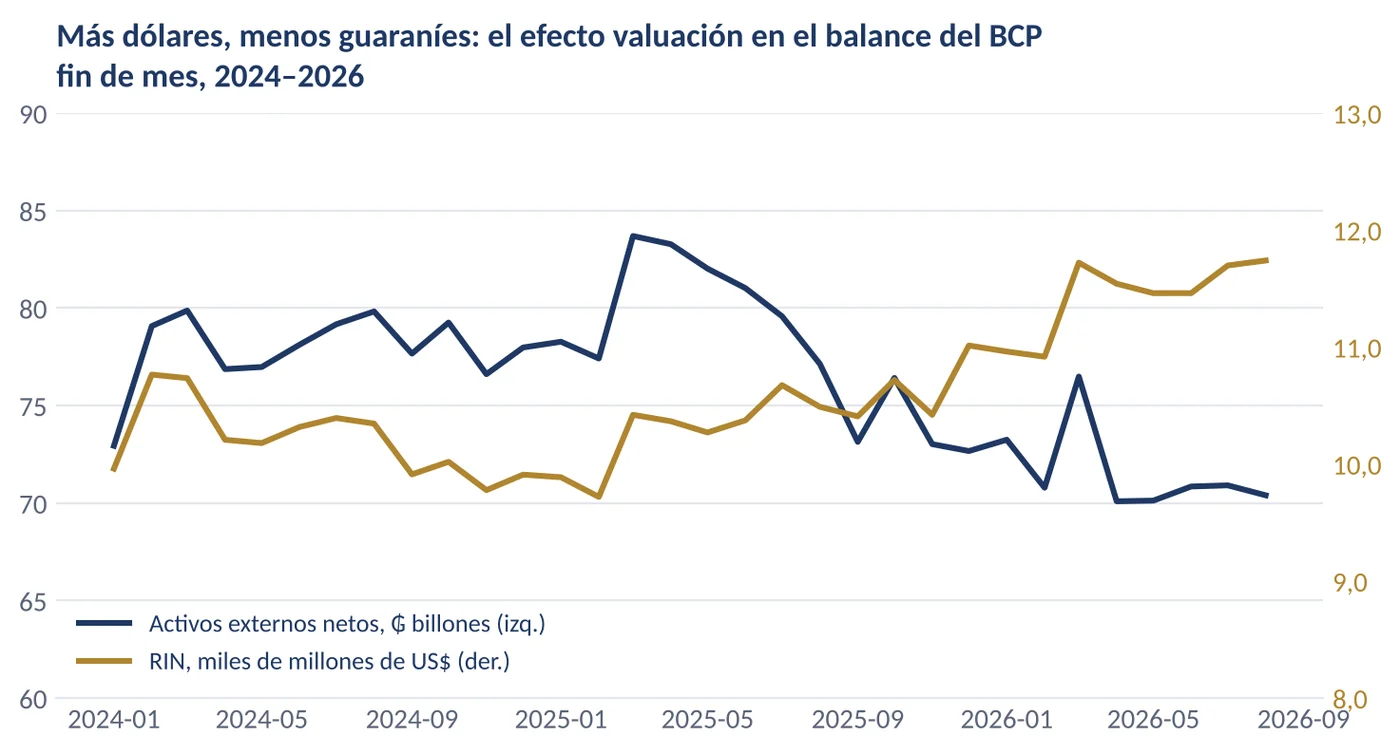
Anexo Estadístico del Informe Económico del BCP (balance monetario, RIN, tasas y operaciones cambiarias). IRM: letras de regulación monetaria (LRM) más la facilidad de depósito. Agosto de 2026: datos preliminares y tipo de cambio de fin de mes estimado (₲ 5.901).
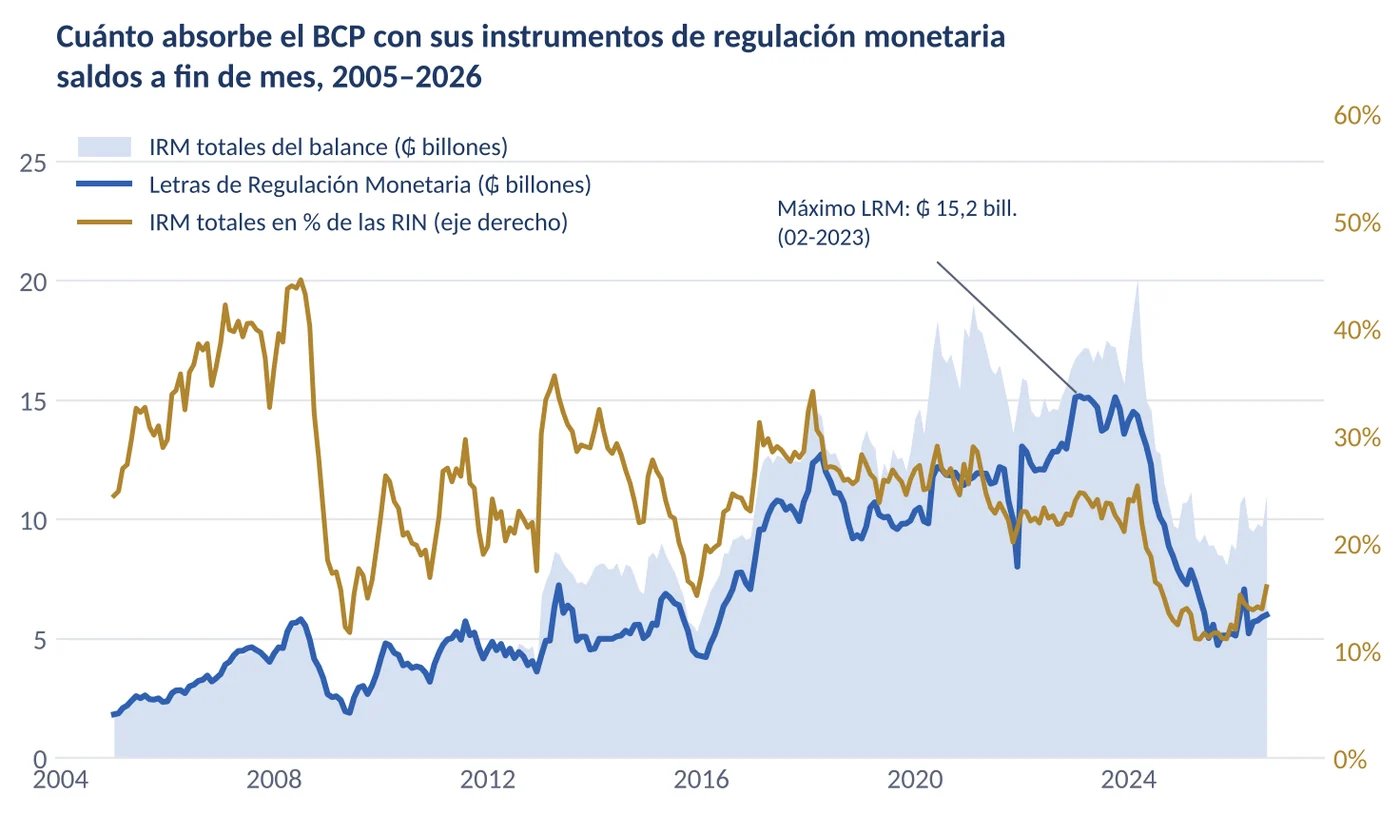
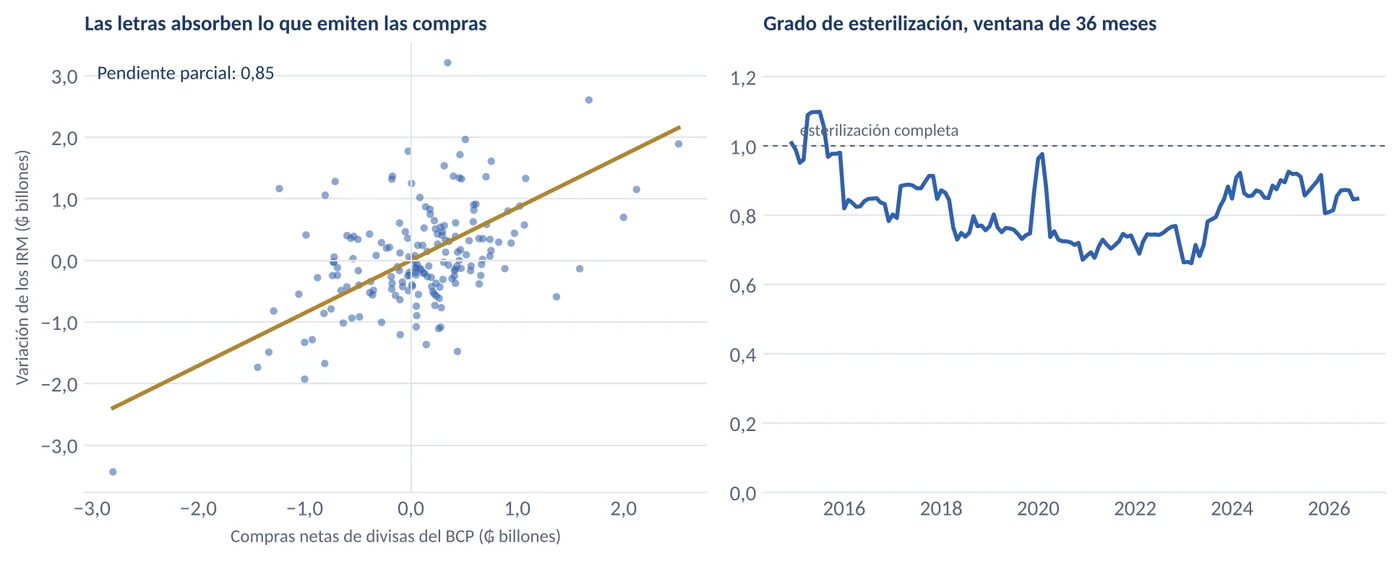
Las letras siguen a las operaciones cambiarias
Billones de ₲ (millones de millones), fin de mes. IRM: LRM más la facilidad de depósito, según el balance monetario; LRM: saldo de letras, de otro cuadro del Anexo; no son estrictamente comparables (en 2012 el saldo de LRM supera a los IRM). * Agosto de 2026: preliminar.
El peso de las letras en las reservas
IRM como % de las reservas internacionales netas (RIN) y de la base monetaria, fin de mes. En dólares, a la cotización de fin de mes (agosto de 2026: estimada, ₲ 5.901). Julio de 2008: 44,5 % de las RIN.
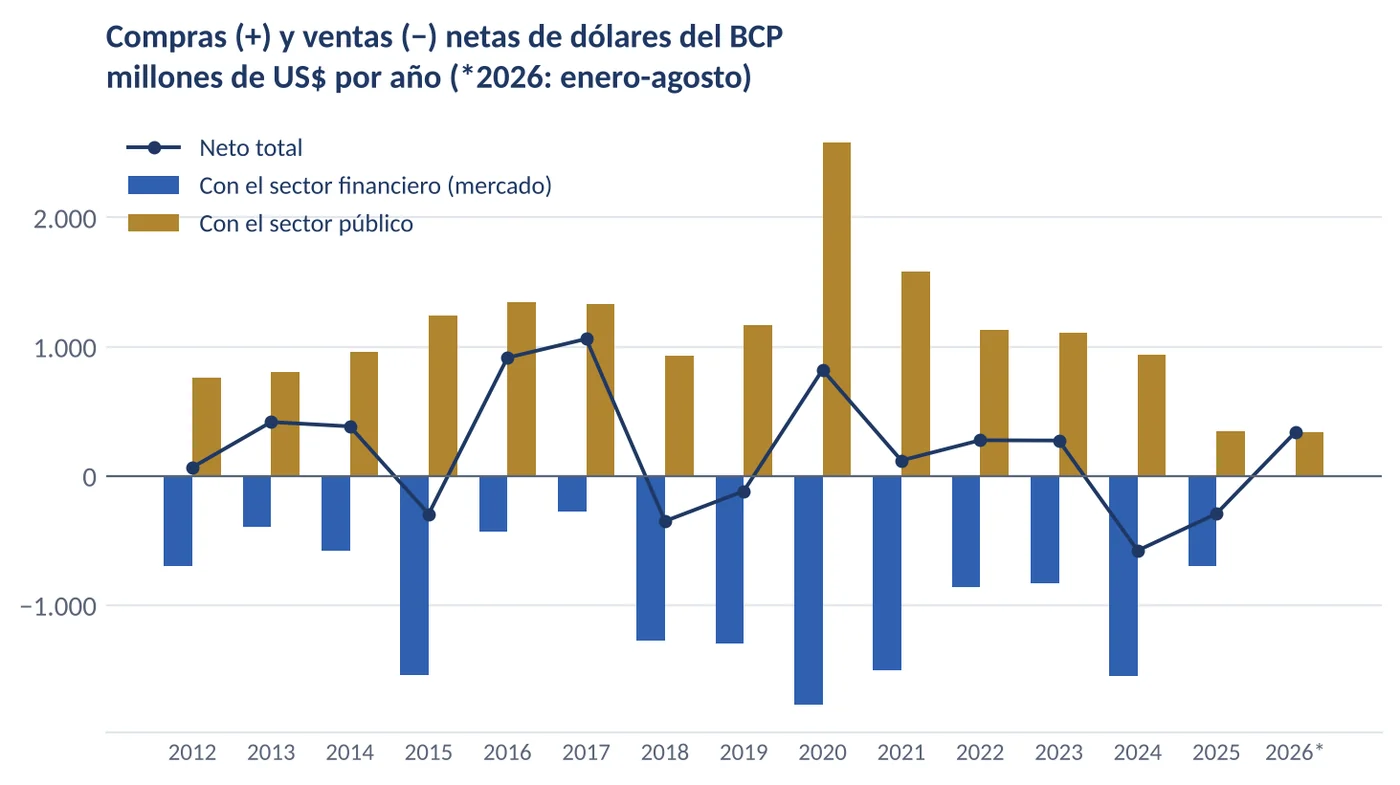
El BCP vende al mercado y compra al sector público
Compras netas de divisas del BCP por año, millones de US$ (negativo: ventas). Sector financiero: el mercado. * 2026: enero a agosto. Ventas netas al mercado 2012–2025: US$ 13.693 millones.
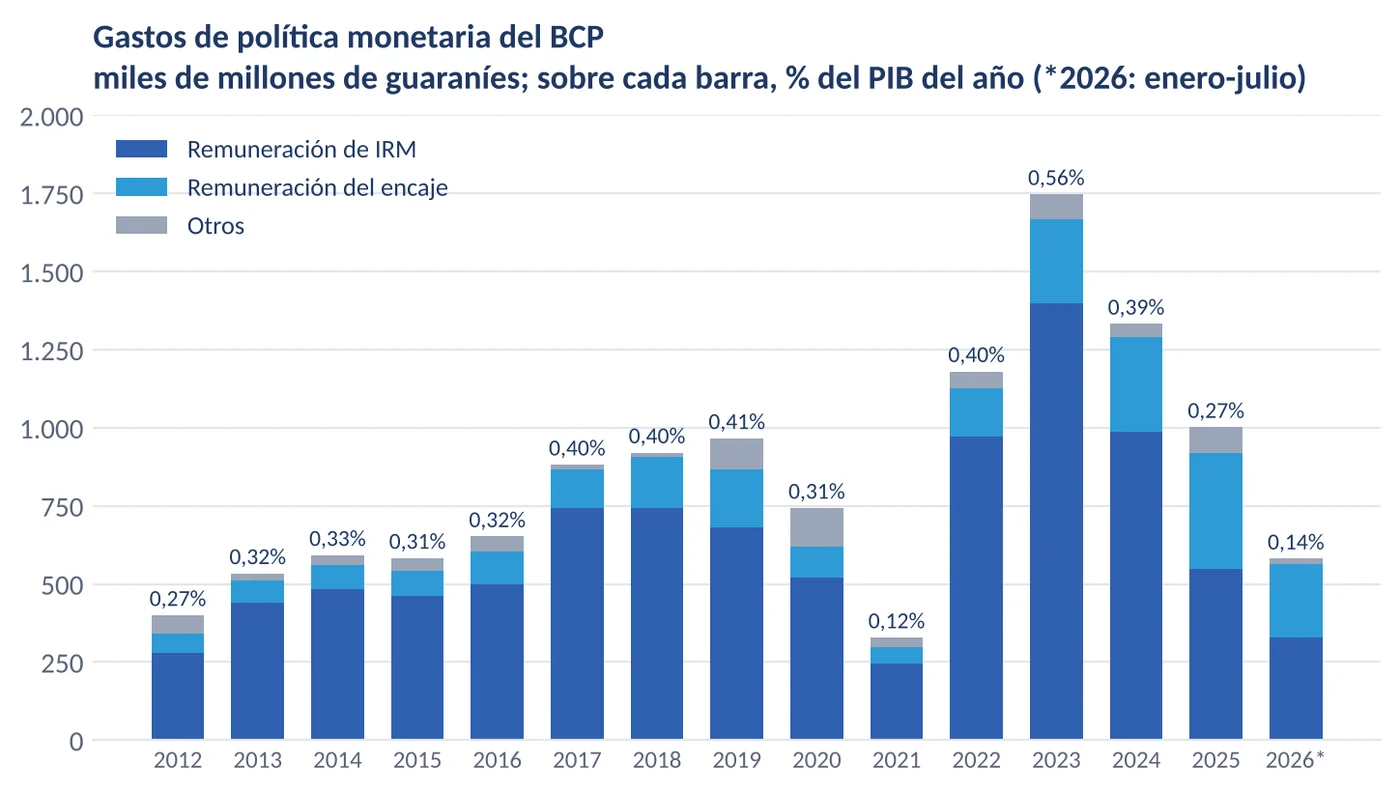
Cuánto cuestan las letras
Remuneración de los IRM por año, millones de US$ al tipo de cambio de cada mes; en el detalle, la tasa implícita (remuneración anualizada sobre el saldo medio). * 2026: enero a julio.
Rendimiento de las letras, TPM e inflación
% anual, promedio mensual: rendimiento de las LRM, tasa de política monetaria (TPM) e inflación interanual.
La desdolarización es un efecto de la valuación
Depósitos en moneda extranjera, % del total de bancos y financieras: observado y a tipo de cambio constante de enero de 2025. Hasta julio de 2026.
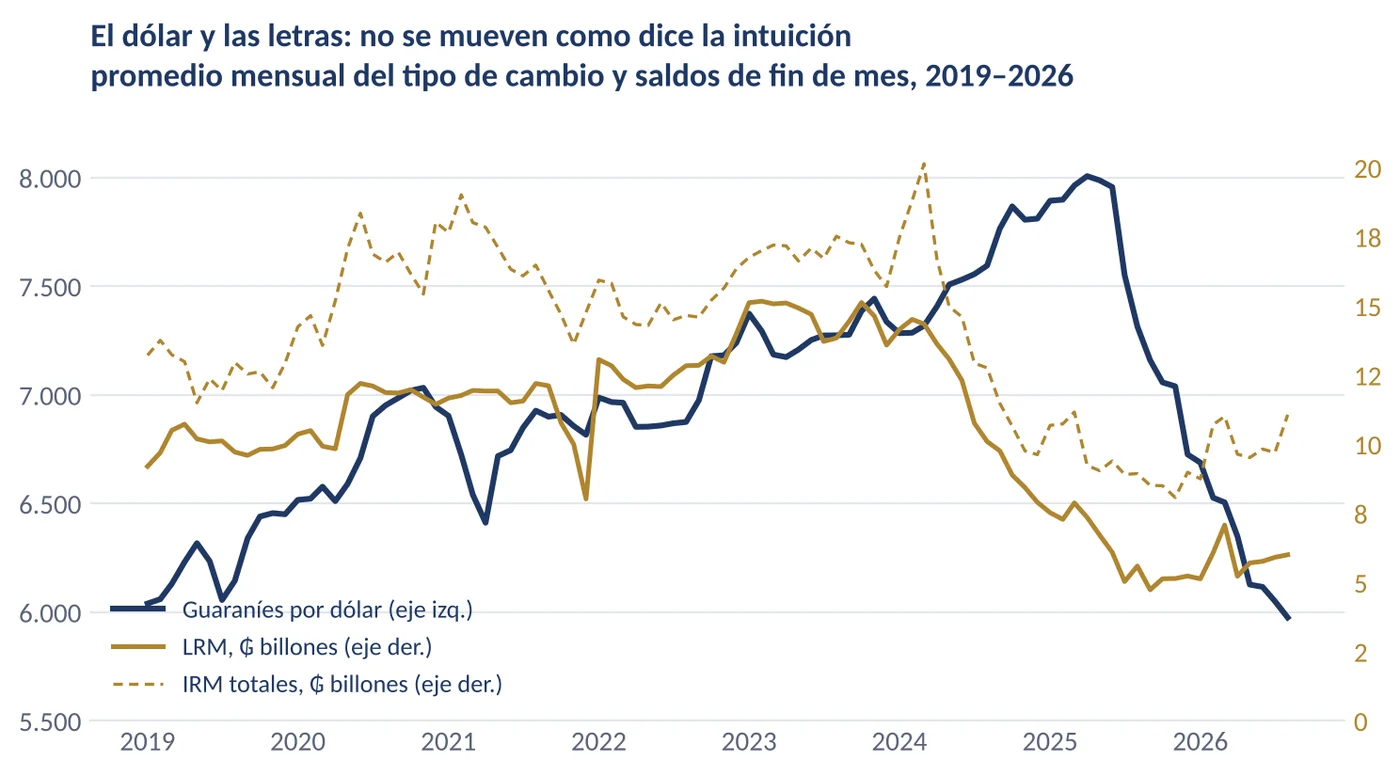
El dólar y el diferencial de tasas
Tipo de cambio, ₲ por US$, promedio mensual. Abril de 2025: ₲ 8.006; agosto de 2026: ₲ 5.975 (−25,4 %). * Agosto de 2026: preliminar.
El diferencial de los CDA se amplió 1,6 puntos desde abril de 2025
Tasa de los CDA en guaraníes menos la de los CDA en dólares, puntos porcentuales, promedio mensual. Un punto más se asocia con un dólar 0,69 % más barato en el mes.
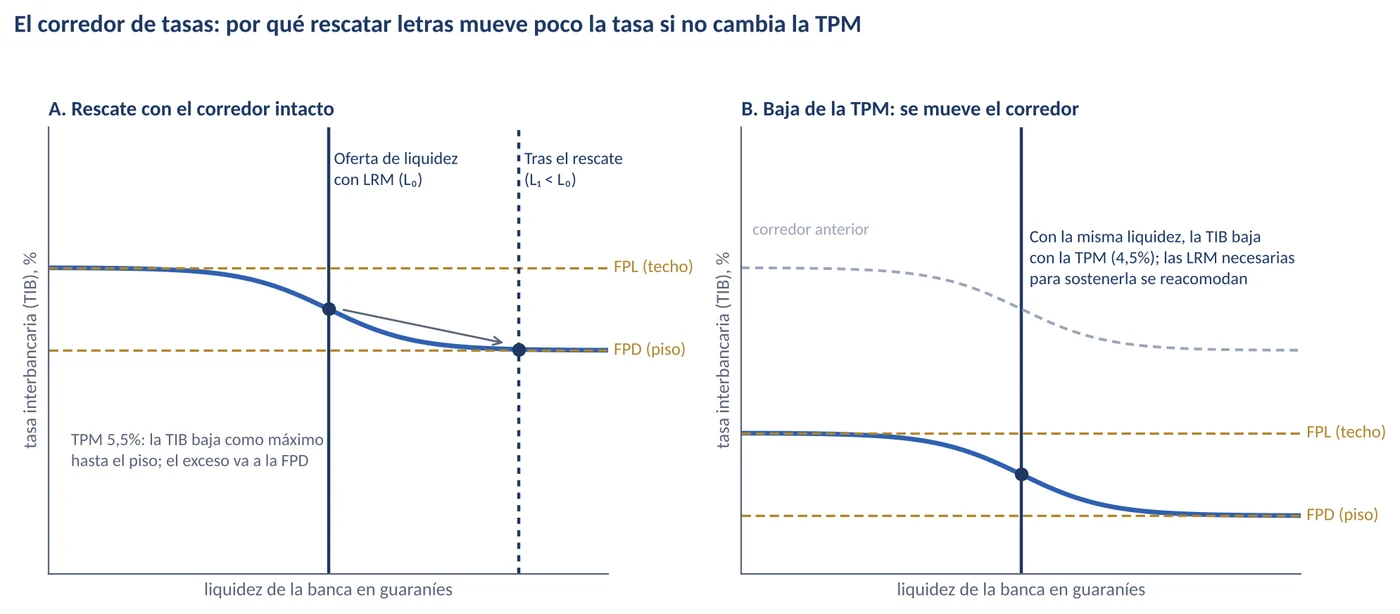
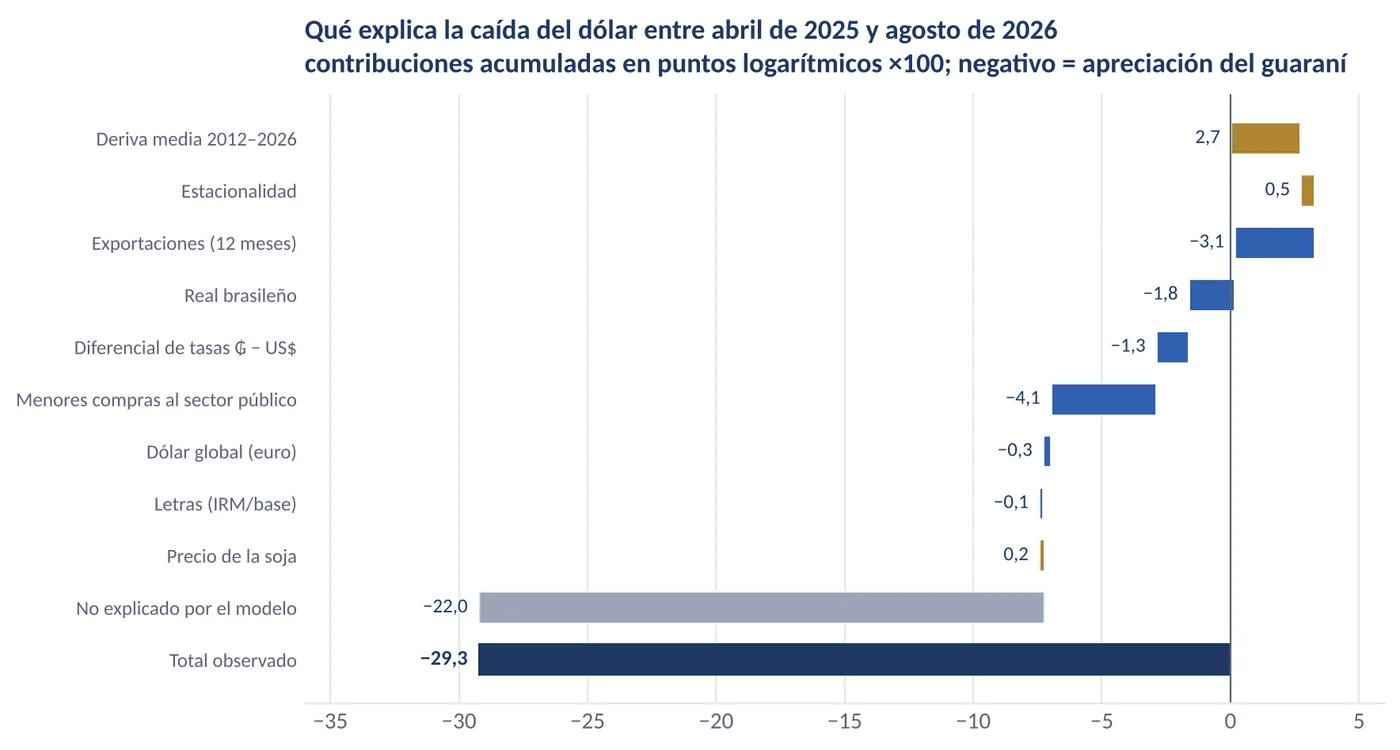
Las letras casi no explican el guaraní fuerte
Contribuciones a la variación del dólar entre abril de 2025 y agosto de 2026, puntos logarítmicos ×100 (−29,3 ≈ −25 %). Cada factor, como desvío de su promedio 2012–2026 (ecuación 3 del Cuadro 6).
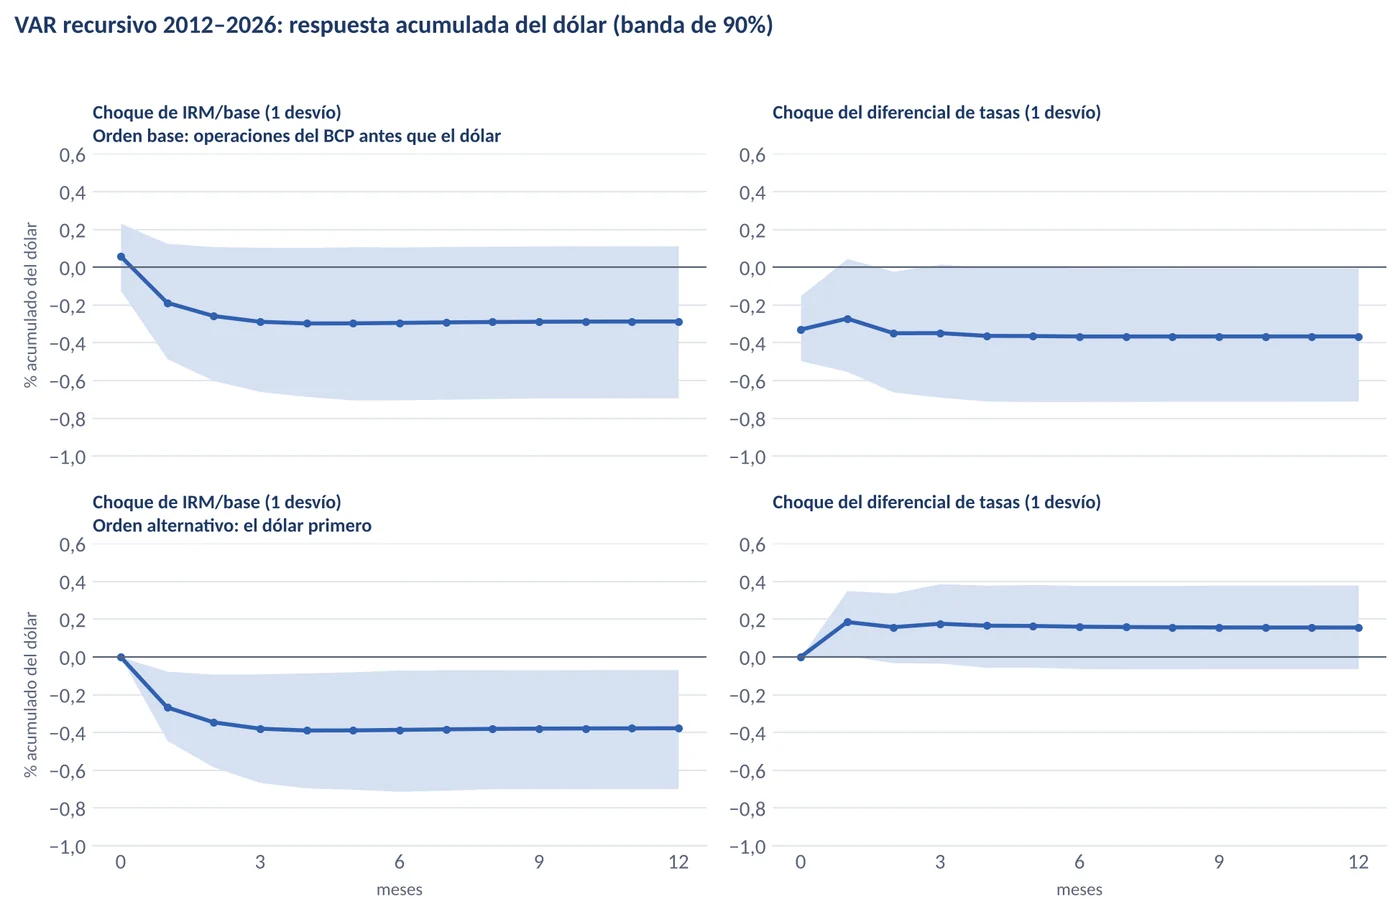
Respuesta del dólar a doce meses
Variación acumulada del dólar, %, a 0–12 meses de cada impulso; banda de 90 % con errores de Newey-West. Proyecciones locales, 2012–2026.
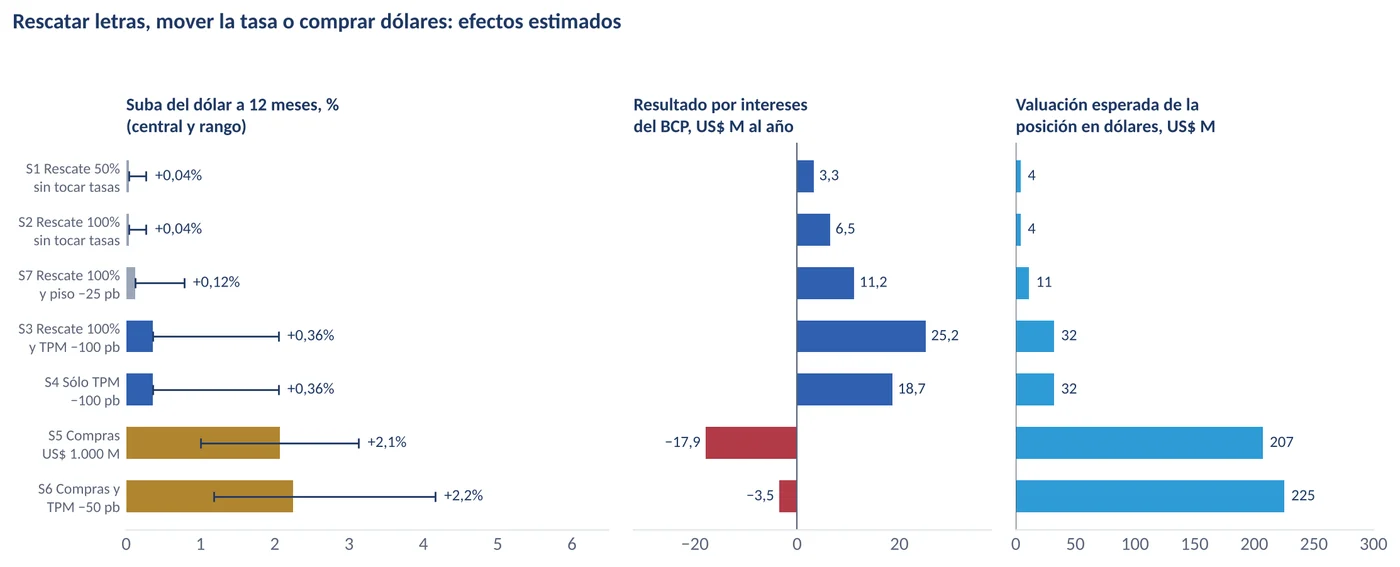
Rescatar letras mueve poco el dólar
Variación del dólar a doce meses, %. Punto: estimación central; línea: hasta la cota superior (traslado completo de la tasa al diferencial); en las compras, rango de la literatura (1 % a 3,1 % por US$ 1.000 millones).
Los escenarios
Situación inicial: LRM ₲ 6,00 billones, facilidad de depósito ₲ 5,06 billones, TPM 5,50 %, piso del corredor 5,25 %, tasa interbancaria 5,38 %. Efecto neto en intereses: por año, positivo = ahorro del BCP.
Escenario
Tasa interbancaria (pp)
Dólar a 12 m (%)
Rango
Efecto neto en intereses (US$ M)
Fuente: Observatorio Económico FCCAE-UC, «Letras, dólares y guaraníes. Los instrumentos de regulación monetaria del BCP en un sistema bimonetario» (octubre de 2026), con el Anexo Estadístico del Informe Económico del BCP. Correlaciones y simulaciones, no relaciones causales; agosto de 2026 es preliminar.
Sustitutos en el mostrador, complementarios en el sistema. Animación, cifras y gráficos del estudio «El efectivo y los medios de pago electrónicos en el Paraguay», 2.ª edición.
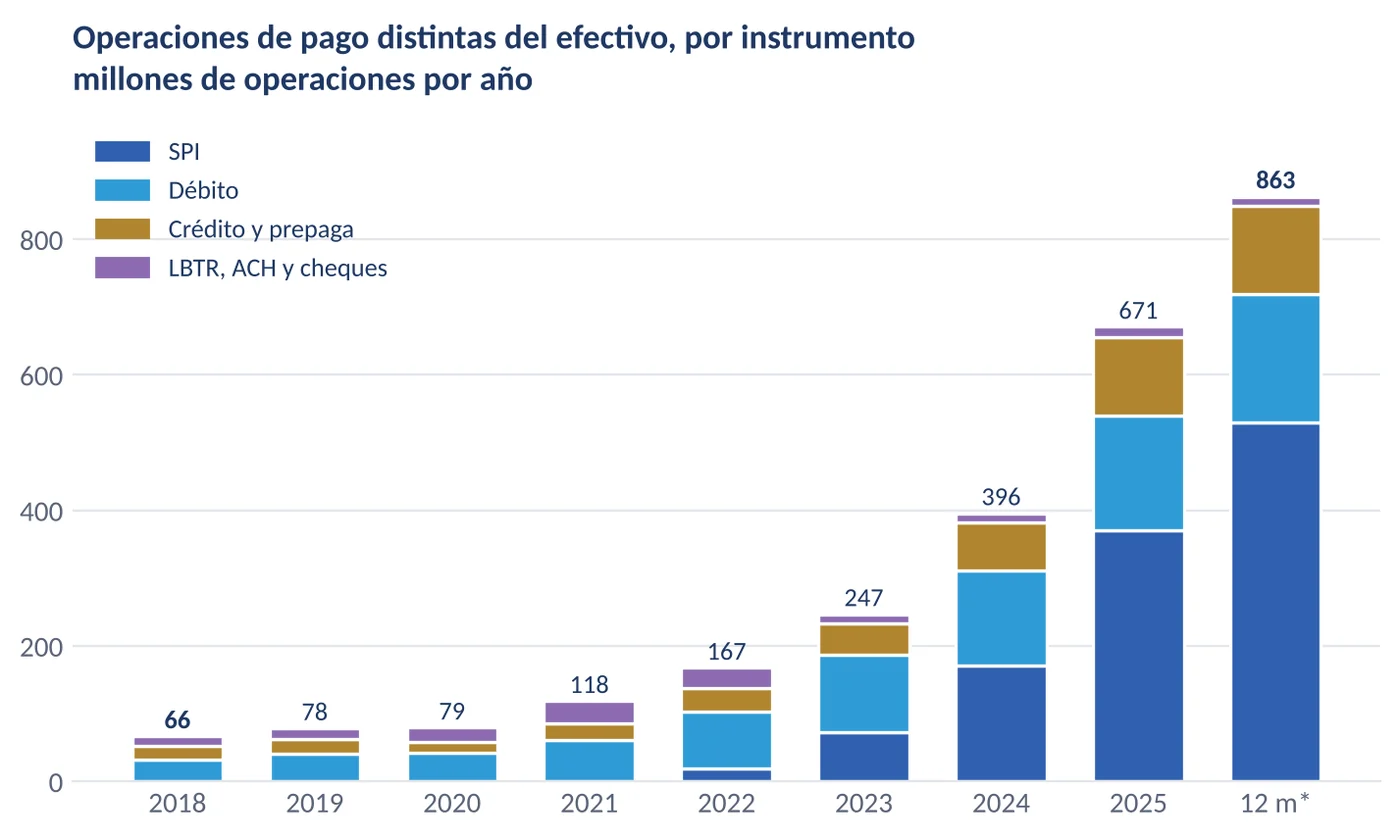
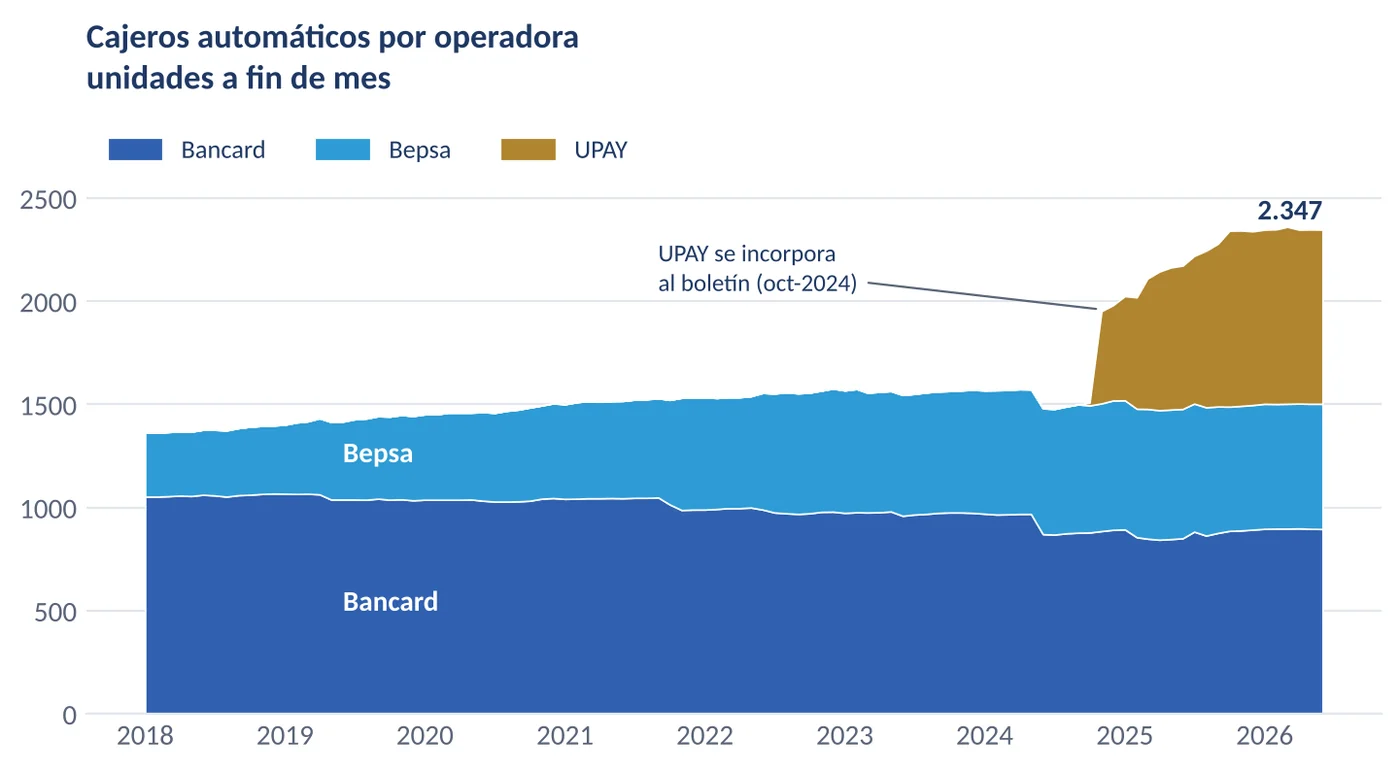
Boletín Estadístico de Sistemas de Pago (edición de junio de 2026) y Anexo Estadístico del Informe Económico (21-07-2026) del BCP. «12 meses»: julio de 2025 a junio de 2026. Montos reales deflactados por el IPC. Desde octubre de 2024 el boletín incluye una nueva red de cajeros (UPAY).
Trece veces más operaciones distintas del efectivo
Millones de operaciones por año. «Otros»: LBTR por cuenta de clientes, ACH, cheques y prepagas. 12 m: julio de 2025 a junio de 2026.
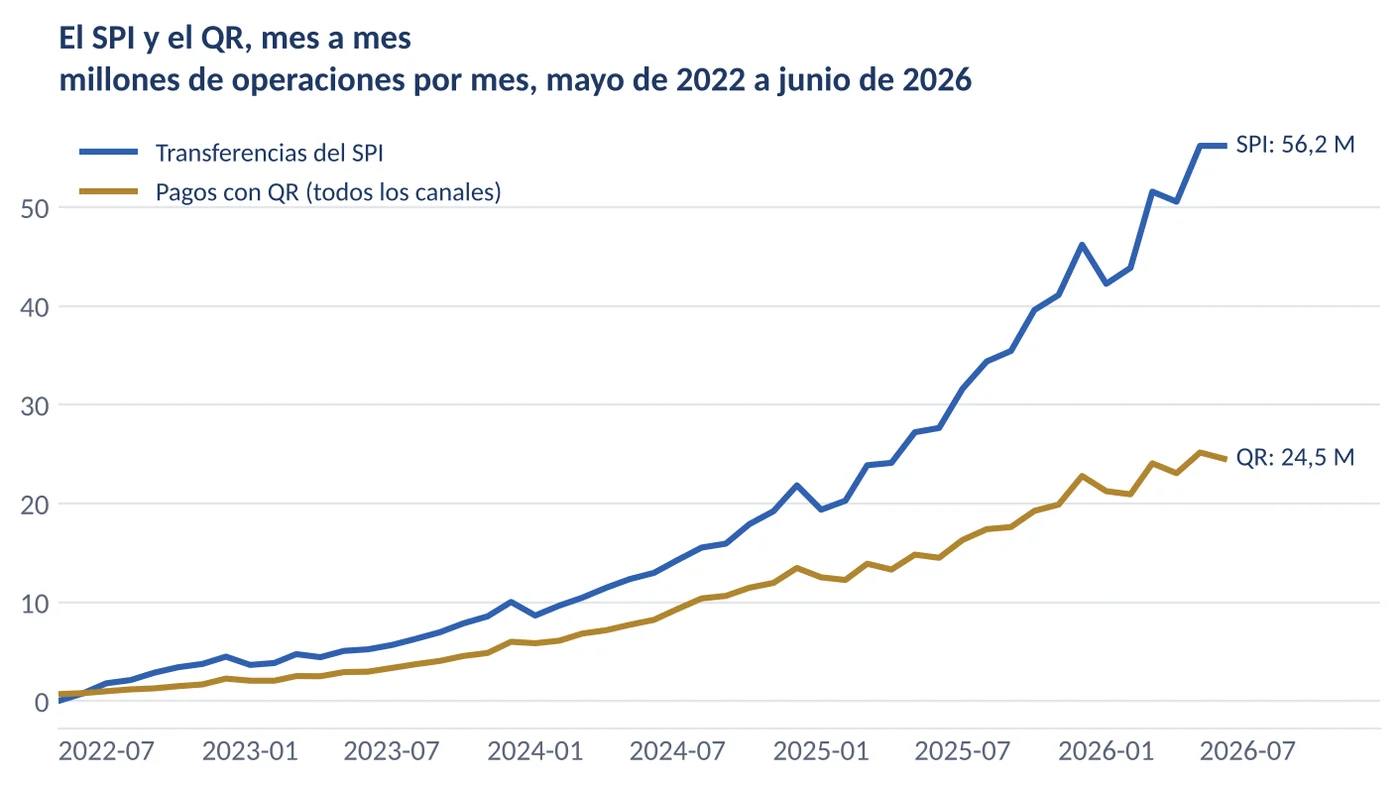
El SPI y el QR, mes a mes
Millones de operaciones por mes. Los pagos con QR con tarjeta ya están incluidos en las operaciones con tarjeta.
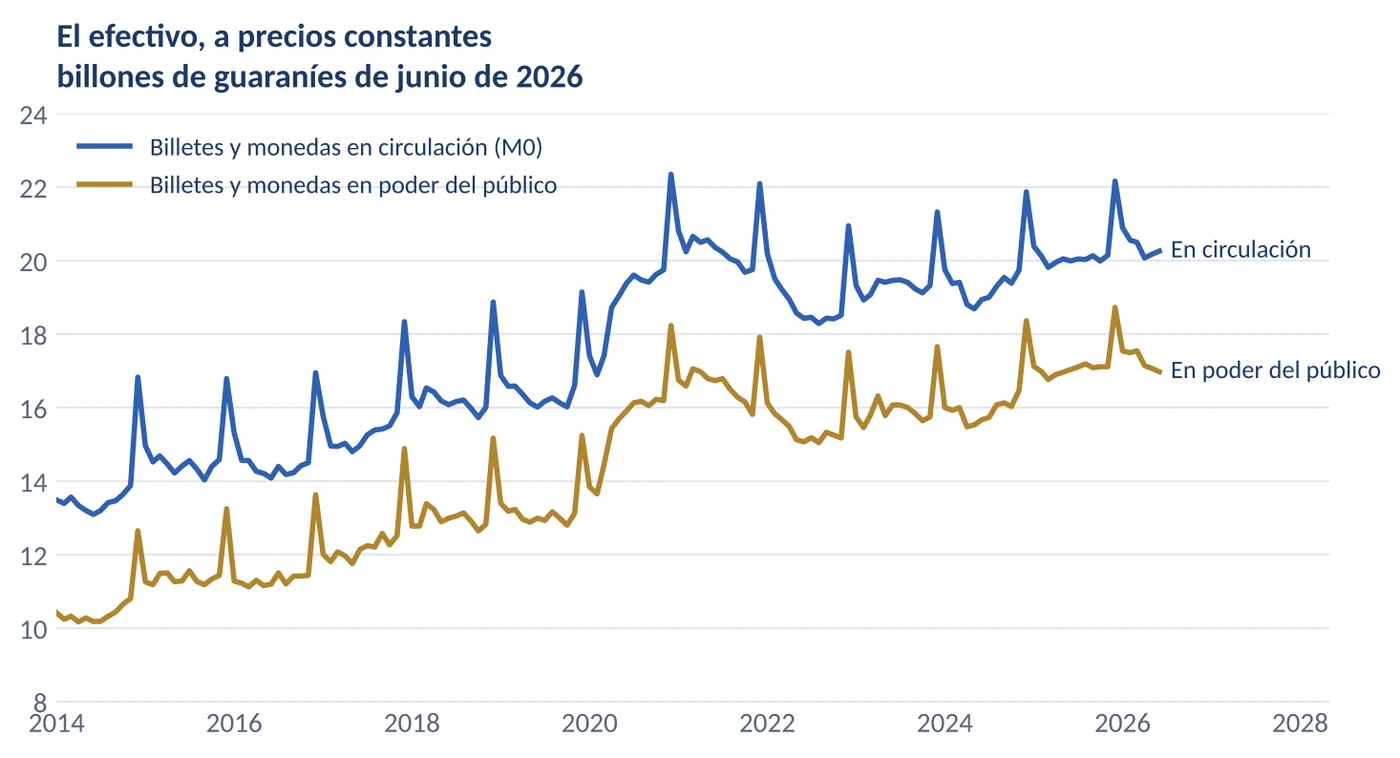
El efectivo no se fue: llegó a su máximo en 2025
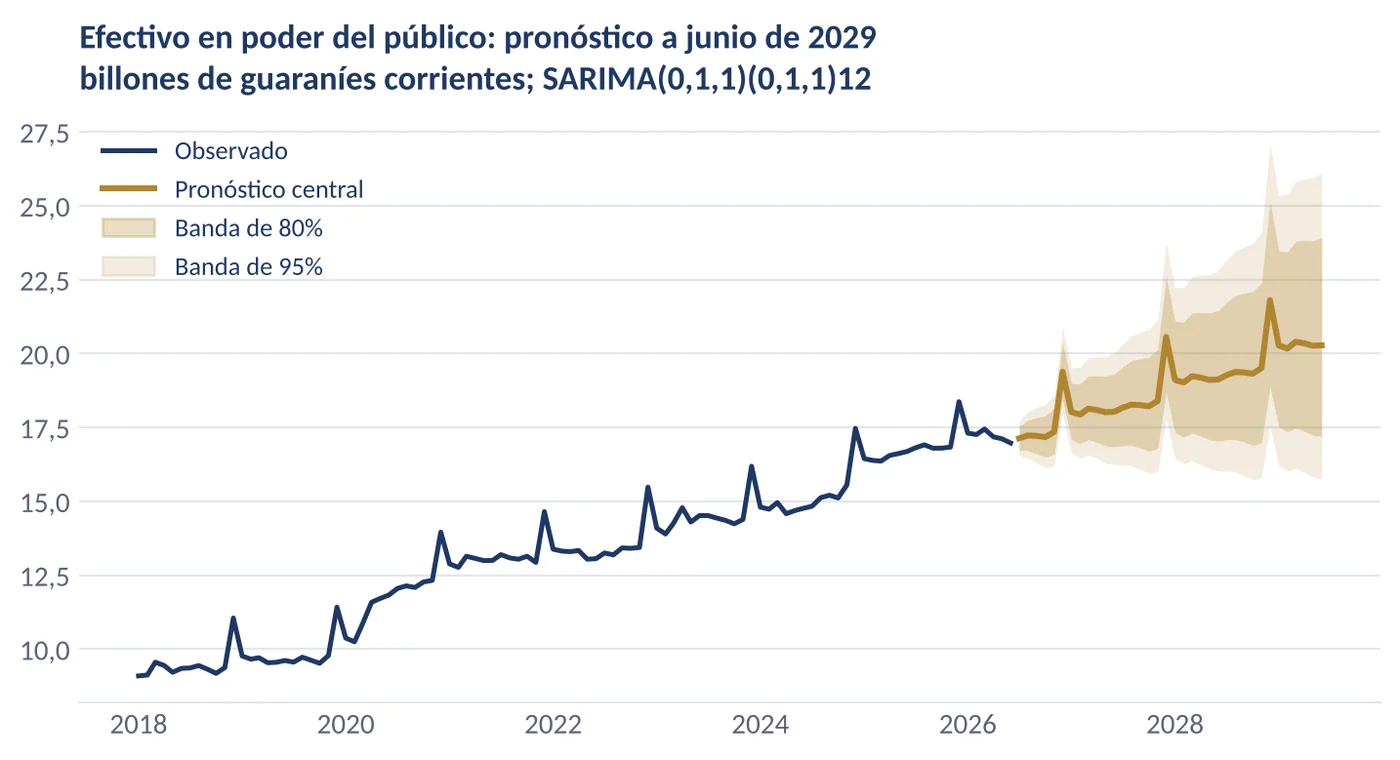
Billetes y monedas, billones de guaraníes de junio de 2026 (deflactados por el IPC). El pico de cada diciembre es estacional.
Pero en 2026 dejó de crecer en términos reales
Variación real interanual del efectivo en poder del público, %.
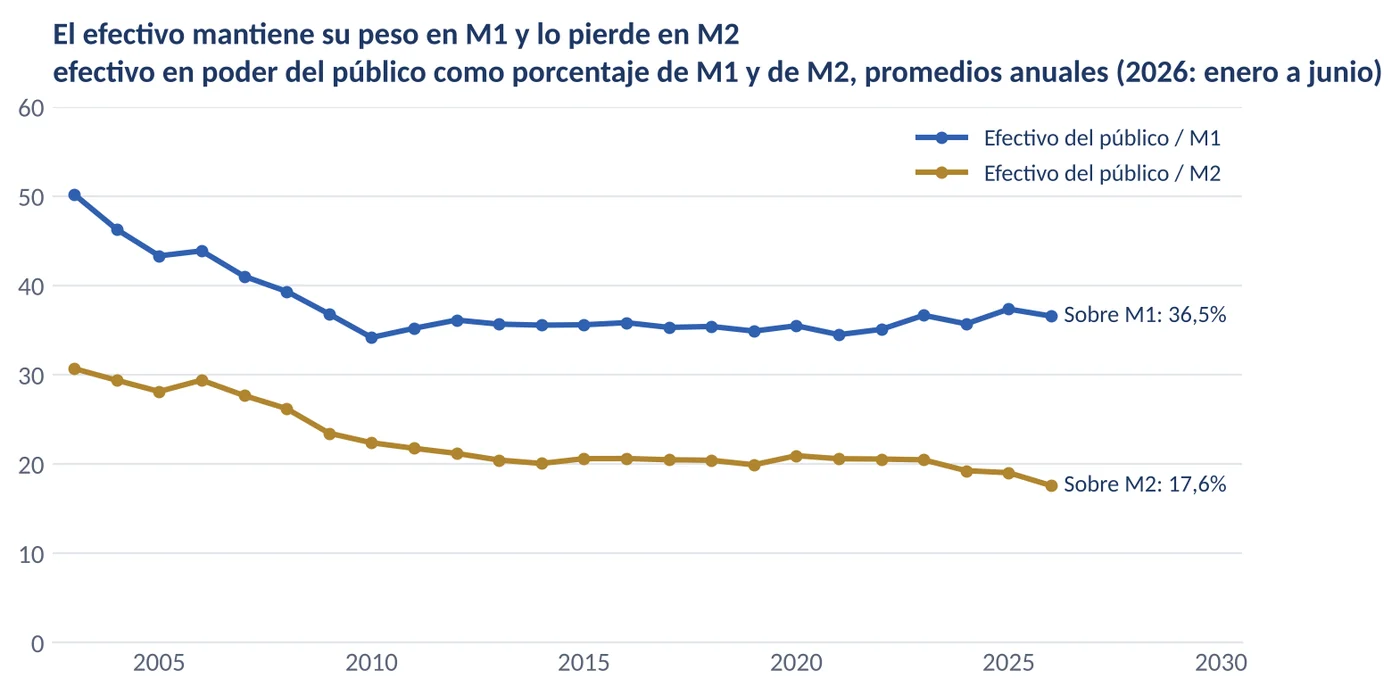
Un tercio de M1 desde hace quince años
Efectivo en poder del público como % de M1 y de M2, promedios anuales (2026: enero a junio).
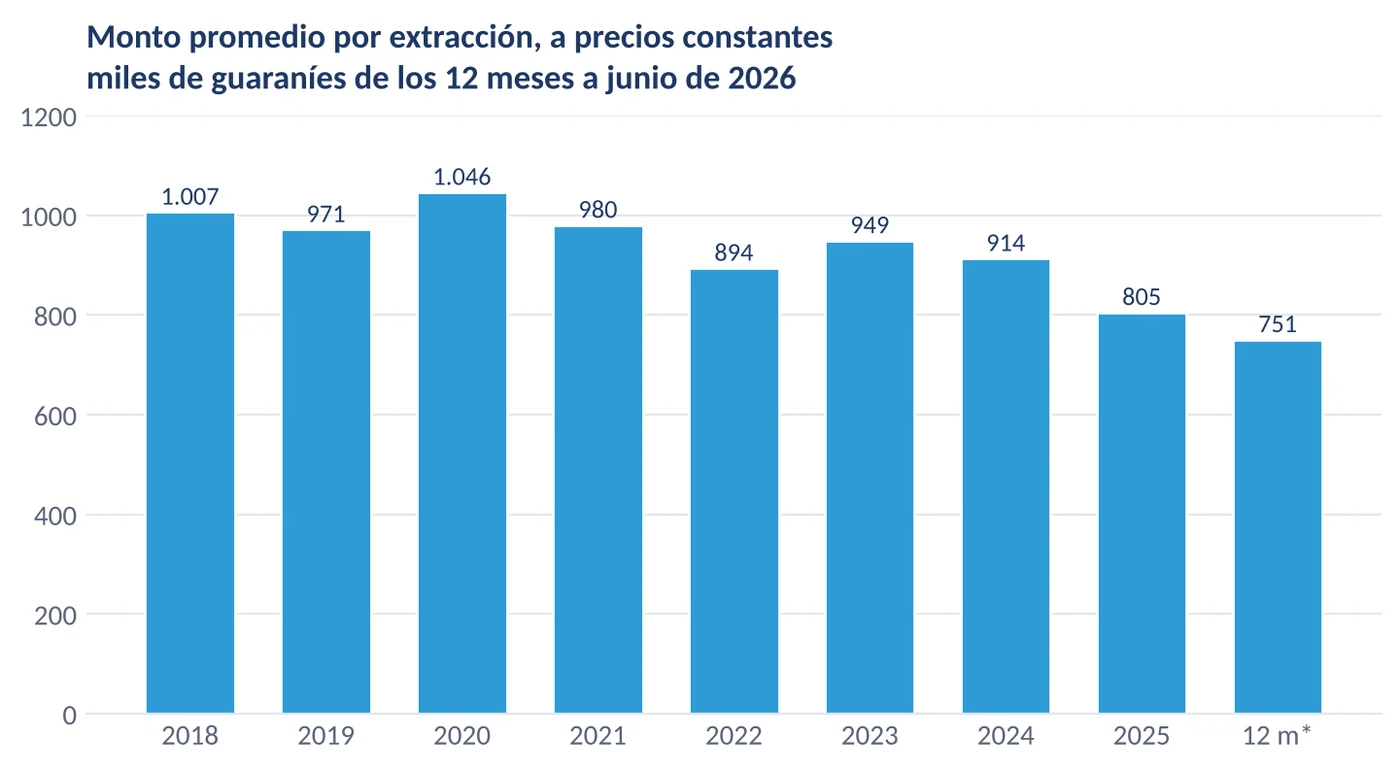
Más retiros que en 2018, pero cada uno vale un cuarto menos
Monto promedio por extracción en cajeros, miles de guaraníes de los 12 meses a junio de 2026, y extracciones en millones.
La red histórica de cajeros no crece desde 2022
Cajeros por operadora a fin de mes. UPAY (red de ueno, que informa 969 cajeros) aparece en el boletín en octubre de 2024: el aumento del total es, en su mayor parte, un cambio de cobertura, no una expansión de las redes históricas.
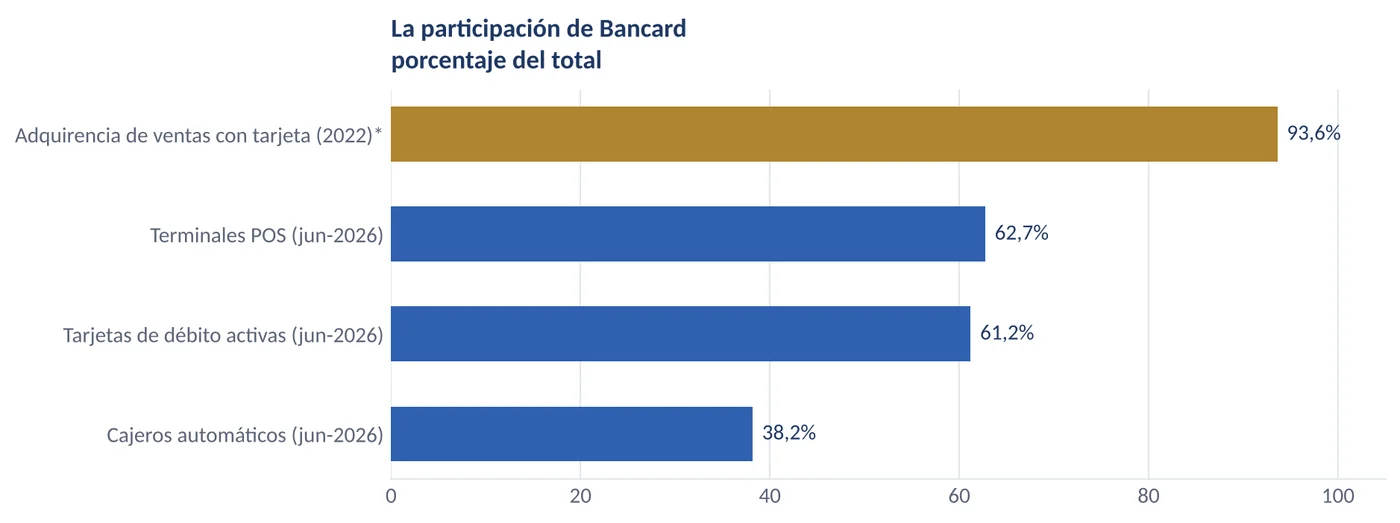
Un mercado de pagos muy concentrado
Participación de Bancard, %. Adquirencia: CONACOM, monto de las ventas con tarjeta de 2022. Resto: boletín del BCP, junio de 2026.
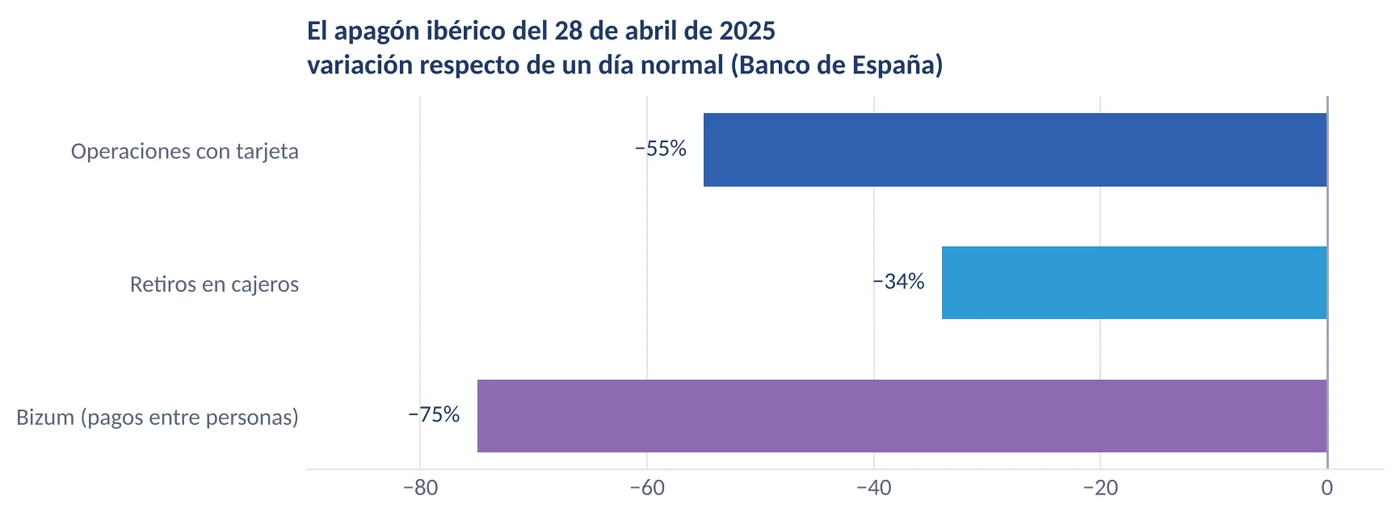
Cuando se corta la luz
Apagón ibérico del 28 de abril de 2025: caída del número de operaciones frente a un día normal, % (Banco de España). Los cajeros también fallan.
La puerta de entrada todavía es estrecha
% de adultos, 2024 (Global Findex 2025, Banco Mundial).
Cuánto sustituye la digitalización no se puede medir
% de la varianza de la intensidad de efectivo a 24 meses atribuida a la digitalización, según qué variable se ordena primero y si se aísla el confinamiento de marzo y abril de 2020 (VAR con 2 rezagos, 2018-2026).
Pronóstico a junio de 2029
Modelos SARIMA en logaritmos; variación frente a junio de 2026 (₲ 16,98 billones en poder del público y ₲ 20,26 billones en circulación). Real: con la meta de inflación del BCP (3,5 %). Las bandas a tres años son anchas. * −3,7 % si el modelo se estima sin el dato atípico de junio de 2026.
Serie
Jun-2029
95 %
Nominal
Real
Fuente: Observatorio Económico FCCAE-UC, «El efectivo y los medios de pago electrónicos en el Paraguay», 2.ª edición (octubre de 2026), con el Boletín Estadístico de Sistemas de Pago (junio de 2026) y el Anexo Estadístico del Informe Económico (21-07-2026) del BCP. El Paraguay no mide qué proporción de los pagos se hace en efectivo.
El acceso a la consulta se emparejó entre ricos y pobres; la protección financiera, no. Animación, cifras y gráficos del estudio «El sistema de salud paraguayo. Financiamiento, carga de enfermedad y equidad del aseguramiento, 2000-2025», versión 2.
Consulta, cobertura y medicamentos: microdatos de la EPHC anual del INE, 2022-2025 (n = 61.912 a 55.934 personas), quintiles de ingreso per cápita del hogar. Índice de inequidad horizontal: desigualdad de la consulta por ingreso descontadas edad, sexo y gravedad; errores estándar por bootstrap de conglomerados. Gasto: cuentas de salud de la OMS, 2000-2023. Composición del gasto de bolsillo: última medición de montos, 2014.
La consulta se emparejó entre quintiles
Consultaron a un profesional al enfermarse, % de quienes declararon un episodio, por quintil de ingreso per cápita del hogar. EPHC anual.
La cobertura de seguro, no
Con seguro médico (IPS, privado u otro), % de la población por quintil de ingreso. La razón entre el quintil más rico y el más pobre pasó de 16 a 9.
La inequidad horizontal cayó a un tercio
Índice de inequidad horizontal en la consulta: cuánto pesa el ingreso descontadas edad, sexo y gravedad. Barras de error: ± 1 error estándar (bootstrap de conglomerados). Positivo = pro-rico.
El seguro sigue atado al empleo formal
Con seguro médico, % de cada grupo, 2025. Ocupados no agropecuarios por formalidad; población por condición de pobreza.
Medicamentos gratuitos: creció el programa, no cambió a quién favorece
Recibieron medicamentos gratuitos, % de los pacientes que consultaron, por quintil de ingreso. Brecha Q1 – Q5: 21,5 puntos en 2022; 31,8 en 2025.
Qué mide cada índice, y qué cambió
Índices de concentración por ingreso (−1 a +1; positivo = concentrado en los ricos). Error estándar de 2025 por bootstrap de conglomerados; el cambio se contrasta con remuestreo conjunto de la unidad primaria de muestreo.
Indicador
2022
2025
EE 2025
¿Cambió?
El gasto en salud creció; el público, más
Gasto corriente en salud, % del PIB, 2000-2023. Cuentas de salud de la OMS.
El bolsillo financia menos que antes, pero más que la región
Gasto de bolsillo de los hogares, % del gasto corriente en salud, 2000-2023. La línea punteada marca el umbral del 20 % que suele considerarse razonable.
Paraguay, el más dependiente del bolsillo en Sudamérica
Gasto de bolsillo, % del gasto corriente en salud, 2023, ocho países con cuentas comparables y agregado de América Latina y el Caribe (Banco Mundial).
Quién financia el sistema
Gasto corriente en salud por esquema de financiamiento, %, 2021. Cuentas de Salud del Paraguay.
La consulta es el 6 % del gasto de bolsillo
Composición del gasto de bolsillo en salud de los hogares, %, última medición de montos (2014).
La cobertura, departamento por departamento
Con seguro médico, % de la población, 2022 y 2025. Ordenado por 2025.
Qué determina tener seguro
Efectos marginales del modelo logit de cobertura, 2025, en puntos porcentuales, a igualdad de las demás variables. n = 39.142; pseudo-R² 0,351. Todos significativos al 1 % salvo la edad.
Variable
Efecto, pp
Error estándar
Significativo
Fuente: Observatorio Económico FCCAE-UC, «El sistema de salud paraguayo. Financiamiento, carga de enfermedad y equidad del aseguramiento, 2000-2025», versión 2 (octubre de 2026). Microdatos de la EPHC anual del INE 2022-2025; cuentas de salud de la OMS; Cuentas de Salud del Paraguay 2021. Todos los cálculos fueron replicados de forma independiente.
Por qué el ómnibus del AMA pierde pasajeros: el tiempo, no el precio. Animación, cifras y gráficos del estudio «El transporte en el Paraguay», versión 2.
Tiempos, esperas y preferencias: microdatos de la Encuesta de Movilidad del AMA 2021 (PNUD-INE), levantada en pandemia. Costo generalizado: tiempo valorado a la mitad del ingreso laboral por hora de quienes viajan al trabajo en ómnibus, espera y caminata al doble, guaraníes de 2021. Red propuesta: modelo estratégico del estudio.
El ómnibus tarda más, aun a igual distancia
Minutos por viaje según el modo principal: duración media y duración estimada para 10 km. AMA, 2021.
Sumando el tiempo, la moto gana aun con pasaje gratuito
Costo de un viaje de 10 km: dinero más valor del tiempo (mitad del ingreso por hora; espera y caminata al doble). Guaraníes de 2021.
Los usuarios piden frecuencia
Aspecto del servicio mencionado primero como el más importante, % de usuarios del último mes. AMA, 2021.
Los que no lo usan, también
Qué haría que usaran el ómnibus quienes no lo usan, %. AMA, 2021.
Una red con troncales lo pondría a la par del auto y la moto
Minutos de un viaje de 11,7 km del este del AMA al centro de Asunción. La red propuesta supone troncales a 20 km/h con carril exclusivo; modelo estratégico del estudio.
El resultado según los supuestos
Costo del viaje de 10 km con otros valores del tiempo (% del ingreso por hora) y ponderadores de la espera. Guaraníes de 2021. La moto es la más barata en todas las combinaciones.
Supuestos
Ómnibus
Automóvil
Moto
La demanda medida es mucho menor que la declarada
Viajes o validaciones por día en el transporte público del AMA, según la fuente. Las cifras declaradas o estimadas y las medidas por el billetaje no son estrictamente comparables.
El subsidio se multiplicó desde el pago por validación
Subsidio al transporte público del AMA, ₲ miles de millones corrientes. Años sin barra: sin dato verificable.
La brecha entre tarifa técnica y pasaje es el subsidio
₲ por pasajero. El pasaje está congelado desde mayo de 2020; la tarifa técnica la fija el Estado.
La moto llegó a más de la mitad de los hogares
% de hogares con al menos una moto o un automóvil, 2003-2025 (EPH/EPHC, INE).
Por viaje, el AMA subsidia menos que la región
Subsidio por viaje o por validación, USD. Bogotá y CABA: costo o tarifa técnica menos tarifa (implícito).
La reforma no ahorra: compra otro servicio con un gasto parecido
Costo fiscal anual del subsidio según la trayectoria, ₲ miles de millones corrientes.
Red actual y red propuesta
Modelo estratégico del estudio, con ₲ 6.500 por dólar y pasaje integrado de ₲ 3.000. «Planificación» es la variante que se recomienda para presupuestar.
Escenario
Viajes por día hábil
Buses
Millones de km al año
Costo, millones de USD
Subsidio, millones de USD
Cobertura tarifaria, %
Subsidio por viaje, ₲
Fuente: Observatorio Económico FCCAE-UC, «El transporte en el Paraguay. Movilidad, parque automotor, carga y subsidios», versión 2 (octubre de 2026). Microdatos de la Encuesta de Movilidad del AMA 2021 (PNUD-INE), levantada en pandemia: sus proporciones son más confiables que sus totales.
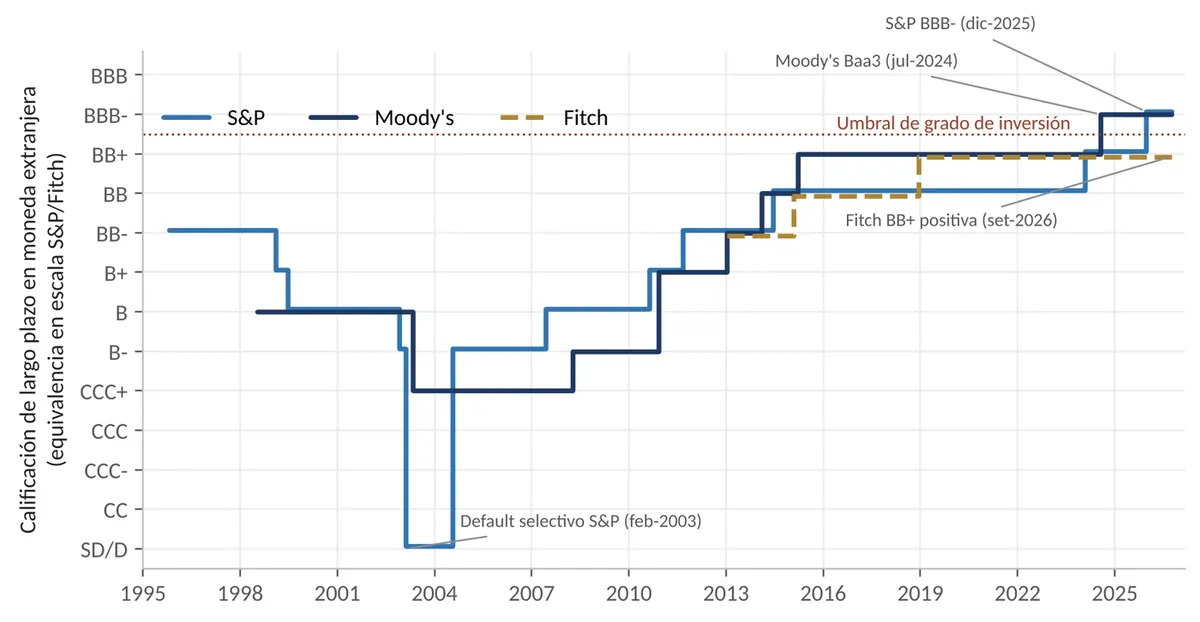
S&P, Moody's, Fitch y la visión del FMI: qué falta para el tercer grado de inversión. Información al 2 de octubre de 2026.
Gráfico. Calificación soberana del Paraguay en moneda extranjera, 1995-2026. Fuente: Observatorio Económico FCCAE-UC, con comunicados de S&P, Moody's y Fitch.
El Paraguay tiene grado de inversión de Moody's y de S&P. Fitch lo mantiene un escalón por debajo, con perspectiva positiva, y el 30 de setiembre decidió no subirlo: los atrasos con proveedores, de unos USD 1.270 millones al cierre de 2025, y la postergación de la vuelta al tope de la Ley de Responsabilidad Fiscal hasta 2028 dañaron la credibilidad fiscal.
El estudio se apoya en los informes originales de las tres agencias y del FMI, compara al país con otros 15 de la región y simula 20.000 trayectorias de la deuda. Su conclusión es que el riesgo es de credibilidad, no de solvencia. Propone un plan en dos horizontes: credibilidad fiscal y técnica (2026-2031) y calidad institucional y democrática (2026-2040).
Lo que los datos permiten, y no permiten, decir. Cifras al 25 de setiembre de 2026.
El dólar llegó el 25 de setiembre a ₲ 5.873, su nivel más bajo desde 2018. La historia, el mercado a plazo y el desalineamiento del tipo de cambio real dejan espacio para una recuperación moderada en los próximos doce meses, con un margen de error amplio. Cuánto, lo decidirán Brasil, la Reserva Federal y el petróleo; lo que sigue faltando aquí es una regla para acumular reservas.
Gráfico. El dólar en el Paraguay, 2023–2026, y rango histórico de su variación a doce meses. Las franjas muestran por dónde habría ido el dólar si, desde el 25 de setiembre, repitiera las variaciones observadas desde 2010: la oscura contiene la mitad de los casos; la clara, ocho de cada diez. No son un pronóstico. Fuente: Observatorio Económico FCCAE-UC con cotizaciones referenciales y curva a plazo del BCP (25 de setiembre de 2026).
El dólar puede haber tocado piso, o no: los datos permiten esperar una recuperación moderada, no garantizarla. Cuánto se mueva lo decidirán Brasil, la Reserva Federal y el petróleo, que no se controlan desde Asunción. Lo que sí se decide aquí es si esos vaivenes se enfrentan con una política cambiaria de una sola dirección o con una regla que actúe en ambas.
Leer el estudio completo
El 25 de setiembre, el Banco Central del Paraguay (BCP) publicó una cotización referencial de ₲ 5.873 por dólar, la más baja desde setiembre de 2018. Desde el máximo de abril de 2025 (₲ 8.030) el dólar cayó 26,9 %, y 17,2 % en doce meses. Además, oscila más: en las últimas cuatro semanas, su volatilidad superó en dos tercios el promedio desde 2010.
La pregunta que se repite en empresas y hogares es si el dólar ya tocó piso. Con un cuarto de siglo de datos del BCP, la respuesta tiene dos partes: hay razones para esperar una recuperación moderada, pero la incertidumbre es amplia.
Una apreciación con sello local
En el último año, el dólar bajó apenas 2,7 % frente al real brasileño y se mantuvo estable frente a una canasta amplia de monedas. La baja fue, sobre todo, local: exportaciones récord (US$ 14.025 millones entre enero y agosto, 24,7 % más que en igual período de 2025) y una soja 18 % más cara.
Y ocurrió aunque el BCP dejó de vender dólares a los bancos a fines de octubre de 2025. Como siguió comprando las divisas del sector público (US$ 339 millones en lo que va de 2026), pasó de ofrecer en neto unos US$ 400 millones al año a absorber una cifra parecida. Lo que no hizo fue comprar en el mercado: su planilla diaria no registra compras a los bancos desde 2014.
El resultado es un tipo de cambio real (el que descuenta la inflación propia y la de los socios comerciales) más apreciado que en el 97 % de los meses de las últimas tres décadas. Ningún socio explica por sí solo ese extremo: frente a los Estados Unidos, el tipo de cambio real está cerca de su mediana histórica, aunque en el último año fue donde más se apreció el guaraní.
Tres referencias para doce meses
El mercado a plazo es la primera. La curva que publica el BCP ubica el dólar a un año en ₲ 5.975, 1,7 % por encima del precio actual. Esa diferencia sólo compensa que los instrumentos en guaraníes pagan unos dos puntos más de interés que los de dólares: es un costo financiero, no un pronóstico.
La historia es la segunda. Desde 2010, el dólar terminó más caro que un año antes en dos de cada tres períodos de doce meses, con una suba típica de 3,2 %. Pero la cifra depende del período (desde 2003, la suba típica fue de apenas 1 %) y ningún episodio anterior partió de un tipo de cambio real tan apreciado.
La tercera es el desalineamiento. Cuanto más se aleja el tipo de cambio real de su promedio de diez años (en julio estaba unos 15 % por debajo), más tiende después el dólar a recuperar terreno: con la brecha actual, esa relación sugiere cerca de 5 % en un año. Es una señal débil: explica una décima parte de los movimientos, puede errar por diez puntos o más y, medida frente al dólar estadounidense, casi desaparece.
Las tres referencias rondan un +3 % hacia setiembre de 2027 (unos ₲ 6.050), pero comparten la misma tendencia de fondo y no se confirman entre sí. Tampoco dibujan un rango probable: desde 2010, sólo uno de cada seis períodos de doce meses terminó entre +2 % y +5 %, y en uno de cada tres el dólar no subió. En ocho de cada diez, la variación quedó entre −10 % y +12 %; hoy, entre ₲ 5.300 y ₲ 6.580.
Conviene no leer estas cifras como una apuesta. Los modelos del Observatorio, ponderados por su desempeño, hoy no señalan una dirección, y la diferencia entre compra y venta en las pizarras bancarias (de 2,6 % a 4,1 % el 25 de setiembre) absorbe buena parte de esos movimientos.
Un calendario que pesa, pero se compensa
Octubre es, desde 2001, el mes en que más sube el dólar: 1,6 % en promedio, con alzas en siete de cada diez años. La contracara es la cosecha: entre febrero y abril predominan las bajas, y en marzo el dólar cayó en tres de cada cuatro años. En doce meses, ambos efectos tienden a compensarse.
Fuerzas en las dos direcciones
Brasil. El 4 de octubre se vota la primera vuelta. La encuesta de Datafolha del 25 de setiembre da ventaja a Lula da Silva sobre Flávio Bolsonaro: 40 % a 36 %, y 47 % a 45 % en un balotaje. Un resultado disputado debilitaría al real y presionaría al alza al dólar también aquí; uno que los mercados lean como favorable jugaría en sentido contrario.
La Reserva Federal. El 16 de setiembre subió su tasa a un rango de 3,75 % a 4,00 %, la primera suba desde julio de 2023. Si sigue subiendo, se debilitará uno de los factores que sostuvieron al guaraní: el incentivo a traer dólares para colocarlos en guaraníes.
El petróleo. El crudo de referencia (Brent) volvió a superar los US$ 110 por barril en setiembre. El Paraguay importa todos los derivados que consume: una factura más cara es más demanda de dólares, un riesgo que el BCP mencionó al mantener su tasa en 5,50 % el 22 de setiembre.
Del lado del guaraní. La inflación es de 1,5 %, en el piso del rango meta, y la tasa de interés real ronda el 4 %. Los depósitos en dólares crecieron US$ 2.266 millones en un año y el grado de inversión facilita el financiamiento externo: son dólares que pueden seguir llegando al mercado.
El Banco Central. Once meses sin vender a los bancos es un récord en las series diaria (desde 2013) y mensual (desde 2005). Cuando reanudó, lo hizo casi siempre tras subas del dólar: en cinco de las siete reanudaciones desde 2014, de 1,9 % a 4,8 % en el mes previo.
Lo que falta sigue siendo una regla
Los datos muestran una asimetría: el BCP vende cuando el dólar sube, pero no compra en el mercado cuando baja. Por eso vale la pena evaluar lo que el Observatorio propuso el 16 de setiembre: un programa preanunciado de compra de reservas, por un monto fijo, con calendario público y esterilizado (retirando los guaraníes emitidos), sin fijar un precio. No es gratis: cuesta unos dos puntos anuales sobre lo acumulado, y con una inflación bajo la meta el BCP tiene también la alternativa de la tasa de interés.
El dólar puede haber tocado piso, o no: los datos permiten esperar una recuperación moderada, no garantizarla. Cuánto se mueva lo decidirán Brasil, la Reserva Federal y el petróleo, que no se controlan desde Asunción. Lo que sí se decide aquí es si esos vaivenes se enfrentan con una política cambiaria de una sola dirección o con una regla que actúe en ambas.
Cuadro. Los números del estudio
Indicador
Dato
Período o referencia
Dólar referencial del BCP
₲ 5.873
25 de setiembre de 2026
Variación desde el máximo
−26,9 %
Desde el 2 de abril de 2025
Tipo de cambio real multilateral (1995 = 100)
88,7
Julio de 2026
Exportaciones totales
US$ 14.025 millones (+24,7 %)
Enero–agosto de 2026
Compras netas del BCP al sector público
US$ 339 millones
2026, hasta el 18 de setiembre
Meses sin ventas del BCP a los bancos
11
Desde el 31-10-2025
Dólar a plazo a un año (curva del BCP)
₲ 5.975 (+1,7 %)
25 de setiembre de 2026
Cupón cero en ₲ / letra del Tesoro de EE.UU., a 3 meses
6,01 % / 4,08 %
25 y 24 de setiembre de 2026
Variación típica (mediana) del dólar a doce meses
+3,2 %
Períodos de 2010 a 2026
Períodos de doce meses en que el dólar no subió
34 %
2010–2026
Inflación interanual
1,5 %
Agosto de 2026
Fuente: Observatorio Económico FCCAE-UC con datos del BCP (cotizaciones, planilla de divisas, operaciones a plazo, curvas y Anexo Estadístico del 25 de setiembre de 2026), la base FRED y Datafolha. Detalle en el estudio «El dólar en el Paraguay: tendencias, determinantes y escenarios a doce meses». Este análisis tiene fines académicos e informativos y no constituye una recomendación de compra o venta de divisas.
Observatorio Económico · FCCAE-UC · Estudio breve · Datos al 25-09-2026 · Publicado 27-09-2026
Historia económica del Paraguay · Perfil biográfico
Carlos A. Pedretti, el «creador» del guaraní y de la estabilidad financiera
Presidió el banco emisor entre 1940 y 1947. Un perfil documentado, norma por norma.
Carlos A. Pedretti en su despacho. Fotografía sin fecha.
Bajo su conducción el Paraguay cerró el mercado de cambios, sustituyó una moneda destruida, dictó su primera ley de bancos y creó la Superintendencia de Bancos. Él mismo sostuvo, en 1945 y en 1982, que esa obra no había sido de un solo hombre.
En febrero de 1941, cuando se dictó el control de cambios, las reservas del banco emisor cubrían el 9,3 % de los billetes en circulación; a fines de 1945, el Fondo de Estabilización Monetaria equivalía al 117,7 %. El perfil reconstruye esa secuencia con el Registro Oficial y las memorias del banco, incluido lo que la celebración suele omitir.
Historia económica del Paraguay · Serie en 22 partes
Eligio Ayala (1879-1930): vida, obra económica y tiempo
Nueve ejercicios seguidos sin un peso de emisión en el presupuesto. Una reconstrucción documentada, parte por parte.
Eligio Ayala ante su escritorio. Fotografía sin fecha.
Vino de una chacra de Mbuyapey, fue juez antes de ser doctor y pasó en Europa entre ocho y diez años, según la fuente. Fue ministro de Hacienda en medio de una corrida bancaria y de una guerra civil, después presidente de la República, y otra vez ministro hasta su muerte, en octubre de 1930.
Según la serie presupuestaria de Herken Krauer, entre los ejercicios 1923-24 y 1931-32 la emisión no aportó nada a los ingresos del Estado; en los veintitrés anteriores había llegado al 51 %. La serie sigue esa regla desde la Oficina de Cambios de 1916 hasta la deuda de Londres y el rearme, con lo que costó y con lo que no llegó a institucionalizarse. Ninguna divergencia entre fuentes se promedia.
Observatorio Económico · FCCAE · Universidad Católica «Nuestra Señora de la Asunción»
Compras compensatorias
El Observatorio propone completar el esquema cambiario de 2013 con una regla pública y simétrica para el flujo neto del Tesoro con el BCP: comprar en el mercado el saldo neto que el Tesoro retira en el semestre, devolver al mercado el que aporta y, en las fases de fuertes entradas, retenerlo con un tope anunciado.
Tablero del estudio sobre el esquema cambiario paraguayo · Fecha de corte: 30 de octubre de 2026
Indicadores clave
Dólar, cotización referencial
₲ 5.868 por dólar
28-10-2026. Mínimo del año: ₲ 5.694,47 (9-10).
Fuente: BCP
Valor del guaraní frente al dólar, 2025
+19,1%
Dic-2024 a dic-2025, fin de período. El dólar bajó 16,0%.
Fuente: BCP; cálculo del Observatorio
Valor del guaraní frente al dólar, 2026
+12,7%
Dic-2025 a sep-2026, fin de período. El dólar bajó 11,3%.
Fuente: BCP; cálculo del Observatorio
Reservas internacionales netas
11.183 USD M
16-10-2026: 169 más que en dic-2025 y 557 menos que el máximo de agosto (unos 11.740).
Fuente: BCP, vía ABC Color (27-10-2026)
Cobertura de reservas, métrica ARA del FMI (2025)
142%–161%
161%: proyección en la serie de la revisión de enero de 2026. 142%: Artículo IV 2026, otra metodología. Rango adecuado: 100%–150%.
Fuente: FMI, CR 26/13 y CR 26/235
Inflación interanual
1,7%
Septiembre de 2026. Meta: 3,5% ± 2 pp (franja).
Fuente: BCP, vía Prensa Mercosur (17-10-2026)
Tasa de política monetaria
5,50%
Desde febrero de 2026; mantenida el 23-10-2026. Tasa real ex ante: cerca de 2%.
Fuente: BCP, vía Revista PLUS (23-10-2026)
Intervención del BCP en el mercado, 2026
Ninguna registrada
FMI, hasta fines de julio; el gobierno la descartó el 26-10-2026. En el 1.er semestre el BCP solo operó con el sector público, que le vendió USD 88 millones netos (compras 355,2; ventas 267,1).
Fuente: BCP, vía Última Hora (28-7-2026); FMI, CR 26/235
Tipo de cambio
Desde fines de 2024 el dólar perdió un cuarto de su valor en guaraníes
Entre el 30 de diciembre de 2024 y el 30 de septiembre de 2026 los guaraníes por dólar cayeron 25,5%, lo que equivale a una suba de 34,2% del valor del guaraní. Casi toda la apreciación de 2025 ocurrió en el segundo semestre, con el dólar global ya casi estable; en el primero, el BCP vendió unos USD 630 millones y el tipo de cambio casi no se movió. Su última venta fue a fines de octubre de 2025, y en 2026 no intervino.
Guaraníes por dólar, promedio mensual
Enero de 2024 a octubre de 2026 (octubre: hasta el día 28)
1Grado de inversión de Moody's26-7-2024. Moody's eleva la calificación soberana del Paraguay a Baa3.
2Máximo de 2025 y ventas del BCP2-4-2025. El dólar marca ₲ 8.029,54, máximo del año. El BCP vende divisas con un piso de USD 15 millones diarios desde el 27-3-2025; en el primer semestre vendió unos USD 630 millones.
3Última intervención del BCPFines de octubre de 2025. Última venta del BCP en el mercado. Desde entonces no se registran intervenciones.
4Grado de inversión de S&P17-12-2025. S&P otorga la calificación BBB−, segundo grado de inversión.
5Bonos en guaraníes en el índice GBI-EMAbril de 2026. Los bonos globales en guaraníes (unos USD 2.100 millones equivalentes) ingresan al índice GBI-EM Global Diversified.
Ver los datos mensuales
Tipo de cambio mensual, guaraníes por dólar
Mes
Promedio mensual
Último dato del mes
Días
Enero de 2024
7.286,68
7.280,74
22
Febrero de 2024
7.289,06
7.304,95
21
Marzo de 2024
7.320,32
7.398,63
18
Abril de 2024
7.412,30
7.500,25
22
Mayo de 2024
7.512,47
7.529,12
20
Junio de 2024
7.533,24
7.539,62
19
Julio de 2024
7.558,57
7.583,26
23
Agosto de 2024
7.598,86
7.683,60
21
Septiembre de 2024
7.767,03
7.799,24
20
Octubre de 2024
7.872,14
7.874,31
23
Noviembre de 2024
7.808,89
7.798,04
21
Diciembre de 2024
7.814,26
7.831,26
20
Enero de 2025
7.896,13
7.877,48
22
Febrero de 2025
7.902,08
7.923,42
20
Marzo de 2025
7.969,04
7.994,25
20
Abril de 2025
8.010,89
8.006,85
20
Mayo de 2025
7.989,66
7.959,39
19
Junio de 2025
7.958,24
7.784,15
20
Julio de 2025
7.558,07
7.430,78
23
Agosto de 2025
7.317,87
7.327,49
20
Septiembre de 2025
7.163,63
7.002,41
20
Octubre de 2025
7.061,42
7.104,85
23
Noviembre de 2025
7.040,16
6.982,22
20
Diciembre de 2025
6.735,35
6.575,71
19
Enero de 2026
6.686,60
6.658,19
21
Febrero de 2026
6.529,80
6.459,98
20
Marzo de 2026
6.507,80
6.503,49
21
Abril de 2026
6.351,65
5.977,06
20
Mayo de 2026
6.127,79
6.020,72
18
Junio de 2026
6.117,63
6.081,67
19
Julio de 2026
6.052,27
5.965,93
23
Agosto de 2026
5.976,58
5.903,31
21
Septiembre de 2026
5.926,66
5.833,63
21
Octubre de 2026 (hasta el 28)
5.776,85
5.868,31
20
Fuente: cotización referencial del BCP (promedio ponderado de las operaciones interbancarias al contado). El 29-10-2026 la cotización interbancaria cerró en ₲ 5.994,77, 2,15% por encima de la referencial del día anterior.
La región
En 2025 la región acompañó; en 2026 el guaraní se separó
En 2025 la región se apreció con un dólar global débil, aunque el guaraní lo hizo con desfase, en el segundo semestre. Entre diciembre de 2025 y septiembre de 2026 el dólar se fortaleció, los pesos chileno y uruguayo y el euro perdieron valor, y la apreciación del guaraní pasó a ser sobre todo propia; solo el peso colombiano tuvo un movimiento parecido.
Variación del valor de cada moneda frente al dólar
%, fin de período; positivo = apreciación
Guaraní
Otras monedas
Ver los datos
Variación del valor de cada moneda frente al dólar
Moneda
Dic-2024 a dic-2025
Dic-2025 a sep-2026
Guaraní
+19,1%
+12,7%
Peso colombiano
+17,7%
+13,4%
Euro
+13,1%
−3,4%
Peso uruguayo
+12,8%
−3,1%
Real
+12,4%
+6,2%
Peso chileno
+10,7%
−7,5%
Índice DXY (valor del dólar)
−9,1%
+3,2%
Fuente: cálculos del Observatorio con cruces de la cotización referencial del BCP. Índice DXY calculado por el Observatorio con la fórmula de ICE y cotizaciones de mercado (X-Rates). En 2025 el peso argentino perdió 29,5% y quedó fuera del movimiento regional.
El circuito y la regla
El esquema de 2013 tiene una sola mitad
Desde 2013 los dólares del Tesoro (desembolsos externos, regalías y compensaciones de las binacionales) se depositan en el BCP, que los compra y devuelve al mercado el saldo neto con ventas compensatorias, preanunciadas entre 2014 y 2019. Las compras de dólares del Tesoro para pagar deuda solo reducen esas ventas. Pero si en un período el Tesoro compra al BCP más dólares de los que le vende, el saldo se atiende con reservas y ninguna operación lo traslada al mercado: no existe una contrapartida de compras compensatorias. La ley no impone esa asimetría.
Circuito de las divisas del sector público
Se resalta lo que haría el BCP en el caso elegido en el simulador
Tesoro (MEF)
Deposita por ley sus fondos en el BCP (Cuenta Única del Tesoro).
ExisteVende al BCP los dólares de desembolsos externos y de las binacionales.
ExisteCompra dólares al BCP para pagar deuda externa. Si en el semestre compra más de lo que vende, el saldo sale de las reservas y el mercado no lo ve.
Banco Central del Paraguay
Administra las reservas internacionales.
Retención con tope (propuesta)
En fases de fuertes entradas retiene el saldo neto que compra al Tesoro, hasta un tope anunciado, como hizo de hecho en 2026.
Existe desde 2013Ventas compensatorias: devuelven al mercado el saldo neto que el Tesoro aporta, en forma gradual.
La mitad que faltaCompras compensatorias: reponen en el mercado el saldo neto que el Tesoro retira en el semestre.
Mercado de cambios
Bancos y financieras que operan en el mercado libre.
Operación vigente
Propuesta del Observatorio
Trazo grueso: activa en el simulador
Simulador ilustrativo
Qué haría el BCP con la regla simétrica
Elija el saldo neto semestral del Tesoro con el BCP y la fase del mercado. El resultado es una ilustración de la regla, no una proyección; los supuestos se indican al pie. Se abre con el caso del primer semestre de 2026.
El BCP aplicaría
Retención anunciada
El Tesoro vende al BCP USD 88 millones netos en el semestre. Como la fase es de fuertes entradas, el BCP los retiene en reservas, dentro del tope, y los colocará con calendario cuando la presión se revierta.
0Escala: 600 millones de USD
Retenido o comprado en el mercado
Devuelto al mercado con ventas compensatorias
Operación en el mercado, semestre
Ninguna
Monto diario equivalente
—125 días hábiles por semestre (supuesto)
Efecto sobre las reservas del BCP
Suben 88
Guaraníes a esterilizar
₲ 0,52 billones
Costo de arrastre ilustrativo, por año
USD 1,3 millones
Referencia de costo del estudio
USD 10 a 20 millonesal año por cada USD 1.000 millones esterilizados
Supuestos de la ilustración. 125 días hábiles por semestre. Costo de los instrumentos de regulación monetaria cercano a la tasa de política (5,50%) y rendimiento de las reservas de 3,5% a 4,5% (supuesto no verificado). Conversión a ₲ 5.868,31 por dólar (28-10-2026). Saldo de instrumentos de regulación monetaria de fines de 2025: ₲ 8.982 mil millones (FMI). Las compras de cada semestre reponen el saldo realizado del semestre anterior, en montos diarios iguales. No se modelan la cláusula de suspensión ante una depreciación desordenada ni el criterio que activa la fase de entradas. Referencia: entre 2014 y 2025 el BCP anunció montos de venta de USD 2 a 15 millones diarios (ventas compensatorias hasta 2019 y pisos de venta después).
Qué recomendó el FMI
Artículo IV 2026: un «marco dual»
Subastas compensatorias programadas para colocar en el mercado las divisas que el BCP compra al gobierno.
Operaciones discrecionales pasivas, solo ante condiciones desordenadas.
Una comunicación que distinga cada tipo de operación.
Las autoridades lo tienen en análisis. Fuente: FMI, CR 26/235.
Qué agrega el Observatorio
El mismo método, en los dos sentidos
Compras compensatorias cuando el Tesoro es comprador neto: reponen el saldo neto realizado del semestre anterior, con monto diario fijo y sin precio objetivo.
Retención anunciada y con tope en las fases de fuertes entradas.
Regla sobre el saldo neto semestral, con cláusula de suspensión y publicación de lo diferido.
El FMI no propuso compras compensatorias. La propuesta comparte su método (reglas, programación y comunicación separada), no su letra.
Reservas y deuda
La cobertura de reservas bajó desde 2022 y el Tesoro aporta menos dólares
En una misma serie del FMI, la cobertura de reservas frente a su métrica de adecuación bajó de 175% en 2022 a 159% en 2024 y se proyectaba en 161% para 2025. Con la metodología del Artículo IV, el margen hasta el techo de 150% es estrecho, lo que limita la escala de cualquier compra de divisas. Al mismo tiempo, el servicio de la deuda externa absorbe una parte creciente de los desembolsos, de modo que el Tesoro aporta menos dólares netos al esquema.
Reservas sobre la métrica ARA del FMI
%, fin de año
Serie de la revisión de enero de 2026
Proyección
Artículo IV 2026, otra metodología
Rango adecuado, 100%–150%
Discrepancia metodológica. La revisión del FMI de enero de 2026 (CR 26/13) proyecta 161% para 2025; el Artículo IV 2026 (CR 26/235) estima 142% con otra metodología, y ninguno de los dos documentos explica la diferencia. Las comparaciones en el tiempo deben hacerse dentro de una misma serie.
Margen estrecho: unos USD 300 a 450 millones. Con 142%, la métrica implícita ronda USD 7.509 millones y el techo de 150%, USD 11.264 millones. El margen se calcula dentro de la serie del FMI, porque la del BCP corre unos USD 300 a 350 millones por encima: las reservas brutas de fines de 2025 (10.663) más la variación del BCP en 2026 (+169) dan unos 10.832 millones, 144% de la métrica, con un margen de unos 430; con la proyección del FMI para fines de 2026 (10.963), el margen es de unos 300. Será mayor si la métrica de 2026 crece, como es probable (cálculos del Observatorio).
Reservas brutas, FMI, fin de 2024
USD 9.568 M
Reservas brutas, FMI, fin de 2025
USD 10.663 M
Reservas netas, BCP, dic-2025
USD 11.014 M
Reservas netas, BCP, máximo de agosto de 2026
~USD 11.740 M
Reservas netas, BCP, 16-10-2026
USD 11.183 M
Ver los datos
Reservas sobre la métrica ARA del FMI
Año
Cobertura
Fuente
2022
175%
FMI, CR 26/13 (misma serie)
2023
167%
FMI, CR 26/13 (misma serie)
2024
159%
FMI, CR 26/13 (misma serie)
2025 (proyección)
161%
FMI, CR 26/13 (misma serie)
2025
142%
FMI, CR 26/235 (Artículo IV 2026, otra metodología)
Fuentes: FMI, CR 26/13 y CR 26/235; BCP, vía ABC Color (27-10-2026). Las series del FMI y del BCP no son homogéneas.
Servicio de la deuda externa pública sobre desembolsos externos
%
Banco Mundial, IDS
MEF y FMI, otra definición
Servicio igual a desembolsos
Cambio de fuente en 2025. Hasta 2024: deuda pública y con garantía pública en dólares (Banco Mundial, International Debt Statistics). 2025: servicio externo pagado según el MEF sobre desembolsos externos según el FMI, en guaraníes; no es estrictamente comparable con la serie anterior. Entre 2013 y 2022 el ratio anual fue de 16,8% (2020) a 63,8% (2015). Para 2026 las proyecciones van de 116% a 139% según fuente y definición.
Ver los datos
Servicio de la deuda externa pública sobre desembolsos
Período
Servicio / desembolsos
Fuente y definición
2013-2022 (acumulado)
37,1%
Banco Mundial IDS
2023
78,8%
Banco Mundial IDS
2024
74,2%
Banco Mundial IDS
2025
84,9%
Servicio externo pagado (MEF) sobre desembolsos externos (FMI), en guaraníes: otra definición
Fuentes: Banco Mundial, IDS; MEF, vía Última Hora (19-1-2026); FMI, CR 26/235; cálculos del Observatorio.
Comparación internacional
Otros países canalizan el flujo público con una regla conocida
El canal directo entre el sector público y el banco central no es una anomalía paraguaya: México, Costa Rica, Guatemala y Rusia también lo usan. Lo que distingue a los casos más ordenados es una regla pública sobre cómo llega ese flujo al mercado: absorberlo en reservas, reponerlo o espejarlo en montos anunciados.
Deslice la tabla horizontalmente para ver todas las columnas.
Canal de las operaciones cambiarias del sector público: comparación internacional
País
Canal de las operaciones del sector público
Quién asume el efecto
Qué se anuncia o publica
Tipo de esquema
Base legal o institucional
Paraguay
Directo: depósito en el BCP, compras al Tesoro y ventas compensatorias
BCP
Ventas compensatorias preanunciadas; sin contrapartida cuando el Tesoro compra
Canal directo con absorción en reservas; reposición en un solo sentido
Ley 489/1995, art. 74 (texto de la Ley 6104/2018); Ley 5097/2013
Chile
Mercado (Dirección de Presupuestos) y fondos soberanos
Fisco
Tope semanal; resultados diarios. Desde octubre de 2026, liquidaciones bilaterales con tope
El gobierno opera en el mercado con programa anunciado; fondos soberanos
Ley 20.128; Ley Orgánica del Banco Central, arts. 37 y 39
México
Directo y obligatorio con el Banco de México
Banco de México (absorción en reservas)
Publicación semanal separada (Pemex y Gobierno Federal)
Canal directo con absorción en reservas
Ley del Banco de México, art. 34
Costa Rica
Directo y obligatorio; reposición en el mercado (MONEX)
Neutral para las reservas: el efecto se traslada al mercado
Clasificación de las operaciones por motivo
Canal directo con reposición en el mercado
Ley 7558, art. 89
Guatemala
Directo y obligatorio; compras al sector privado con regla
Mercado, con el banco central como agente del gobierno
Gobierno
Monto diario anunciado cada mes
El gobierno opera en el mercado con programa anunciado; fondo soberano
Regla fiscal (pauta institucional)
Fuente: elaboración del Observatorio (cuadro 3.2 y tipología 3.4 del estudio), con base en leyes, bancos centrales y ministerios de cada país.
Opciones de política
Seis opciones que no se excluyen y una secuencia
La política monetaria es la primera línea en cualquier caso: con la inflación en 1,7% y la meta en 3,5%, hay espacio para una baja gradual de la tasa. Las opciones ordenan el flujo del sector público sin convertir al BCP en defensor de un nivel de tipo de cambio.
Opción B: Regla simétrica para el flujo neto del Tesoro
Núcleo de la propuesta
Efecto sobre el mercado
Compras cuando el Tesoro es comprador neto; ventas o retención anunciada cuando es vendedor
Efecto sobre las reservas
Neutral frente al Tesoro en la ventana; suben con la retención
Costo y riesgo
Esterilización; valuación; tamaño ligado al saldo del Tesoro
Precedentes
Costa Rica; Rusia (espejado y diferimiento)
C
Opción C: El Tesoro opera en el mercado
Efecto sobre el mercado
Igual que B, decidido por el MEF
Efecto sobre las reservas
Neutral
Costo y riesgo
Capacidad del MEF; encaje con el art. 4, lit. a, y con la Ley 1535/1999 (no revisado)
Precedentes
Noruega (compras y ventas por cuenta del gobierno); Chile (solo ventas)
D
Opción D: Programa reglado de acumulación
Efecto sobre el mercado
Modera poco y por poco tiempo ante entradas privadas
Efecto sobre las reservas
Aumentan
Costo y riesgo
Esterilización; valuación; margen ARA estrecho (unos USD 300 a 450 millones)
Precedentes
Chile 2025-2028, Guatemala, Colombia
E
Opción E: Intervención discrecional ante desorden
Efecto sobre el mercado
Contiene el desorden
Efecto sobre las reservas
Variable
Costo y riesgo
Credibilidad si los criterios no se publican
Precedentes
Recomendación del FMI (2026)
F
Opción F: Colchón en dólares del Tesoro
Efecto sobre el mercado
Neutral en ambos sentidos para el flujo cubierto
Efecto sobre las reservas
No consume reservas propias del BCP
Costo y riesgo
Costo de arrastre para el fisco
Precedentes
Fondos soberanos de Chile
Secuencia sugerida
Dos medidas sin costo cuasifiscal: la opción A, que ordena la información, y una baja gradual de la tasa de política, coherente con una inflación de 1,7% frente a una meta de 3,5%.
Formalizar la cláusula de retención de la opción B: en las fases de entradas, el BCP retiene las divisas que compra al Tesoro, como ya hizo de hecho en 2026, con un tope anunciado y coherente con la métrica de adecuación.
Para los años en que el Tesoro sea comprador neto, adoptar como regla estructural las compras compensatorias de la opción B, sobre base neta semestral, o el colchón de la opción F, que traslada el costo al fisco.
La opción D se evaluaría una vez aclarada la métrica de adecuación, como seguro y señal de escala acotada. La C es una alternativa a la B que requiere estudio jurídico y operativo. La E debe estar siempre disponible y con criterios públicos. En todos los casos el BCP conserva la meta de inflación como ancla y el tipo de cambio como amortiguador principal de los choques reales.
Encaje legal
El art. 50 de la Ley 489/1995 dice que el BCP «operará» en el mercado y habla de «compra-venta», sin limitarlo a vender; pero liga esas operaciones a finalidades precisas. Convendría adoptar las opciones B y D por resolución publicada del Directorio del BCP, que indique a qué finalidad del art. 50 responden (el funcionamiento normal, competitivo y equilibrado del mercado; la estacional para la retención) y respete el destino de las reservas (art. 61).
Educación · Estudios del Observatorio · Octubre de 2026
Quince años después del estudio que midió la deserción escolar para el Ministerio de Educación, el Observatorio volvió a preguntar cuántos niños y jóvenes dejan la escuela antes de completar la Educación Media, en qué grado lo hacen, quiénes son, por qué abandonan y cuánto le cuesta al país. Con los microdatos de la Encuesta Permanente de Hogares del INE de 2011 a 2025 —casi medio millón de personas— la respuesta es que la deserción cayó más de un tercio, que el abandono se desplazó hacia el tercer ciclo y la Media, que la educación de los adultos del hogar pesa más que el ingreso y que prevenir puede ser muy rentable para la sociedad, aunque no se pague solo con impuestos.
Observatorio Económico · FCCAE-UC · Octubre de 2026 · Emilio Ramón Ortiz Trepowski · Microdatos EPH 2011-2016 y EPHC 2017-2025 (INE)
El estudio en cuatro cifras
La deserción escolar bajó en el campo y en la ciudad, pero se corrió de la escuela hacia el colegio: hoy se concentra en el paso del 6.º al 7.º grado, en el paso del 9.º grado a la Media y en los primeros cursos de la Media. Prevenirla puede ser muy rentable para el país.
13,8 %
Deserción de 15 a 19 años en 2023-2025 (22,0 % en 2015-2017): jóvenes que alguna vez asistieron y dejaron sin completar la Media.
4,5 %
Riesgo de abandonar al terminar el 9.º grado, el máximo de la trayectoria; al terminar el 6.º es de 2,7 % y en la zona rural, 3,3 veces el urbano.
+22 p. p.
Más deserción en hogares cuyos adultos tienen cinco años de estudio o menos, frente a doce o más, con las demás características constantes.
USD 13.700
Ingreso que pierde cada desertor en su vida, en valor presente; unos USD 266 millones por cohorte anual.
En síntesis
La deserción de 15 a 19 años bajó de 22,0 % en 2015-2017 a 13,8 % en 2023-2025 (de 20,1 % en 2015 a 12,7 % en 2025). Dentro de cada diseño de la encuesta cayó alrededor de un punto por año; el cambio de muestra de 2022 puede explicar entre 15 % y 32 % de la caída medida.
En los primeros cinco grados el riesgo de salir es menor a 0,6 % por grado. Los mayores riesgos están al terminar el 6.º grado (2,7 %) y, sobre todo, el 9.º (4,5 %), y siguen altos en los primeros cursos de la Media (alrededor de 3,4 %). Esas dos transiciones suman dos de cada cinco abandonos.
Seis de cada diez desertores de 15 a 19 años todavía salen sin completar el 9.º grado (74 % en 2011; 72 % en 2009, según el estudio anterior).
La deserción rural bajó de 33,0 % a 22,0 % y la urbana de 16,4 % a 10,3 %: la brecha se achicó en puntos, no en proporción. Uno de cada diez jóvenes rurales fuera de la escuela menciona problemas de oferta, casi siempre la falta de una institución cercana.
A igualdad de educación de los adultos, idioma y zona, la diferencia entre el quintil más pobre y el más rico se redujo a menos de la mitad (de 14,2 a 6,0 puntos), pero no desapareció. La educación de los adultos del hogar da cuenta de alrededor de la mitad de las brechas rural y por ingreso.
Los varones abandonan más (15,2 % frente a 12,3 %) y lo hacen para trabajar; siete de cada diez desertoras no estudian ni trabajan y un tercio declara motivos familiares.
Cada desertor pierde unos USD 13.700 de ingreso en valor presente; cada cohorte, unos USD 266 millones. Evitar un desertor vale unos USD 6.000 netos para la sociedad: un programa se justifica si cuesta menos de unos USD 60 por alumno por cada punto de deserción evitado. Para el fisco, el beneficio neto es negativo.
La pregunta y la respuesta corta
En 2011 un estudio para el Ministerio de Educación y Cultura midió por primera vez con microdatos cuántos jóvenes paraguayos dejaban la escuela y cuánto costaba. En 2009, el 29 % de los jóvenes de 15 a 19 años que habían ido a la escuela la había dejado sin terminar la Media, y siete de cada diez lo habían hecho antes del 9.º grado. Este estudio actualiza aquel diagnóstico con quince años de encuestas de hogares y con los métodos que hoy se usan para medir la deserción: indicadores internacionales, curvas de supervivencia por grado, modelos de riesgo, descomposiciones de brechas, seudocohortes, modelos de predicción y seis estimaciones de su costo con cuatro métodos.
La respuesta corta: la deserción bajó de manera sostenida, se desplazó hacia el tercer ciclo y la Media y sigue siendo mucho más alta en el campo y en los hogares cuyos adultos tienen menos estudios. Una parte de la caída medida coincide con el rediseño de la encuesta de 2022 y no puede separarse de un cambio de medición.
Documento de trabajo · octubre de 2026
La deserción escolar en Paraguay, 2011-2025
Quién abandona, en qué grado y por qué: diez años de evidencia de la Encuesta Permanente de Hogares
14 capítulos y cuatro anexos, 128 páginas, 48 cuadros y 33 gráficos, con la revisión de la literatura internacional y el anexo de las auditorías.
Más de 10.000 indicadores por año, zona, quintil, sexo y región, con intervalos de confianza; supervivencia, modelos, departamentos, alerta temprana y costos.
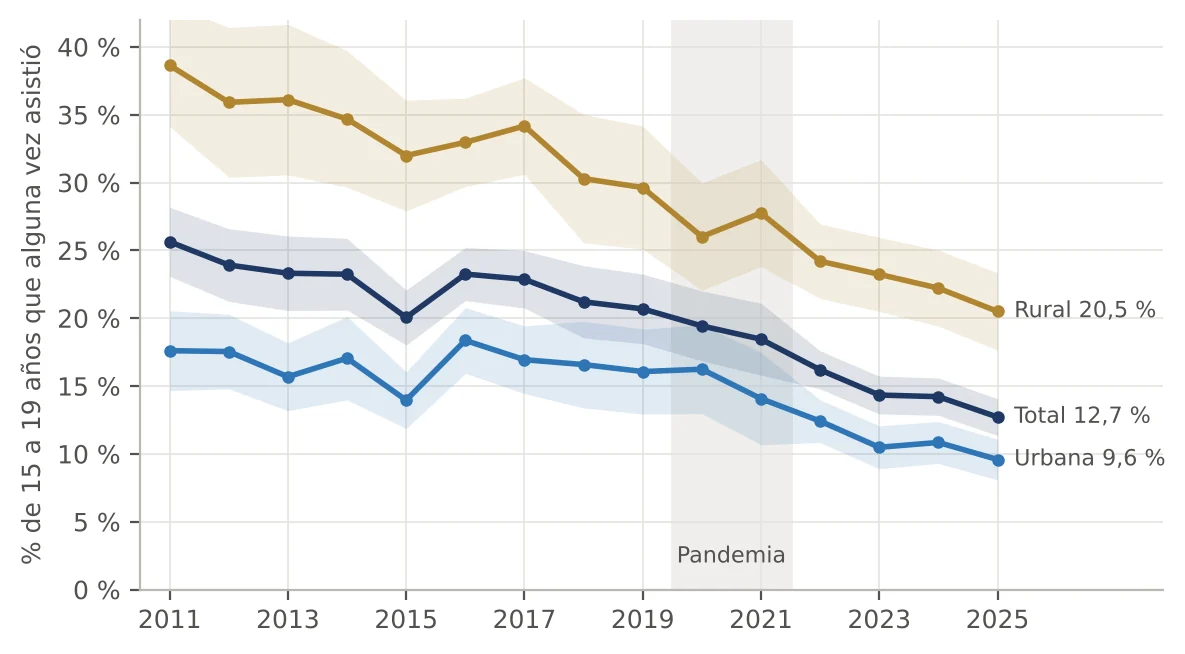
La tasa de deserción de la CEPAL mide, entre los jóvenes de 15 a 19 años que alguna vez asistieron, la proporción que ya no asiste y aprobó entre 1 y 11 años: la que dejó el sistema antes de terminar la Media. En el Paraguay pasó de 22,0 % en 2015-2017 a 13,8 % en 2023-2025. Los adolescentes de 15 a 17 años fuera de la escuela sin la Media completa bajaron de 18,8 % a 10,6 % —de unos 60.500 en 2015 a unos 29.200 en 2025, en parte porque hoy hay menos adolescentes— y la culminación de la Media entre los 20 y los 24 años subió de 64,8 % a 74,3 %.
Gráfico 1. La deserción bajó en el campo y en la ciudad
Deserción de 15 a 19 años (CEPAL), por zona, 2011-2025, con intervalos de confianza del 95 %. Fuente: Observatorio Económico FCCAE-UC con microdatos de la EPH y la EPHC del INE.
Cuadro 1. Indicadores clave, trienios 2015-2017 y 2023-2025 (%)
Indicador
2015-2017
2023-2025
Deserción de 15 a 19 años, total
22,0
13,8
Zona urbana
16,4
10,3
Zona rural
33,0
22,0
Quintil 1 (20 % más pobre)
33,4
21,0
Quintil 5, sin hogares de otro idioma
3,6
2,0
Fuera de la escuela sin la Media, 15-17 años
18,8
10,6
Media completa, 20-24 años
64,8
74,3
Extraedad de 2 años o más, estudiantes de 12-17
8,3
3,3
Fuente: Observatorio Económico FCCAE-UC con microdatos de la EPH y la EPHC del INE. Errores de diseño agrupados por UPM dentro de cada marco muestral.
Dónde se pierde la trayectoria
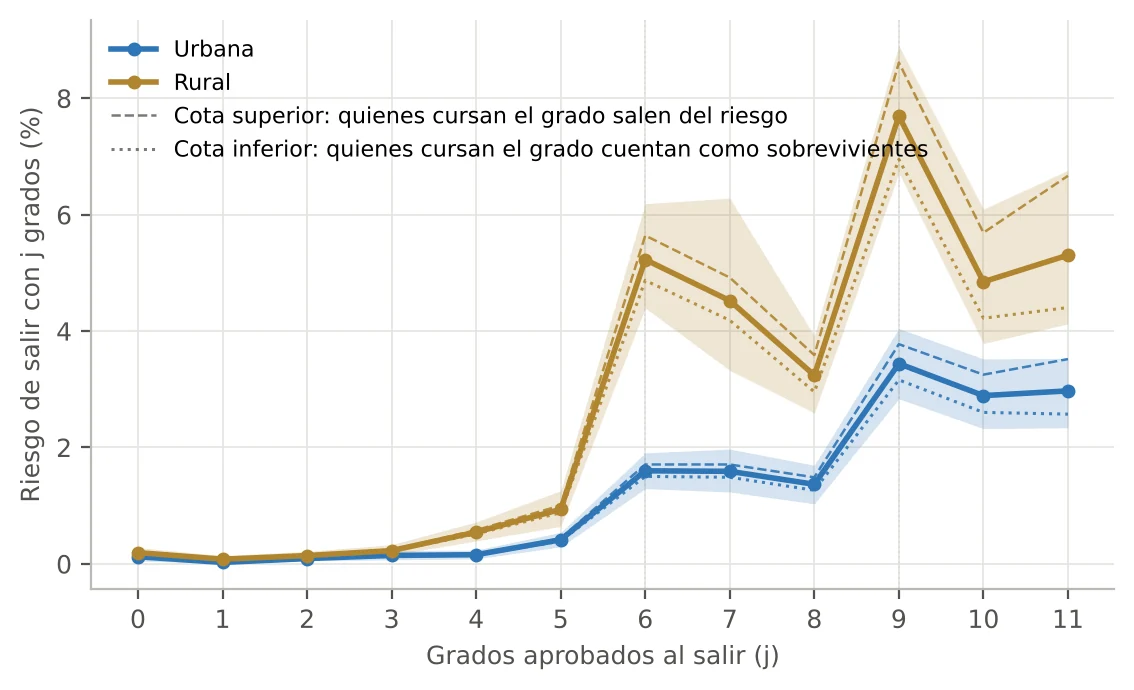
Las curvas de supervivencia escolar siguen a cada joven grado por grado. En los primeros cinco grados el riesgo de abandonar es menor a 0,6 % por grado. El primer escalón aparece al terminar el 6.º grado, en el paso al tercer ciclo: 2,7 %, y 5,2 % en la zona rural, 3,3 veces el urbano. El segundo, el máximo de toda la trayectoria, está al terminar el 9.º grado, en el paso a la Media: 4,5 %. En los dos primeros cursos de la Media el riesgo sigue cerca de 3,4 % por curso. De cada 100 jóvenes de 20 a 24 años que pasaron por la escuela, 76 completaron la Media en 2023-2025, frente a 68 en 2015-2017; en el campo, 60, y en la ciudad, 81.
Gráfico 2. El riesgo se concentra al terminar el 6.º y el 9.º grado
Riesgo de salir del sistema según los grados aprobados, por zona, niños y jóvenes de 6 a 20 años, 2023-2025; banda de confianza y cotas. Fuente: Observatorio Económico FCCAE-UC con microdatos de la EPH y la EPHC del INE.
El abandono se desplazó, pero no dejó la escuela básica: entre los desertores de 15 a 19 años, la proporción que salió sin completar el 9.º grado bajó de 74 % en 2011 a 59 % en 2025. Las dos transiciones críticas suman cerca de dos de cada cinco abandonos; el resto se reparte entre los primeros grados, el séptimo y el octavo, y la Media.
Gráfico 3. Dónde quedan los desertores
Desertores de 15 a 24 años según el último grado aprobado, 2011-2025. Fuente: Observatorio Económico FCCAE-UC con microdatos de la EPH y la EPHC del INE.
Quiénes abandonan: zona, ingreso y educación del hogar
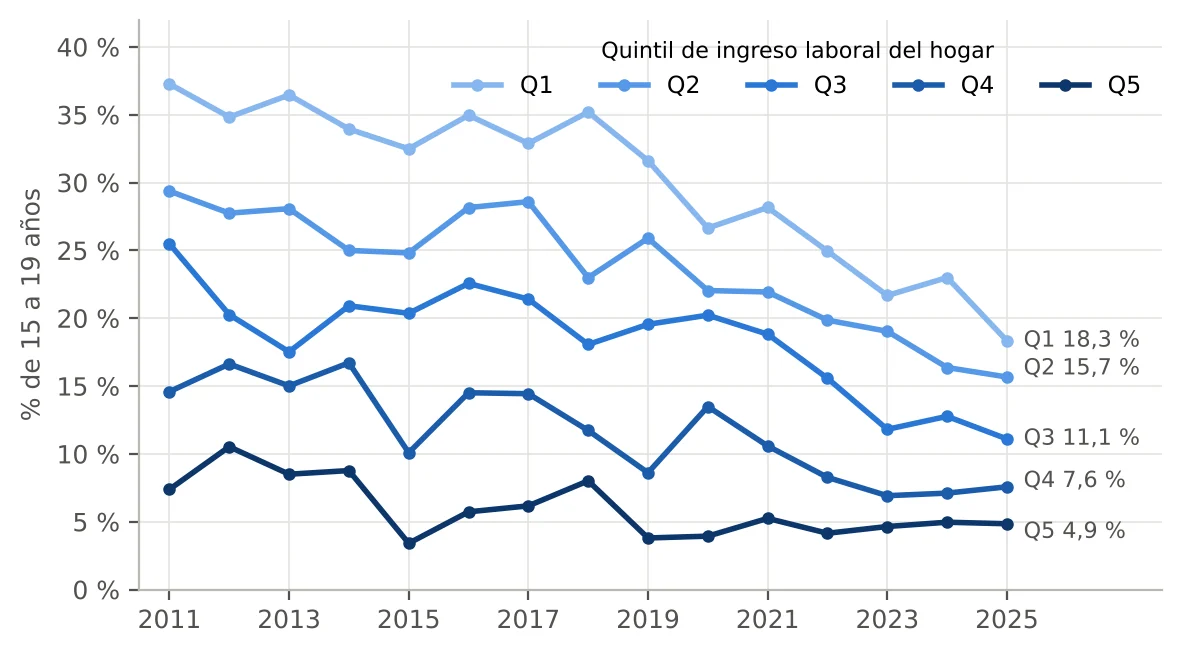
En 2023-2025 abandonó el 21,3 % de los jóvenes del quintil más pobre de ingreso laboral y el 2,0 % de los del más rico. Esa cifra del quinto quintil excluye a un grupo pequeño con un patrón propio: los jóvenes de hogares donde se habla un idioma distinto del guaraní y el castellano —el 2,4 % del total—, entre los que hay comunidades rurales de ingresos altos, compatibles con las colonias menonitas, donde la salida al terminar el 6.º o el 7.º grado es frecuente. Con ellos, la tasa del quinto quintil es de 4,8 %.
Gráfico 4. La deserción cae a medida que sube el ingreso del hogar
Deserción de 15 a 19 años por quintil de ingreso laboral per cápita del hogar, excluido el ingreso propio del joven, 2011-2025. Fuente: Observatorio Económico FCCAE-UC con microdatos de la EPH y la EPHC del INE.
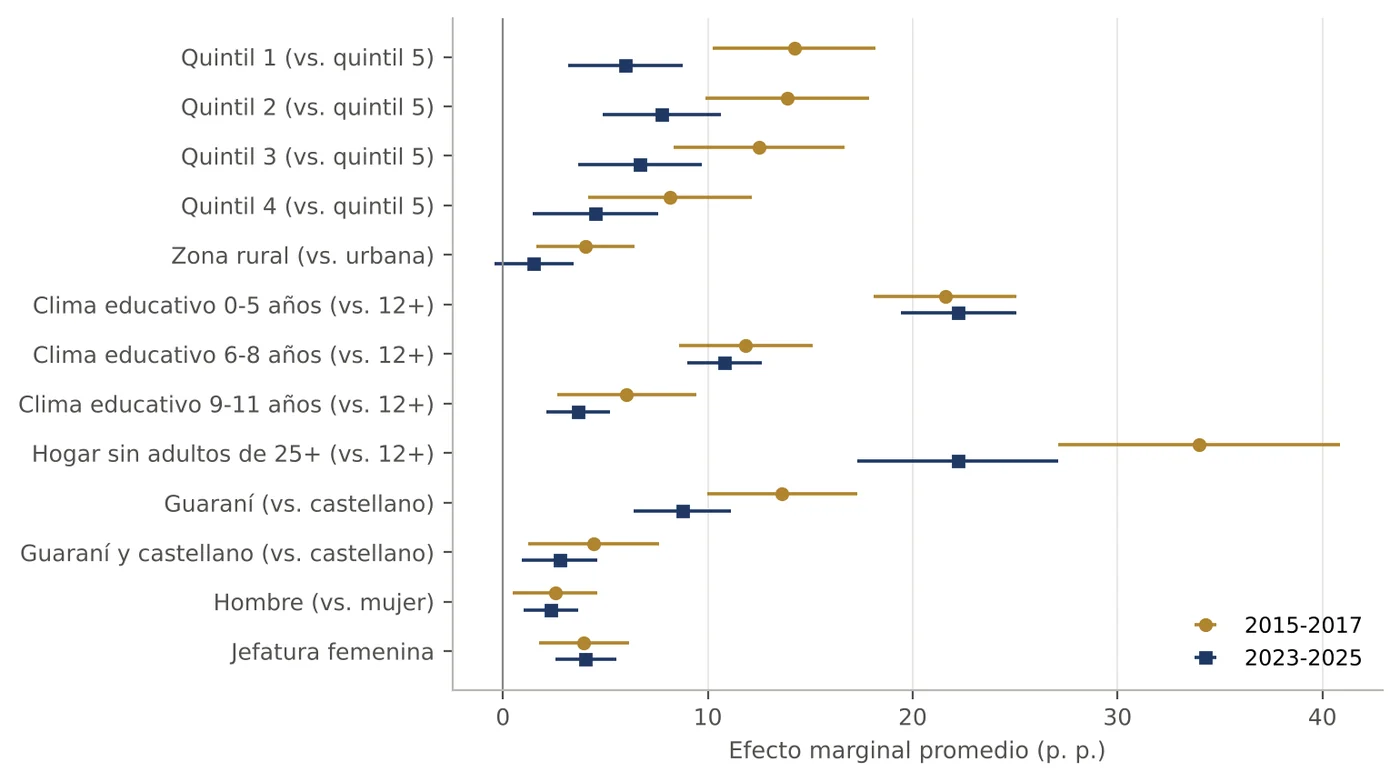
Cuando se compara a jóvenes de hogares parecidos —con la misma educación de los adultos, el mismo idioma y la misma zona—, la diferencia entre el quintil más pobre y el más rico se reduce de 14,2 puntos en 2015-2017 a 6,0 puntos en 2023-2025: se achicó a menos de la mitad, pero no desapareció. Lo que más pesa es el clima educativo del hogar: vivir con adultos que tienen en promedio cinco años de estudio o menos, frente a doce o más, se asocia con 22 puntos más de deserción. Esa variable da cuenta de alrededor de la mitad de la brecha rural y de la brecha entre los quintiles extremos. La desigualdad por ingreso se redujo en puntos (de 30 a 19), pero no en proporción: el quintil más pobre abandona hoy 10,7 veces más que el más rico.
Gráfico 5. La educación de los adultos del hogar pesa más que el ingreso
Efectos marginales promedio de un modelo logit sobre la deserción de 15 a 19 años, en puntos porcentuales, con intervalos de confianza del 95 %. Fuente: Observatorio Económico FCCAE-UC con microdatos de la EPH y la EPHC del INE.
Por qué abandonan
Entre los jóvenes de 12 a 19 años fuera de la escuela sin la Media, en 2023-2025, el motivo más declarado fue que no quieren estudiar (25,5 %), seguido de las razones económicas (21,9 %), los motivos familiares y las labores del hogar (20,7 %) y la necesidad de trabajar (17,2 %). Las razones económicas perdieron peso desde 2015-2017 (28,4 %). Los perfiles de varones y mujeres son distintos: siete de cada diez desertores varones trabajan, con jornadas de 45 horas semanales en promedio; siete de cada diez desertoras no estudian ni trabajan y un tercio declara motivos familiares, una categoría que el cuestionario no permite separar en embarazo, maternidad o cuidado de hermanos.
Gráfico 6. Ellos trabajan, ellas cuidan
Motivos de no asistencia entre los jóvenes de 12 a 19 años fuera de la escuela sin la Media completa, por sexo, 2023-2025. Fuente: Observatorio Económico FCCAE-UC con microdatos de la EPH y la EPHC del INE.
Diez años: una caída real con una parte por medición
La serie de la encuesta atraviesa dos rediseños muestrales, en 2016 y en 2022. Dentro de cada diseño, la deserción bajó alrededor de un punto por año, tanto en 2016-2021 como en 2022-2025. En los cambios de diseño, en cambio, la serie sube en 2016 —porque 2015 fue un año base bajo— y baja en 2022, cuando cambiaron a la vez la muestra, el marco y el factor de expansión. Ese salto no es estadísticamente significativo, pero puede equivaler a entre 15 % y 32 % de la caída medida. Por eso el estudio compara trienios y cambios dentro de cada diseño.
Gráfico 7. Una caída sostenida dentro de cada diseño de la encuesta
Deserción de 15 a 19 años: estimación anual y tendencias dentro de cada diseño muestral, 2011-2025. Fuente: Observatorio Económico FCCAE-UC con microdatos de la EPH y la EPHC del INE.
La mejora es compatible con un reemplazo de generaciones —la Media completa a los 20-24 años pasó de 58 % en las cohortes nacidas en 1988-1990 a 74 % en las de 2001-2003—, pero la encuesta no permite separar lo generacional de los cambios de período. No se detectó un aumento de la deserción de 15 a 19 años durante la pandemia mayor a unos 3,5 puntos; las cohortes que cursaban los primeros grados en 2020-2021, en cambio, muestran un riesgo de abandono temprano 60 % mayor, que conviene seguir.
Territorio
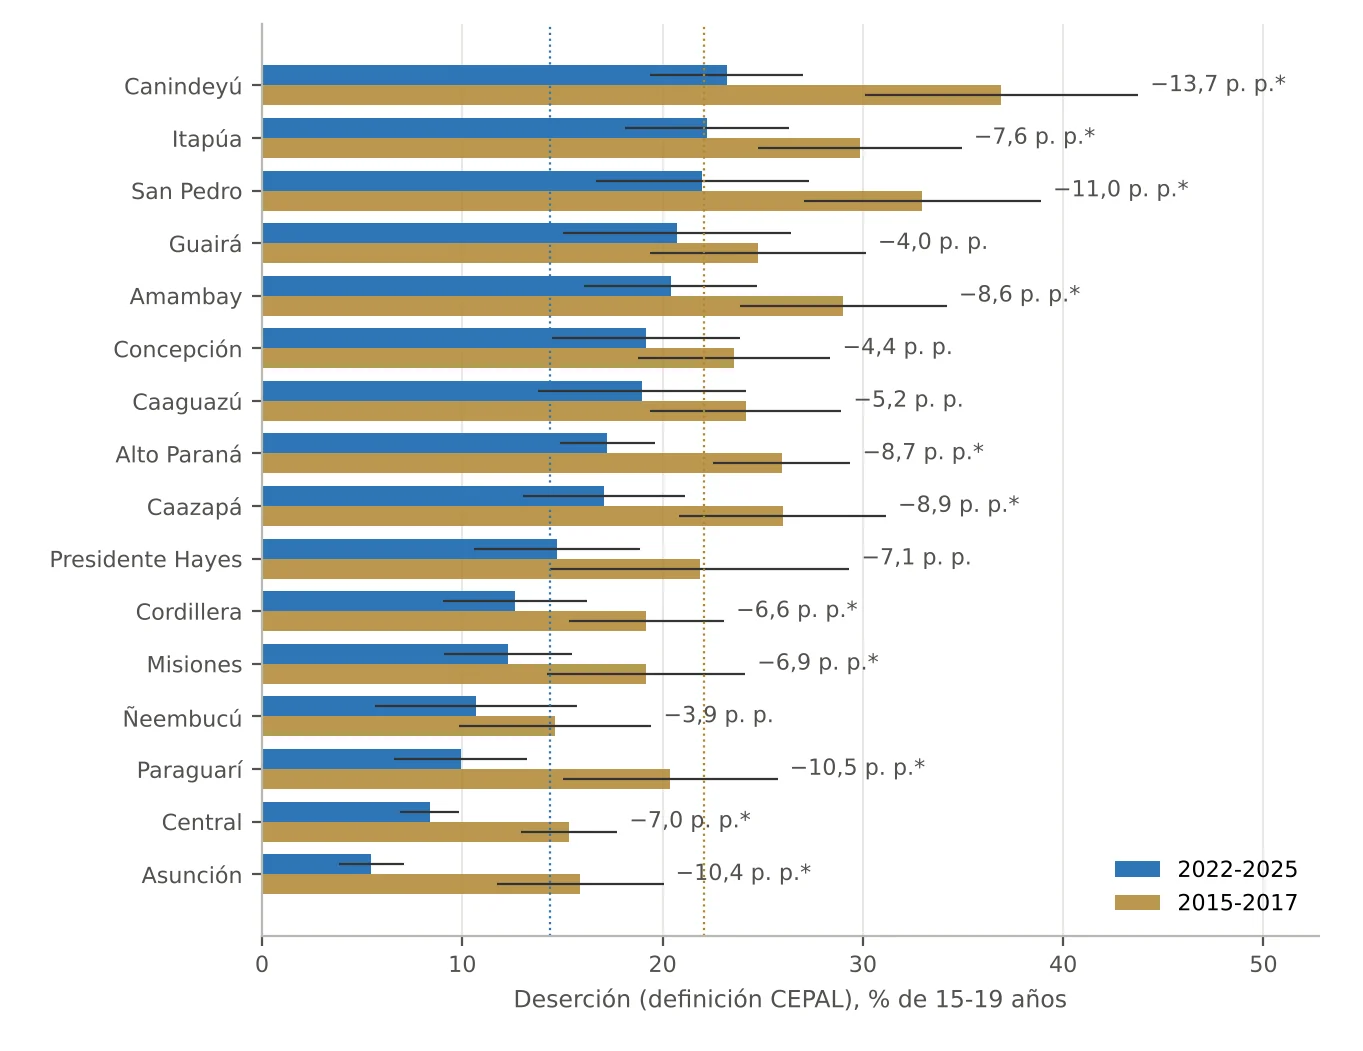
En 2022-2025 la deserción de 15 a 19 años fue de 5,5 % en Asunción y superó el 20 % en Canindeyú (23,2 %), Itapúa (22,2 %), San Pedro (22,0 %), Guairá (20,7 %) y Amambay (20,4 %). Los dieciséis departamentos que cubre la encuesta bajaron su tasa respecto de 2015-2017, once de ellos de manera significativa, pero las diferencias entre departamentos no se achicaron. Entre 7 % y 23 % de la variación del riesgo individual, según la escala y los controles, ocurre entre comunidades vecinas; esa proporción incluye la similitud entre hermanos de un mismo hogar.
Gráfico 8. Todos los departamentos mejoraron, pero las distancias no se achicaron
Deserción de 15 a 19 años por departamento, 2015-2017 y 2022-2025, con intervalos de confianza del 95 %. La encuesta no cubre Boquerón ni Alto Paraguay. Fuente: Observatorio Económico FCCAE-UC con microdatos de la EPH y la EPHC del INE.
¿Se puede anticipar?
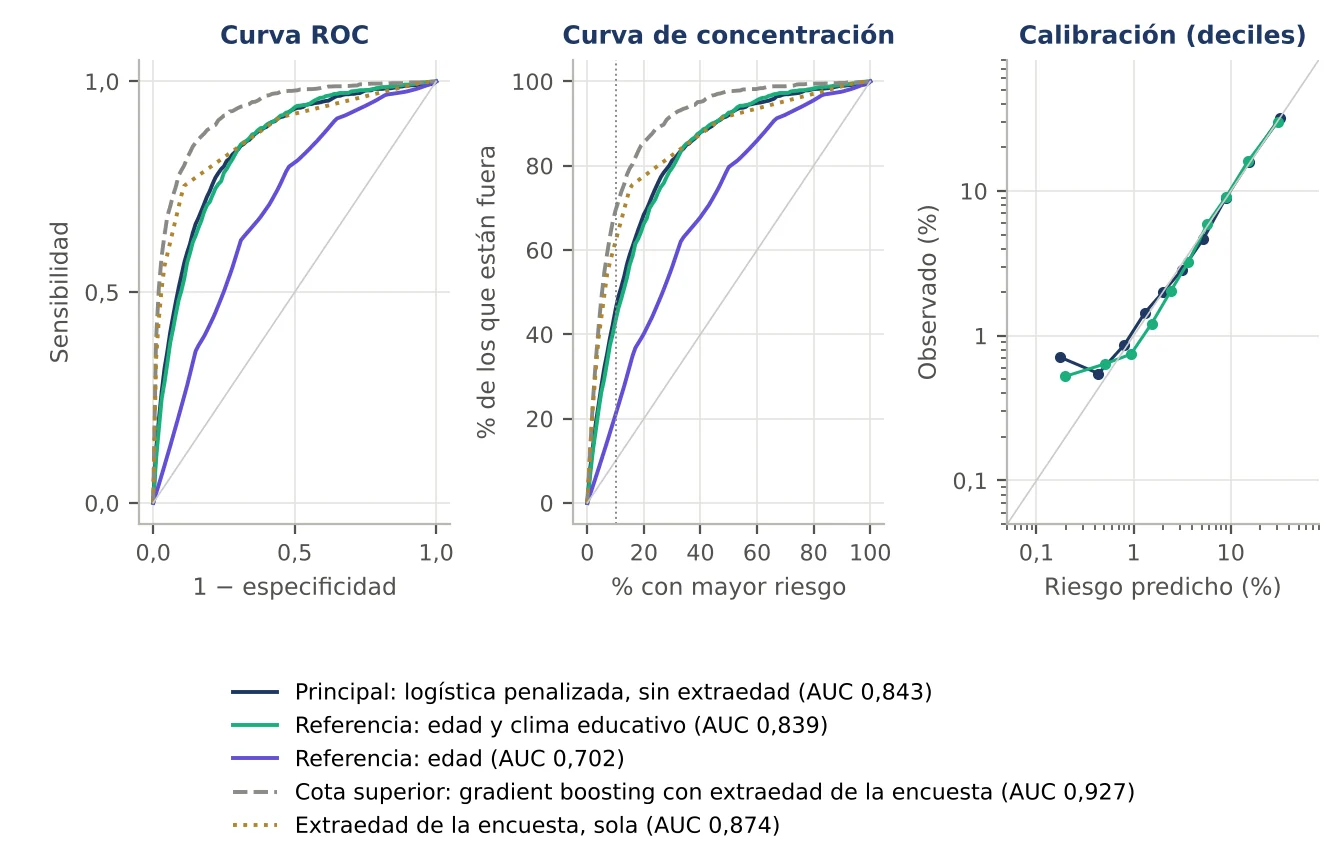
Con características del hogar medidas en la encuesta, un modelo de predicción ubica en el 10 % de mayor riesgo al 46 % de los adolescentes de 12 a 17 años que están fuera de la escuela (área bajo la curva ROC de 0,84). El resultado es modesto en un sentido importante: un modelo con solo la edad y el clima educativo del hogar logra casi lo mismo, el modelo predice un estado y no el abandono futuro, y sus variables no están en el Registro Único del Estudiante (RUE). Un sistema de alerta temprana basado en el RUE, con la extraedad, la asistencia y las calificaciones, es factible y probablemente más preciso, pero debe construirse y validarse con datos de seguimiento.
Gráfico 9. Focalizar con datos del hogar
Curvas ROC, de concentración y de calibración de los modelos de alerta temprana, 12 a 17 años, 2022-2025; predicciones fuera de muestra con validación agrupada por UPM. Fuente: Observatorio Económico FCCAE-UC con microdatos de la EPH y la EPHC del INE.
Cuánto cuesta y cuánto vale prevenir
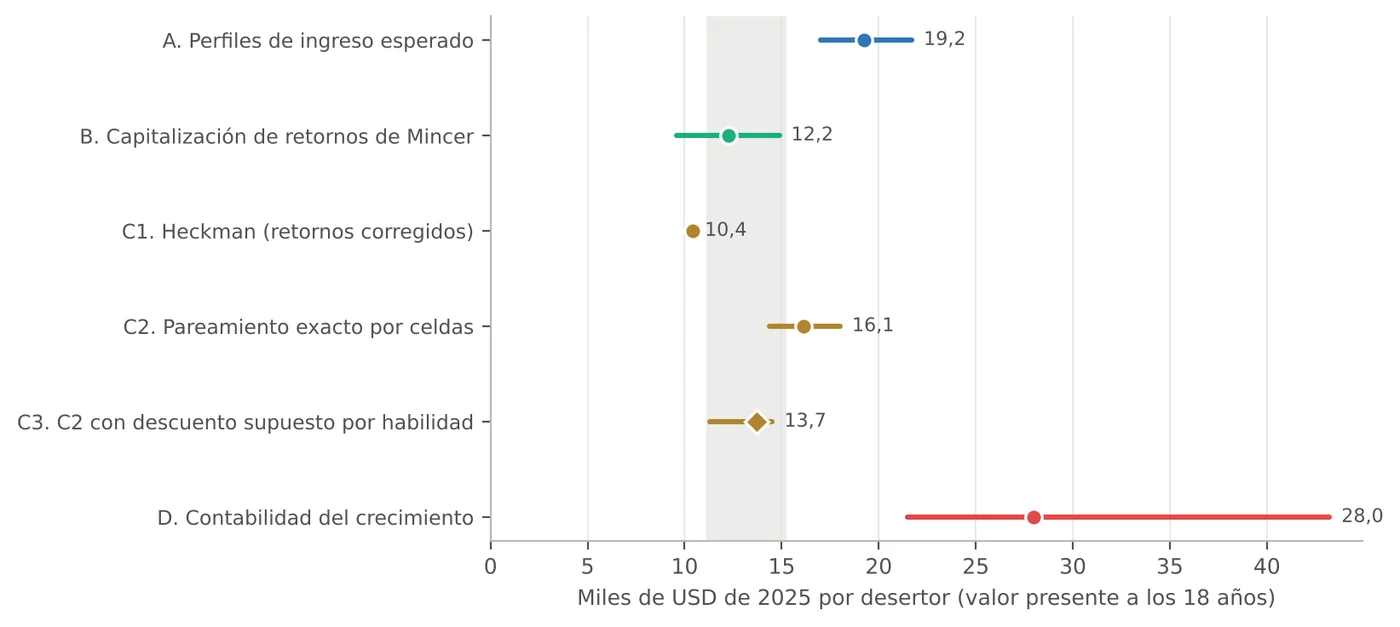
Cuantificar el costo de la deserción no es una tarea lineal. El estudio compara seis estimaciones de cuatro métodos —perfiles de ingreso por edad, ecuaciones de Mincer, corrección por selección y por celdas, y contabilidad del crecimiento—, las triangula, las presenta en rangos y explicita sus supuestos. La recomendada, que compara a personas del mismo sexo, edad y zona y aplica un descuento supuesto por habilidad, indica que cada desertor pierde unos USD 13.700 de ingreso laboral en valor presente a los 18 años (de 11.100 a 15.300). Con unos 19.400 desertores por año, cada cohorte pierde unos USD 266 millones (de 204 a 298), una magnitud equivalente en escala al 17 % del presupuesto anual del MEC.
Gráfico 10. Seis estimaciones del costo por desertor
Costo por desertor según el método, en dólares de 2025, valor presente a los 18 años; punto central y rango. Fuente: Observatorio Económico FCCAE-UC con microdatos de la EPH y la EPHC del INE.
Descontado el costo de los años de escuela adicionales y del ingreso que se deja de ganar mientras se estudia, evitar un desertor vale para la sociedad unos USD 6.000: un programa que reduzca la deserción en un punto porcentual se justifica si cuesta menos de unos USD 60 por alumno (de 28 a 109). Intervenciones baratas como la alerta temprana evaluada en Guatemala, de menos de USD 3 por alumno, serían socialmente rentables aun con efectos diez veces menores. Para el fisco, en cambio, el beneficio neto es negativo: la prevención no se paga sola con la recaudación adicional.
Recomendaciones
Vigilar las dos transiciones críticas. Con el Registro Único del Estudiante, identificar cada marzo a quienes aprobaron el 6.º o el 9.º grado y no se matricularon en el siguiente, y buscarlos activamente desde la escuela de origen.
Relevar y garantizar el tercer ciclo y la Media en las comunidades rurales con mayor abandono al terminar el 6.º grado, con transporte escolar y Media a distancia con tutoría donde la dispersión lo exija.
Concentrar los incentivos de las transferencias y becas en las transiciones a 7.º grado y a la Media, y evaluar su efecto con un diseño que permita identificarlo.
Construir un sistema de alerta temprana con los datos del RUE (extraedad, inasistencia y calificaciones), con un piloto evaluado antes de su expansión.
Una Media compatible con el trabajo y con el cuidado: horarios vespertinos y nocturnos, módulos acreditables, apoyo a las madres adolescentes y servicios de cuidado cerca de los colegios.
Terminalidad de la Media para los cerca de 150.000 jóvenes de 18 a 24 años que la dejaron inconclusa.
Mejores datos: desagregar los «motivos familiares» en el cuestionario del INE, incluir la asistencia escolar en los registros trimestrales y publicar las tasas de transición y de abandono por escuela a partir del RUE.
Dos auditorías y una ronda de verificación
Antes de su publicación, el estudio pasó por dos auditorías adversariales, con la instrucción de refutar y no de confirmar: una técnica, que replicó las cifras desde los microdatos con código propio, y una de veracidad y coherencia, que cotejó las 1.405 celdas de los cuadros anuales, más de 700 cifras del texto y 39 citas. Las auditorías las encargó el autor y se hicieron con asistencia de herramientas de inteligencia artificial: son revisiones internas, no una revisión por pares externa. La réplica reprodujo las cifras descriptivas con diferencias de una décima o menos; los problemas estaban en la interpretación.
Los cambios fueron de fondo. Una primera estimación indicaba que el gradiente de ingreso desaparecía al comparar hogares con la misma educación; era un efecto de un subgrupo pequeño de hogares de otro idioma, y con la estimación corregida el gradiente se reduce a menos de la mitad pero se mantiene. El costo-beneficio omitía el costo de los años de escuela adicionales, y la conclusión de que la prevención era rentable para el fisco no se sostenía. Una ronda de verificación final comprobó que los hallazgos quedaron resueltos.
Cuadro 2. Principales correcciones
Borrador
Versión final
El gradiente de ingreso desaparece al controlar por la educación de los adultos del hogar
Se reduce de 14,2 a 6,0 puntos, pero se mantiene; el resultado anterior lo producía un subgrupo de 2,4 % de hogares de otro idioma
Más de la mitad de la mejora se debe a hogares más educados
Entre 40 % y 43 % de la caída se asocia con cambios de composición; el clima educativo, con alrededor de 29 %
Reducir la deserción en un punto justifica gastar hasta USD 146 por alumno; la prevención es rentable para el fisco
Descontado el costo de la escolaridad adicional, el umbral social es de unos USD 60 (28 a 109) y el beneficio fiscal neto es negativo
Cohorte anual de 12.700 desertores y USD 185 millones
Unos 19.400 desertores por año y USD 266 millones (204 a 298); 12.700 queda como cota inferior
La mejora es generacional
Es compatible con un reemplazo generacional, pero la encuesta no permite separarlo de los cambios de período y de medición
Comparaciones de 2015 contra 2025
Comparaciones entre trienios y dentro de cada diseño de la encuesta, con el rediseño de 2022 cuantificado
Estudio, datos y replicación
Estudio completo
El documento de trabajo «La deserción escolar en Paraguay, 2011-2025» (octubre de 2026), en Word y en PDF, con el anexo de las auditorías.
Fuentes: microdatos del registro de personas (REG02) de la Encuesta Permanente de Hogares del INE: EPH 2011-2016 y EPHC 2017-2021 (serie comparable) y EPHC anual 2022-2025 (factor de expansión revisión 2025); 490.839 personas. La encuesta no cubre Alto Paraguay ni Boquerón.
Definiciones: deserción de la CEPAL, entre los jóvenes de 15 a 19 años que alguna vez asistieron, proporción que no asiste y aprobó entre 1 y 11 años; fuera de la escuela, población de cada edad que no asiste y aprobó menos de 12 años; quintiles de ingreso laboral per cápita del hogar, excluido el ingreso propio del joven.
Método: estimaciones ponderadas con errores de diseño (linealización de Taylor; en los períodos que agrupan años, conglomerados por UPM dentro de cada marco muestral, porque la EPHC es un panel rotativo); Kaplan-Meier en tiempo discreto por grado, riesgo de período, modelos de riesgo discreto y de Cox; logit, probit y multinomial con efectos marginales; modelos multinivel; descomposiciones de Fairlie, Oaxaca-Blinder y DiNardo-Fortin-Lemieux; índice de concentración; seudocohortes y edad-período-cohorte; modelos de predicción con validación agrupada; costos con seis estimaciones, sensibilidad y perspectivas privada, fiscal y social.
Límites: la encuesta observa a cada persona una vez y la deserción se mide como un estado; las asociaciones no son efectos causales; la serie atraviesa dos rediseños muestrales; a los 20-24 años el quintil se mide en el hogar actual; las cifras del estudio de 2009 no son comparables en nivel; los costos dependen de supuestos explícitos.
Política monetaria y cambiaria · Estudios del Observatorio · Octubre de 2026
Con el dólar más de un cuarto más barato que en abril de 2025, gana terreno una idea: que el Banco Central rescate sus Letras de Regulación Monetaria para liberar guaraníes, encarecer el dólar y hacer más neutral su política cambiaria. El nuevo estudio del Observatorio cuantifica las letras, su costo y su relación con el tipo de cambio con un modelo, la econometría de 2012 a 2026 y la experiencia de once países, y llega a otra conclusión: las letras son la contracara de las operaciones cambiarias, rescatarlas movería el dólar menos de una décima de punto y el sesgo de la política cambiaria está en la asimetría de la intervención.
Observatorio Económico · FCCAE-UC · Octubre de 2026 · Datos del BCP al 31 de agosto de 2026
El estudio en cuatro cifras
Las letras del BCP no sostienen al guaraní: absorben la liquidez que el propio banco central crea al comprar dólares. Con el corredor de tasas vigente, rescatarlas casi no cambiaría el dólar; lo que sí lo movería es bajar la tasa o comprar reservas, y lo que sí está expuesto es el balance del BCP.
₲ 11,06 billones
Instrumentos de regulación monetaria al 31-08-2026: ₲ 6,00 billones en letras y ₲ 5,06 billones en la facilidad de depósito. US$ 1.874 millones, el 16,0 % de las reservas.
0,76 a 0,99
Aumento del saldo de letras y depósitos por cada guaraní que el BCP emite al comprar divisas: son la contracara de la intervención.
+0,04 %
Suba estimada del dólar en un año si se rescatan todas las letras con la tasa de política sin cambios (0,3 % como cota).
US$ 421 millones
Pérdida de valuación de las reservas que financian las letras entre abril de 2025 y agosto de 2026: cinco veces su costo anual de intereses.
En síntesis
El saldo es moderado: ₲ 11,06 billones, el 16,0 % de las reservas internacionales netas (RIN), el 35,5 % de la base monetaria y el 2,8 % del PIB. En marzo de 2024 era el 25 % de las reservas.
Las letras son, sobre todo, la contrapartida de las operaciones cambiarias: suben cuando el BCP compra dólares y bajan cuando los vende. Por cada guaraní emitido al comprar divisas, el saldo sube entre 0,76 y 0,99.
No hay evidencia robusta de que la cantidad de letras mueva el dólar: de 27 variantes, 13 son significativas, diez con un signo y tres con el contrario. Lo que se asocia con el dólar es el diferencial de tasas de los CDA (−0,69 % por punto en el mes), que fijan los bancos; la TPM se traslada a él en torno a 0,18.
Las letras explican 0,15 de los 29 puntos que cayó el dólar entre abril de 2025 y agosto de 2026. Los factores observables explican algo más de un tercio; el resto queda fuera del modelo.
El costo de intereses es moderado —US$ 82 millones brutos y unos US$ 23 millones netos en doce meses—; la valuación pesa más: −US$ 421 millones en las reservas que financian las letras y unos ₲ 18,0 billones en toda la posición en dólares del BCP (4,5 % del PIB, como cota).
Con el corredor vigente, rescatar todas las letras liberaría US$ 1.016 millones que volverían a la facilidad de depósito: la tasa interbancaria bajaría a lo sumo 13 pb y el dólar subiría alrededor de 0,04 % en un año.
El sesgo está en la asimetría: el BCP vendió al mercado US$ 13.693 millones netos entre 2012 y 2025 y no le compró durante la apreciación. El estudio recomienda decidir la tasa por la inflación, proteger el balance del BCP, una regla de compras simétrica, un fondo en dólares para el sector público y datos diarios.
La pregunta y la respuesta corta
El Paraguay tiene un sistema financiero bimonetario: a julio de 2026, el 41,8 % de los depósitos y el 38,7 % de los créditos de bancos y financieras estaban en dólares. En ese sistema, el Banco Central del Paraguay (BCP) retira guaraníes con sus Instrumentos de Regulación Monetaria (IRM): las Letras de Regulación Monetaria (LRM) y la facilidad de depósito a un día. Una intuición difundida sostiene que, al restringir la oferta de guaraníes, las letras sostienen al guaraní y empujan el dólar a la baja; de allí la propuesta de rescatarlas anticipadamente para que la política cambiaria sea más neutral y menos favorable a la apreciación, que golpea a los exportadores.
El estudio responde con cuatro herramientas: un modelo matemático y gráfico del balance del BCP, del corredor de tasas y del equilibrio de cartera; cinco estrategias econométricas con datos mensuales de 2012 a 2026; siete escenarios de rescate y de políticas alternativas, y la experiencia de once países. Tres auditorías adversariales revisaron los datos, el método y las fuentes, y una segunda ronda cotejó cada cifra con las salidas del código. La respuesta corta: las letras no sostienen al guaraní, y rescatarlas haría muy poco por la neutralidad cambiaria.
Documento de trabajo · octubre de 2026
Letras, dólares y guaraníes
Los instrumentos de regulación monetaria del BCP en un sistema bimonetario
Trece capítulos y tres anexos, con el modelo, la econometría, los escenarios del rescate y la experiencia comparada; 19 gráficos y diagramas.
Al 31 de agosto de 2026 los IRM sumaban ₲ 11,06 billones: ₲ 6,00 billones en LRM y ₲ 5,06 billones en la facilidad de depósito. Convertidos a la cotización de fin de mes —estimada en ₲ 5.901, porque el BCP aún no la había publicado—, equivalen a US$ 1.874 millones: el 16,0 % de las RIN (8,7 % si se cuentan sólo las LRM), el 35,5 % de la base monetaria y el 2,8 % del PIB proyectado para 2026. En marzo de 2024 eran ₲ 20,14 billones y el 25 % de las reservas; entre esa fecha y noviembre de 2025 cayeron 60 %, y desde entonces subieron 37 %.
Gráfico 1. Cuánto absorbe el BCP con sus instrumentos de regulación monetaria
IRM totales del balance y saldo de LRM, en billones de guaraníes, y peso de los IRM en las RIN. Fuente: Observatorio Económico FCCAE-UC con datos del Anexo Estadístico del Informe Económico del BCP. Cuadros 18 y 19.
Cuadro 1. Indicadores clave, 2023–2026
Indicador
Dic-2023
Dic-2024
Abr-2025
Dic-2025
Ago-2026
Tipo de cambio promedio (₲ por US$)
7.335
7.810
8.006
6.725
5.975
Tipo de cambio de fin de mes (₲ por US$)
7.278
7.831
8.007
6.576
5.901*
RIN (US$ millones)
10.230
9.910
10.366
11.014
11.740
IRM del balance (₲ billones)
15,69
9,62
9,23
8,98
11,06
LRM en circulación (₲ billones)
13,58
7,90
7,35
5,23
6,00
IRM (US$ millones)
2.156
1.228
1.153
1.366
1.874*
IRM / RIN (%)
21,1
12,4
11,1
12,4
16,0*
TPM (%)
6,75
6,00
6,00
6,00
5,50
Inflación interanual (%)
3,7
3,8
4,0
3,1
1,5
Depósitos en moneda extranjera (%)
45,0
45,6
47,5
42,1
41,8
Fuente: Anexo Estadístico del Informe Económico del BCP. * El tipo de cambio de fin de agosto de 2026 es una estimación del estudio; con otras conversiones, el saldo va de US$ 1.844 a 1.874 millones. Depósitos en moneda extranjera de agosto: dato de julio.
Las letras se colocan a plazos cortos: en 2026, el 88 % de lo subastado tuvo plazos de hasta 105 días, con un plazo medio de 88 días (133 en 2025). No renovarlas produce, en un trimestre, lo mismo que un rescate.
La contracara de las operaciones cambiarias
Las letras no son una palanca independiente. Cuando el BCP compra dólares, los paga con guaraníes; si no los absorbiera, la tasa interbancaria caería por debajo de la tasa de política. El modelo del estudio lo formaliza con la identidad del balance (Proposición 2): los IRM son el residuo de los activos externos y el crédito neto al Gobierno, menos los billetes, los depósitos de los bancos y las demás partidas.
La econometría confirma esa contrapartida, que en buena parte es contable: por cada guaraní que el BCP emite al comprar divisas, el saldo de IRM sube 0,86 guaraníes en el mes, y entre 0,76 y 0,99 según la variante —sin 2020, desde 2015, en frecuencia trimestral o por contraparte—. Entre 2016 y 2020 el BCP compró en neto US$ 7.350 millones al sector público, y las letras crecieron; entre marzo de 2024 y noviembre de 2025 vendió US$ 2.164 millones al mercado para frenar la depreciación, y sus operaciones cambiarias netas equivalen a tres cuartas partes de la caída de los IRM.
Gráfico 2. Compras (+) y ventas (−) netas de dólares del BCP
Millones de US$ por año; 2026: enero a agosto. Fuente: Observatorio Económico FCCAE-UC con datos del Anexo Estadístico del Informe Económico del BCP. Cuadro 20.
Gráfico 3. Compras de divisas y variación de las letras
Izquierda: compras netas de divisas del BCP y variación del saldo de IRM, en billones de guaraníes por mes, 2012–2026. Derecha: coeficiente de esterilización en ventanas móviles de 36 meses, en valor absoluto. Fuente: estimación del Observatorio con datos del BCP.
La cronología de 2024–2026 es compatible con la intuición del encargo —las letras bajaron mientras el guaraní se depreciaba y subieron mientras se apreciaba—, pero en las dos fases fueron sobre todo la contrapartida de las operaciones cambiarias, no su causa. En la primera, el BCP defendió al guaraní vendiendo dólares, esas ventas retiraron guaraníes y el BCP dejó vencer letras para que la tasa no se alejara de la TPM; en la segunda, las compras al sector público y el uso de depósitos del Gobierno inyectaron guaraníes que el BCP absorbió, sobre todo, en la facilidad de depósito.
Gráfico 4. El dólar y las letras: no se mueven como dice la intuición
Tipo de cambio promedio mensual y saldos de fin de mes de LRM y de IRM, 2019–2026. Fuente: Observatorio Económico FCCAE-UC con datos del Anexo Estadístico del Informe Económico del BCP. Cuadros 18, 19 y 60a.
El modelo: con un corredor, manda la tasa
El BCP fija la tasa de política monetaria (TPM), hoy en 5,50 %, y la rodea de un corredor: paga 5,25 % en la facilidad de depósito y cobra 5,75 % en la de liquidez. Las subastas de letras ajustan la cantidad para sostener la tasa interbancaria (TIB) cerca de la TPM, de modo que el saldo de letras no es una decisión independiente: lo fija la demanda de liquidez a la tasa elegida (Proposición 1).
Si el BCP rescata letras sin mover la TPM, los bancos reciben guaraníes que no pueden colocar de un día para otro a mejor tasa y los devuelven a la facilidad de depósito: la TIB baja hasta el piso y se detiene allí, por grande que sea el rescate. En 2026 el corredor funciona, de hecho, como un sistema de piso. El efecto que busca la hipótesis sólo aparece si baja la TPM o el piso del corredor —y entonces es una relajación monetaria— o si el BCP compra dólares y los esteriliza, lo que actúa por el canal de cartera y exige más letras, no menos (Proposición 3).
Gráfico 5. El corredor de tasas y la demanda de liquidez de los bancos
Esquema ilustrativo. Fuente: elaboración del Observatorio sobre la Resolución 7/2019 del BCP.
El modelo agrega dos condiciones de costo. La marginal dice que esterilizar conviene mientras la tasa de las letras no supere el rendimiento de las reservas más la depreciación esperada (ecuación 5.8 del estudio); la de sostenibilidad, de Roberto Frenkel, pondera esa brecha por el peso de los IRM en las reservas (ecuación 5.9). Con un rendimiento supuesto de las reservas de 4,1 %, la tasa de las letras lo supera en 1,79 puntos: la condición se cumple con holgura por la vía de los intereses, pero la apreciación de 2025–2026 la rompió por la vía de la valuación.
¿Mueven las letras el dólar?
El estudio contrasta el modelo con cinco estrategias: ecuaciones del balance del BCP y del tipo de cambio, proyecciones locales a doce meses, un vector autorregresivo (VAR) en dos órdenes de identificación y un modelo de la dolarización. Ninguna da un efecto robusto de la cantidad de letras. En la especificación principal, el coeficiente de la variación del cociente IRM/base es pequeño (0,013) y no significativo. De 27 variantes de definición y de muestra, 13 son significativas al 5 %: diez con signo positivo —más letras, más dólar, como predice la contrapartida contable— y tres con signo negativo. En el VAR con el orden alternativo, un choque de letras se asocia con una apreciación de 0,38 % a doce meses; desde 2015, ese efecto desaparece.
Lo que sí se asocia con el dólar en el mismo mes es el diferencial entre los certificados de depósito (CDA) en guaraníes y en dólares: un punto más, una apreciación de 0,69 %. Pero ese diferencial lo fijan los bancos, su efecto depende del episodio de 2025 y a doce meses no es significativo, y la TPM se traslada a él en torno a 0,18 puntos por punto: el efecto cambiario de la tasa de política no está identificado con precisión. Las compras al sector público se asocian con depreciación (0,40 % por cada US$ 100 millones), con un coeficiente sesgado al alza e inestable.
Gráfico 6. Respuesta del dólar a doce meses
Respuesta acumulada del tipo de cambio a un punto del cociente IRM/base, a un punto del diferencial de los CDA y a US$ 100 millones de compras al sector público. Bandas de 90 % con errores de Newey-West. Fuente: estimación del Observatorio con datos del BCP.
Gráfico 7. El VAR en dos órdenes de identificación
Respuesta acumulada del tipo de cambio a un choque de un desvío estándar en el cociente IRM/base y en el diferencial de tasas, VAR recursivo 2012–2026, con bandas de 90 % por simulación. Fuente: estimación del Observatorio con datos del BCP.
Hay, además, un límite de fondo: las regresiones miden la absorción total —letras más facilidad de depósito—, que un rescate con la TPM fija deja casi sin cambio, porque canjea letras por depósitos en la facilidad. Por eso la evaluación del rescate descansa en el modelo del corredor, no en la econometría.
Por qué se apreció el guaraní
Entre abril de 2025 y agosto de 2026 el dólar promedio bajó de ₲ 8.006 a ₲ 5.975 (−25,4 %), y tocó ₲ 5.694 el 9 de octubre. Una descomposición con la ecuación del tipo de cambio atribuye a factores observables —exportaciones 24 % mayores, la apreciación del real, el diferencial de tasas y compras del BCP al sector público menores que su promedio histórico— 10,5 de los 29,3 puntos de la caída con toda la muestra, y bastante menos con coeficientes estimados hasta 2024, antes del episodio. Las letras aportan 0,15 puntos (0,10 fuera de muestra).
Unos 22 puntos quedan fuera del modelo, un residuo de 3,7 desvíos. Los candidatos son las expectativas, el grado de inversión —de Moody's en julio de 2024 y de S&P en diciembre de 2025—, la debilidad del dólar en el mundo y la entrada de no residentes a los bonos del Tesoro en guaraníes, unos US$ 2.100 millones en sucesivas emisiones.
Gráfico 8. Qué explica la caída del dólar entre abril de 2025 y agosto de 2026
Contribuciones acumuladas en puntos logarítmicos ×100 según la ecuación del tipo de cambio; negativo: apreciación del guaraní. Fuente: estimación del Observatorio con datos del BCP.
La apreciación también explica la aparente desdolarización de 2026. Los depósitos en moneda extranjera pasaron de 46,1 % en enero de 2025 a 41,8 % en julio de 2026, pero el BCP los valúa al tipo de cambio de cada mes: a tipo de cambio constante, su proporción subió 2,6 puntos, a 48,7 %.
Gráfico 9. La desdolarización de 2026 es un efecto de la valuación
Izquierda: proporción de depósitos en moneda extranjera observada y al tipo de cambio de enero de 2025. Derecha: saldos de depósitos, en miles de millones de US$. Fuente: Observatorio Económico FCCAE-UC con datos del Anexo Estadístico del Informe Económico del BCP. Cuadro 23.
Cuánto cuestan y cuánto pesa la valuación
La remuneración de los IRM costó ₲ 541.406 millones en los doce meses a julio de 2026 (US$ 82 millones; 0,13 % del PIB), y el total de la política monetaria, incluida la remuneración del encaje, ₲ 997.882 millones (US$ 151 millones; 0,25 % del PIB). Neto del rendimiento de las reservas que financian, el costo de intereses ronda US$ 23 millones al año. El máximo fue en 2023, con ₲ 1,40 billones (0,45 % del PIB).
Gráfico 10. Gastos de política monetaria del BCP
Miles de millones de guaraníes; sobre cada barra, % del PIB del año; 2026: enero a julio. Fuente: Observatorio Económico FCCAE-UC con datos del Anexo Estadístico del Informe Económico del BCP. Cuadros 8 y 26.
Medida con la misma vara en todos los períodos, la valuación decide el resultado. Entre 2009 y 2020 la depreciación del guaraní compensó casi todo el costo de intereses de US$ 895 millones: el costo neto de la valuación fue de unos US$ 26 millones. Entre abril de 2025 y agosto de 2026 la apreciación restó unos US$ 421 millones al valor de las reservas que financian los IRM —cinco veces su costo anual— y unos ₲ 18,0 billones (4,5 % del PIB, como cota) al de toda la posición en dólares del BCP, una pérdida que no depende de las letras. Con la posición actual, cada punto de apreciación cuesta unos US$ 90 millones, y una apreciación adicional de alrededor de 9 % agotaría el residuo patrimonial del balance.
Gráfico 11. Más dólares, menos guaraníes: el efecto valuación en el balance del BCP
Activos externos netos del BCP en billones de guaraníes y RIN en miles de millones de dólares, fin de mes. Fuente: Observatorio Económico FCCAE-UC con datos del Anexo Estadístico del Informe Económico del BCP. Cuadros 18 y 56b.
¿Y si se rescatan? Siete escenarios
La norma lo permite: la Ley 6104/2018 y la Resolución 7/2019 del BCP autorizan el rescate anticipado. El estudio simula siete escenarios que combinan la mecánica del corredor con las elasticidades estimadas, el traslado de la tasa a los CDA y, para las compras de divisas, el rango de la literatura (de 1 % a 3,1 % por cada US$ 1.000 millones).
Cuadro 2. Siete escenarios: efecto sobre la tasa interbancaria, el dólar y el resultado del BCP
Escenario
Liquidez liberada (US$ M)
Tasa interbancaria (pp)
Dólar a 12 meses, % (rango)
Intereses del BCP (US$ M/año)
S1. Rescate del 50 % de las LRM, sin tocar tasas
508
−0,13
+0,04 (0,04 a 0,27)
+3,3
S2. Rescate del 100 % de las LRM, sin tocar tasas
1.016
−0,13
+0,04 (0,04 a 0,27)
+6,5
S7. Rescate del 100 % y piso del corredor 25 pb más bajo
1.016
−0,38
+0,12 (0,12 a 0,78)
+11,2
S3. Rescate del 100 % y TPM −100 pb
1.016
−1,00
+0,36 (0,36 a 2,05)
+25,2
S4. Sin rescate: TPM −100 pb
0
−1,00
+0,36 (0,36 a 2,05)
+18,7
S5. Compras de US$ 1.000 millones en 12 meses
0
0,00
+2,1 (1,0 a 3,1)
−17,9
S6. Compras de US$ 1.000 millones y TPM −50 pb
0
−0,50
+2,2 (1,2 a 4,2)
−3,5
Fuente: Cuadro 9 del estudio. Rango: del traslado estimado de la tasa a los CDA al traslado completo; en las compras, el rango de la literatura. Intereses: + ahorro, − costo. S7 corresponde a un corredor ampliado, con el piso 50 pb por debajo de la TPM.
Con el corredor vigente, el rescate total liberaría US$ 1.016 millones. La TIB, que en agosto estaba en 5,38 %, sólo podría bajar 13 pb hasta el piso; el dólar subiría alrededor de 0,04 % en un año —0,3 % con un traslado completo de la tasa a los CDA, y hasta 1 % si un tercio de la liquidez se volcara a comprar dólares— y el BCP ahorraría unos US$ 6,5 millones al año. Un piso más bajo (S7) llevaría el efecto a 0,12 %. Bajar la TPM 100 pb produce el mismo efecto con o sin rescate (0,36 %; hasta 2 %), porque las letras se reducen solas. Un programa de compras de US$ 1.000 millones (S5) encarecería el dólar entre 1 % y 3 % —2,1 % en el punto medio de la literatura—, costaría unos US$ 18 millones netos al año y ampliaría en 11 % la exposición del BCP a la valuación.
Gráfico 12. Escenarios del rescate y de las alternativas
Suba estimada del dólar a doce meses, resultado por intereses y valuación esperada de la posición en dólares del BCP en siete escenarios. Fuente: Cuadro 9 del estudio.
La hipótesis del rescate acierta en el diagnóstico —la política cambiaria tiene un sesgo— y se equivoca en el instrumento: con el corredor actual, rescatar letras es casi inocuo; combinado con un piso más bajo o con una baja de la TPM, se convierte en una relajación monetaria, que debe juzgarse por la inflación.
Lo que enseñan otros países
El estudio compara once experiencias: Uruguay, Perú, Bolivia, Argentina en dos períodos, Brasil, Costa Rica, Chile, Colombia, Israel, la República Checa y Suiza. Ninguna usa el manejo de las letras como instrumento cambiario.
Seis lecciones
Las letras de esterilización se vuelven un problema cuando su tasa supera lo que rinden las reservas más la depreciación esperada, en proporción a su peso en ellas (Argentina, 2002–2007 y 2016–2024; Brasil).
Cuando están en manos de tenedores de corto plazo expuestos al carry, el riesgo es la corrida, como la de las LEBAC argentinas en 2018.
Cuando la moneda se aprecia, el riesgo pasa a la valuación de las reservas: Costa Rica registra pérdidas contables, Suiza perdió CHF 23.000 millones al abandonar su piso en 2015 y Uruguay recapitalizó su banco central en 2023 (≈2 % del PIB).
Los países que acumulan reservas sin señalar un nivel lo hacen con reglas preanunciadas: Colombia, con opciones que sólo se ejercen cuando el tipo de cambio cae por debajo de su media.
Los dólares del sector público se separan por un canal fiscal: Chile, con conversiones con topes y fondos soberanos; el Perú, con un fondo fiscal en su banco central.
La desdolarización que funciona es gradual —encajes diferenciados en el Perú, una curva nominal larga en Israel—; las anclas rígidas financiadas con reservas, como la de Bolivia, terminan mal.
Cuadro 3. Matriz comparada (selección)
País
Instrumento
Escala
Relevancia para el Paraguay
Paraguay (2026)
LRM y facilidad de depósito, en un corredor alrededor de la TPM
2,76 % del PIB; 16,0 % de las RIN (LRM: 8,7 %)
Punto de referencia
Uruguay
LRM en pesos; metas de inflación
Costo ≈1,0–1,1 % del PIB bruto
Muy alta: mismo instrumento; regla de capital
Perú
Encaje adicional en ME con metas; CD del BCRP; fondo fiscal
CD: 17,1 % de las RIN (E, 2026)
Muy alta: prudenciales focalizados en el crédito en dólares
Bolivia
Tipo fijo; bolivianización; letras y bonos de regulación
66–92 % de las RIN de mayo de 2026 (E)
Alta, como advertencia sobre las anclas rígidas
Argentina 2016–2024
LEBAC abiertas a no bancos; luego LELIQ, pases y LEFI
LEBAC: 10,5 % del PIB (2018)
Alta, como advertencia sobre tenedores, plazos y tasas
Costa Rica
Compras de divisas esterilizadas con bonos y depósitos
≈5,7 % del PIB (E, 2024)
Alta: choque de divisas y apreciación similares
Chile
Conversión fiscal con topes; fondos soberanos
FEES 1,0 % y FRP 2,5 % del PIB
Alta: canal fiscal para los dólares públicos
Colombia
Opciones de venta ejercibles si la tasa cae bajo su media
Hasta US$ 4.000 millones en dos años (2026)
Alta: compras con regla y sin nivel objetivo
Fuente: Cuadro 10 del estudio, con las fuentes citadas en el capítulo 11. E: estimación de los autores; ME: moneda extranjera. Los años de referencia difieren entre países.
En el Paraguay el saldo es moderado —las LRM son el 8,7 % de las RIN, la mitad que los certificados del banco central peruano— y su costo bruto, 0,13 % del PIB, menos de la mitad del costarricense y la octava parte del uruguayo. Lo distinguen la exposición de su balance a la apreciación y la asimetría de su intervención.
Recomendaciones
No usar el rescate de letras como instrumento cambiario. Administrar el saldo por vencimientos. Si se busca relajar, hacerlo con la TPM o con el piso del corredor y presentarlo como tal; para abaratar la política, acortar plazos o pagar menos por las letras dentro del corredor.
Decidir la tasa por la inflación, no por el dólar. Con la inflación observada entre 1,5 % y 1,7 % y las expectativas entre 3 % y 3,5 %, hay argumentos para una baja gradual; el petróleo por encima de US$ 110 y la suba de la Reserva Federal aconsejan cautela. El estudio no se pronuncia por una baja inmediata: sugiere evaluarla con las proyecciones de inflación del BCP.
Proteger primero el balance del BCP. Publicar cada trimestre el resultado cuasifiscal separado en intereses y valuación, vigilar la condición de sostenibilidad de Frenkel y precisar en la Carta Orgánica reglas de capital mínimo y de recapitalización, como las que Uruguay aplicó en 2023.
Hacer simétrica la intervención con una regla de compras. Un programa preanunciado de acumulación de reservas, por montos fijos o con disparadores objetivos, con calendario público y sin objetivo de nivel: US$ 1.000 millones en doce meses encarecerían el dólar entre 1 % y 3 %, a un costo de unos US$ 18 millones netos al año.
Ordenar el canal fiscal de los dólares. Un fondo de estabilización en dólares, como el del Perú, para los recursos del sector público que no se necesitan en guaraníes, y un calendario público de conversiones, como en Chile.
Publicar los datos que permitan evaluar la política. Series diarias de intervención, el resultado de cada subasta de letras con su plazo, los vencimientos programados, la tenencia de letras y bonos por tipo de tenedor y el uso de la facilidad de depósito.
Desdolarizar sin forzar. Una curva de rendimientos en guaraníes larga y profunda, encajes diferenciados por el riesgo de las operaciones en dólares con no generadores de divisas y estabilidad de precios; para los exportadores, un mercado de coberturas más profundo.
Ninguna de estas recomendaciones fija un nivel para el tipo de cambio: el objetivo es que la política cambiaria deje de ser asimétrica, no que sustituya a la política de inflación. La protección del balance va antes que el programa de compras, porque ese programa amplía la exposición que la protección debe cubrir.
Tres auditorías y una ronda de verificación
Antes de su publicación, el estudio pasó por tres auditorías adversariales independientes, con la instrucción de refutar y no de confirmar: la A revisó los datos, el código y las cifras; la B, el método, la teoría y el argumento; la C, las fuentes, las citas y los capítulos comparados. La primera ronda produjo 81 hallazgos, 16 de severidad alta. Las auditorías las encargaron los autores y se hicieron con asistencia de herramientas de inteligencia artificial: son revisiones internas, no una revisión por pares externa.
Los cambios fueron de fondo. El «efecto nulo» de las letras en todas las especificaciones no se sostenía, porque las bandas del VAR sumaban cuantiles, y pasó a «no hay un efecto robusto y su signo es inestable». Los escenarios suponían un traslado completo de la TPM a las tasas de mercado y ahora usan el traslado estimado. El tipo de cambio de fin de mes y cinco meses de reservas estaban mal leídos. El costo se medía con varas distintas en cada período. Una segunda ronda, a cargo de un auditor que no había participado en la primera, cotejó cada cifra con las salidas del código: no encontró errores numéricos graves y señaló seis problemas y veinte discrepancias menores, que se corrigieron antes de la versión final.
Cuadro 4. Principales correcciones
Borrador
Versión final
Las letras no tienen efecto sobre el dólar en ninguna especificación
No hay un efecto robusto: 13 de 27 variantes son significativas, con signos opuestos
Una baja de 100 pb de la TPM encarece el dólar 2 % en un año
Con el traslado estimado a los CDA, 0,4 %; el 2 % es la cota de un traslado completo
Saldo de US$ 1.844 millones, 15,7 % de las RIN
US$ 1.874 millones y 16,0 %, con la cotización oficial de fin de mes y cinco meses de RIN recuperados
El costo de 2025–2026 es treinta veces el anual
Valuación atribuible a las letras: US$ 421 millones, cinco veces el costo anual; la de toda la posición, ₲ 18,0 billones
El FMI recomendó compras programadas de reservas
El FMI propone programar las subastas ligadas a los flujos del Gobierno
Fuente: Anexo A del estudio y documento de auditoría.
Estudio, datos y replicación
Estudio completo
El documento de trabajo «Letras, dólares y guaraníes» (octubre de 2026), en Word y en PDF, con el Anexo A de auditoría.
Los programas en Python que leen el Anexo Estadístico del BCP y producen todas las cifras, cuadros y gráficos, con el registro de huellas de la corrida final y el documento de auditoría.
Fuentes: Banco Central del Paraguay, Anexo Estadístico del Informe Económico (edición del 25 de setiembre de 2026: cuadros 8, 15, 18, 19, 20, 23, 24, 26, 31, 49, 56b y 60a), Ley 6104/2018 y Resolución 7/2019 del BCP; Fondo Monetario Internacional (consulta del Artículo IV de 2026); bancos centrales y fuentes oficiales de los países comparados, y la bibliografía latinoamericana sobre esterilización, dolarización e intervención cambiaria.
Definiciones: IRM son las LRM más los depósitos en la facilidad de depósito y otras operaciones de mercado del balance del BCP. Los saldos en dólares usan la cotización oficial de fin de mes; la de agosto de 2026 se estimó. «Puntos» de variación del tipo de cambio: diferencias logarítmicas ×100.
Método: regresiones mensuales 2012–2026 con errores de Newey-West y binarias estacionales; proyecciones locales; VAR recursivo con bandas por simulación en dos órdenes; modelo de corrección de errores de la dolarización a tipo de cambio constante; descomposición dentro y fuera de muestra; escenarios con el traslado estimado de la tasa a los CDA y el rango de la literatura para las compras.
Límites: datos mensuales, cuando la intervención y las subastas son diarias; las estimaciones son asociaciones, no parámetros causales; el rescate no puede estimarse con los datos disponibles; el rendimiento de las reservas desde 2021 es un supuesto (4,1 %; de 3 % a 4,5 %); la valuación de toda la posición es una cota; el BCP marca como preliminares las cifras recientes de varios cuadros y el PIB de 2026 es una proyección.
Efectivo y medios de pago · Estudios del Observatorio · Octubre de 2026
El Paraguay hace trece veces más pagos sin efectivo que en 2018, y sin embargo nunca tuvo tantos billetes en manos del público como en diciembre de 2025. La segunda edición del estudio del Observatorio, rehecha con las series oficiales del Banco Central tras dos rondas de auditoría adversarial, explica por qué: el QR le gana terreno al billete en el mostrador, pero el efectivo cumple en el sistema cuatro funciones que ningún medio electrónico privado cumple por sí mismo.
Observatorio Económico · FCCAE-UC · Octubre de 2026 · Datos del BCP a junio de 2026
El estudio en cuatro cifras
El efectivo y los pagos electrónicos son sustitutos en el mostrador y complementarios en el sistema. El riesgo no es que alguien prohíba el billete, sino que su red de aceptación y de acceso se desgaste sin que nadie lo decida, y hoy el país no tiene cómo medirlo.
863 millones
Operaciones de pago distintas del efectivo en los 12 meses a junio de 2026, trece veces las de 2018. El SPI explica el 61 %.
₲ 18,4 billones
Efectivo en poder del público en diciembre de 2025, un máximo aun descontada la inflación (₲ 21,7 billones en circulación).
−25 %
Monto real de cada extracción en cajeros frente a 2018: los retiros son más que entonces (50,6 millones), pero de menor valor.
93,6 %
Participación de Bancard en la adquirencia de ventas con tarjeta en 2022, según la CONACOM: un mercado en el que el efectivo y la transferencia gratuita son las salidas del cliente.
En síntesis
El efectivo no se retiró como dinero: su stock real creció entre 2018 y 2025 al ritmo de la economía o algo más rápido, según cómo se mida, y los billetes en manos del público siguen siendo entre el 34 % y el 37 % de M1, como desde 2010.
Pero pierde terreno como medio de pago: cada retiro vale un cuarto menos a precios constantes y el crecimiento real del efectivo en poder del público se frenó de 9,2 % (mayo de 2025) a −0,4 % (junio de 2026).
La econometría no permite medir cuánto efectivo desplaza la digitalización: la asociación negativa que aparece en la muestra completa desaparece cuando se aísla el confinamiento de marzo y abril de 2020. La evidencia de sustitución en el mostrador es descriptiva.
El efectivo es una de las anclas del sistema monetario, una opción de salida frente a las comisiones, el respaldo que funciona cuando fallan la electricidad o los procesadores y la puerta de entrada para casi cuatro de cada diez adultos sin cuenta. Cada función tiene sustitutos parciales; ningún medio privado las reúne.
No hay hoy indicios de desgaste en el acceso: la red total de cajeros creció por la entrada de una red nueva y los puntos de atención se multiplicaron con los corresponsales, aunque la red histórica de cajeros no crece desde 2022. Lo que falta es un instrumento para detectarlo.
Cuatro medidas de bajo costo: medir el uso y el acceso, un piso de aceptación en lo esencial si la medición lo justifica, que el sistema digital produzca efectivo y separar los modos de falla. Proteger el uso cotidiano del efectivo es compatible con limitar los pagos grandes en billetes.
Un estudio corregido en público
La primera edición de este estudio (agosto de 2026) concluía que el efectivo paraguayo «no se extingue: se especializa». Una auditoría adversarial encargada de refutarla, no de confirmarla, encontró que buena parte de la evidencia no se sostenía: la serie de efectivo de la econometría era una reconstrucción con ruido añadido, cuando el Banco Central publica la serie oficial; el deflactor exageraba la caída del monto real por retiro (−36 % en lugar de −25 %); el aumento de 68 % de los cajeros era casi entero un cambio de cobertura del boletín; y la participación del efectivo en las transacciones estaba, en rigor, fijada de antemano.
La segunda edición rehace todos los cálculos con el Boletín Estadístico de Sistemas de Pago (junio de 2026) y el Anexo Estadístico del Informe Económico (21 de julio de 2026), retira lo que no resistió la revisión y apoya la tesis donde sí se sostiene. Una segunda ronda revisó por separado los datos y el código, y el argumento y los hechos externos del borrador, y obligó a nuevas correcciones. Ambas rondas fueron encargadas por los autores y realizadas con asistencia de herramientas de inteligencia artificial: son revisiones internas, no una revisión por pares externa. Todas las correcciones están documentadas en el Anexo A del estudio, y los datos y programas se publican para que cualquiera pueda reproducirlos.
Documento de trabajo · 2.ª edición · octubre de 2026
El efectivo y los medios de pago electrónicos en el Paraguay
Sustitutos en el mostrador, complementarios en el sistema
Catorce secciones y cuatro anexos, 15 gráficos y 11 cuadros, con un anexo que detalla cada corrección respecto de la primera edición.
Cada cifra del estudio, con su fuente y su cálculo
Las series mensuales del BCP usadas, los cuadros, los resultados econométricos, los pronósticos y una hoja que vincula cada cifra del texto con la hoja de origen y la operación.
En 2018 el boletín del BCP registró 66 millones de operaciones de pago distintas del efectivo: transferencias, tarjetas y cheques. En los doce meses a junio de 2026 registró 863 millones. De los casi 800 millones que se agregaron, 529 millones son transferencias del Sistema de Pagos Instantáneos (SPI), que el boletín no registraba antes de mayo de 2022: sin el SPI, el multiplicador sería de cinco.
Gráfico 1. Operaciones de pago distintas del efectivo, por instrumento
Millones de operaciones por año. Las prepagas se suman al crédito; LBTR: transferencias por cuenta de clientes. 2026*: 12 meses a junio de 2026. Fuente: Boletín Estadístico de Sistemas de Pago del BCP, edición de junio de 2026.
El QR es la interfaz que llevó la transferencia a la caja del comercio: 252 millones de pagos en los últimos doce meses, con un monto medio de ₲ 108.500, el orden de magnitud de una compra de almacén, y una comisión máxima de 1,5 % desde julio de 2026. Es el principal sustituto del billete en el mostrador.
Gráfico 2. El SPI y el QR, mes a mes
Millones de operaciones por mes. Los pagos con QR con tarjeta ya están en las operaciones con tarjeta; los pagos con QR con débito en cuenta no se suman por separado. Fuente: Boletín Estadístico de Sistemas de Pago del BCP.
Dos advertencias. El total no es un total de pagos en comercios: incluye salarios, envíos entre personas y movimientos entre cuentas propias. Y la cobertura del boletín se amplió con el tiempo, por lo que parte del crecimiento medido es crecimiento de lo que se mide. Ninguna de las dos cosas, sin embargo, explica un multiplicador de trece.
El efectivo no se fue
En diciembre de 2025 los billetes y monedas en circulación sumaron ₲ 21,7 billones, y los que estaban en poder del público, ₲ 18,4 billones: los dos, máximos en guaraníes corrientes, y el segundo también a precios constantes. En los doce meses a junio de 2026, el público tuvo en promedio un 32 % más de efectivo real que en 2018, frente a un crecimiento de la actividad (IMAEP) de 25 % y del PIB real de 21 % entre 2018 y 2025. En promedios anuales, el efectivo en poder del público creció algo más que la economía; en saldos de diciembre (+23,5 %), a un ritmo parecido.
Gráfico 3. El efectivo, a precios constantes
Billones de guaraníes de junio de 2026, deflactados por el IPC. Fuente: Anexo Estadístico del Informe Económico del BCP (21-07-2026), cuadros 21a, 29 y 15.
El dato más reciente va en contra de una lectura complaciente. El crecimiento real interanual del efectivo en poder del público, que había llegado a 9,2 % en mayo de 2025, fue de −0,4 % en junio de 2026. El freno no se explica por la tasa de interés —el BCP la bajó de 6 % a 5,5 % a comienzos de 2026—, sino que coincide con el año de mayor crecimiento de los pagos sin efectivo (+71 %).
Gráfico 4. Crecimiento real interanual del efectivo en poder del público
Porcentaje. Fuente: Anexo Estadístico del Informe Económico del BCP (21-07-2026), cuadros 29 y 15.
La medida más estable es la proporción del efectivo en el dinero que se usa para pagar: los billetes en poder del público fueron entre el 34 % y el 37 % de M1 en todos los años desde 2010. Frente a M2, que incluye las cajas de ahorro que el SPI volvió transaccionales, el efectivo pierde peso desde 2024. La estacionalidad confirma que se sigue usando para pagar: en diciembre, el efectivo en poder del público supera en 14 % el promedio de su año, y las extracciones, en 34 %.
Gráfico 5. El efectivo mantiene su peso en M1 y lo pierde en M2
Promedios anuales de los saldos mensuales; 2026: enero a junio. Fuente: Anexo Estadístico del Informe Económico del BCP (21-07-2026), cuadro 29.
Cuadro 1. El efectivo frente a los agregados monetarios y al PIB (%)
Año
Público / M1
Público / M2
Circulación / PIB (dic.)
Público / PIB (dic.)
2010
34,2
22,4
5,08
4,09
2018
35,4
20,4
5,97
4,80
2020
35,5
20,9
7,13
5,82
2023
36,6
20,4
6,22
5,15
2025
37,3
19,0
5,85
4,94
2026 (ene-jun)
36,5
17,6
—
—
Fuente: Anexo Estadístico del Informe Económico del BCP (21-07-2026), cuadros 5, 21a y 29. «Público»: billetes y monedas en poder del público; «circulación»: billetes y monedas en circulación (M0), que incluye la caja de bancos y financieras.
Pero pierde terreno en el pago
Los cajeros entregaron dinero 50,6 millones de veces en los doce meses a junio de 2026, más que en 2018 (45,2 millones) aunque menos que en el máximo de 2022 (55,9 millones). Lo que cambió con claridad es el monto: el nominal casi no se movió (de ₲ 732.700 a ₲ 750.000) mientras los precios subían 37 %, de modo que cada extracción vale hoy un 25 % menos a precios constantes. El efectivo deja los pagos medianos al QR y a la tarjeta y conserva los pequeños y los de contingencia: un retiro promedio equivale a unos siete pagos con QR.
Gráfico 6. Monto promedio por extracción, a precios constantes
Miles de guaraníes de los 12 meses a junio de 2026; monto extraído deflactado mes a mes por el IPC. Fuente: Boletín Estadístico de Sistemas de Pago (OMP 04) e IPC del BCP.
Las extracciones tuvieron dos fases: crecieron hasta 2022 y cayeron después, hasta un promedio de −10 % interanual entre julio de 2024 y abril de 2025. La recuperación desde mediados de 2025 coincide con la expansión de una nueva red de cajeros que el boletín incorporó en octubre de 2024, UPAY, y con el efecto de base del cierre de 98 cajeros de Bancard en junio de 2024; sin datos por operadora no puede atribuirse a ninguno de los dos. Las dos operadoras históricas pasaron de 1.398 cajeros a fines de 2018 a 1.503 en junio de 2026, por debajo de su máximo de 2022 (1.577); Bancard, de 1.068 a 896.
Gráfico 7. Cajeros automáticos por operadora
Unidades a fin de mes. UPAY se incorpora al boletín en octubre de 2024: el aumento del total es, en su mayor parte, un cambio de cobertura. Fuente: Boletín Estadístico de Sistemas de Pago del BCP (OMP 04).
¿Cuánto sustituye la digitalización al efectivo?
En la muestra completa, un aumento de 10 % en las operaciones distintas del efectivo se asocia con una caída de alrededor de 1,6 % del efectivo real (p = 0,07), y la digitalización ayuda a predecir la intensidad de uso del efectivo a uno o dos meses. Pero la segunda auditoría mostró que ambos resultados dependen de dos meses: en abril de 2020 el confinamiento hizo caer los pagos con tarjeta y subir la demanda de billetes al mismo tiempo. Sin 2020, el coeficiente es prácticamente cero (−0,03; p = 0,70), y con variables de impulso para marzo y abril de 2020 la causalidad de Granger deja de ser significativa (p = 0,24).
La primera edición afirmaba que la digitalización explicaba el 14,9 % de las fluctuaciones del efectivo y que el resto era «demanda autónoma». Con las series oficiales, la cifra depende del supuesto con que se identifican los choques (25 % u 11 %) y del tratamiento de 2020 (entre 1 % y 5 % con variables de impulso). La conclusión econométrica es negativa: con ocho años de datos agregados no se puede medir cuánto efectivo desplaza la digitalización. La evidencia de sustitución en el mostrador es descriptiva —el monto real por retiro, el freno de 2026, la pérdida de peso frente a M2—, y la tesis del estudio no descansa en ninguna cifra econométrica.
Gráfico 8. Cuánto explica la digitalización depende del supuesto y de 2020
Porcentaje de la varianza de la intensidad de efectivo a 24 meses atribuido a la digitalización. VAR con 2 rezagos en primeras diferencias con variables estacionales, febrero de 2018 a mayo de 2026; filas «con impulsos»: con variables de impulso para marzo y abril de 2020. Fuente: elaboración propia con datos del BCP.
Los pronósticos indican que, si nada cambia, el Paraguay no se encamina en tres años hacia una economía sin efectivo, sino hacia una con más efectivo nominal, un stock real casi estancado y menos pagos con billetes: ₲ 20,3 billones en poder del público en junio de 2029 (+8 % real con la meta de inflación), con una banda de 95 % de ₲ 15,8 a ₲ 26,1 billones. Es la trayectoria en la que la aceptación puede erosionarse sin que nadie lo advierta.
Gráfico 9. Efectivo en poder del público: pronóstico a junio de 2029
Billones de guaraníes corrientes. SARIMA(0,1,1)(0,1,1)12 estimado en logaritmos, enero de 2012 a junio de 2026; error medio fuera de muestra de 3,0 % a 12 meses. Fuente: elaboración propia con el Anexo Estadístico del BCP.
Cuatro funciones que el QR no reúne
Que el QR desplace al billete en la caja no significa que pueda reemplazarlo en todo lo que hace. El efectivo cumple cuatro funciones que no dependen de cuántos pagos se hagan con billetes, sino de que el billete siga siendo una opción real: que se pueda obtener y que se acepte.
Función 1
Es una de las anclas
Un saldo en una cuenta o una billetera es una promesa privada de entregar guaraníes del BCP. La par la sostienen ante todo la liquidación en reservas, la supervisión y la garantía de depósitos; la posibilidad de retirar billetes —el único dinero del banco central que el público tiene en la mano— la refuerza y da una salida que ningún pasivo privado ofrece.
Función 2
Es una opción de salida frente a las comisiones
La concentración —93,6 % de la adquirencia en 2022, según la CONACOM— ocurrió cuando el efectivo todavía dominaba: por sí solo no basta. Hoy la competencia más directa de la tarjeta es la transferencia gratuita; el billete es la otra salida del cliente, y la vara con que el regulador calibra los topes (3 % crédito, 2 % débito, 1,5 % QR).
Función 3
Funciona cuando lo demás falla
Una vez en el bolsillo, no depende de la electricidad, de las telecomunicaciones ni de un procesador. Pero el respaldo protege a quien ya tiene billetes: en el apagón ibérico también cayeron los retiros en cajeros, y en 2023 los cajeros paraguayos fallaron junto con las tarjetas. Los pagos fuera de línea reducen, sin eliminarla, esa necesidad.
Función 4
Es la puerta de entrada
El 39 % de los adultos no tiene cuenta y solo el 26 % pagó digitalmente en un comercio en 2024 (10 % en 2021). Quien no tiene cuenta entra al sistema digital con efectivo, y los más de 375.000 beneficiarios de la pensión universal la cobran en cajeros o ventanillas. Es, en parte, una función de transición.
Un dinero digital emitido por el banco central podría cumplir algunas de esas funciones: es la vía que eligió el BCE. El Paraguay no lo tiene ni lo ha anunciado, y el estudio no evalúa esa alternativa. Tampoco olvida lo que el efectivo también facilita: con 60 % de informalidad, el anonimato que lo hace un buen respaldo lo hace también el medio de la evasión y el lavado de activos. La posición coherente no es maximizar el efectivo, sino proteger su uso cotidiano y de contingencia y aceptar límites a los pagos grandes.
Gráfico 10. La participación de Bancard
Porcentaje del total. Adquirencia: CONACOM, Informe Técnico DI/001/2023. Resto: Boletín Estadístico de Sistemas de Pago del BCP, junio de 2026.
Gráfico 11. El apagón ibérico del 28 de abril de 2025
Variación del número de operaciones respecto de un día de referencia. Fuente: Cremades, Esandi y Pérez (2025), Revista de Estabilidad Financiera n.º 49, Banco de España.
Gráfico 12. La puerta de entrada todavía es estrecha
Porcentaje de adultos, 2024. Fuente: Banco Mundial, Global Findex Database 2025.
Un riesgo que hoy no se mide
La amenaza para esas funciones no es una prohibición del efectivo, que nadie propone en el Paraguay, sino su desgaste. La aceptación del efectivo es una red: cada comercio que deja de aceptarlo reduce el valor de llevarlo, y cada persona que deja de llevarlo reduce el valor de aceptarlo. Del lado del acceso ocurre lo mismo: cada cajero que se retira por bajo uso reduce el uso del siguiente. Una red así puede deshacerse de manera no lineal, sin que nadie lo decida.
Algunos países con un uso muy bajo del efectivo han adoptado obligaciones de aceptación. En Suecia, solo el 5 % pagó en efectivo su última compra en una tienda en 2025; desde julio de 2026, una ley obliga a supermercados y farmacias con caja atendida a aceptarlo. Noruega lo exige desde 2024. En la zona del euro, la proporción de empresas que aceptan efectivo bajó de 96 % a 88 % entre 2021 y 2024. Pero los mismos países limitan los pagos grandes: el Riksbank propone un tope de 10.000 coronas en el comercio minorista, la Unión Europea prohibirá desde 2027 los pagos en efectivo de más de 10.000 euros a comerciantes y el Uruguay acaba de bajar su tope general a 200.000 unidades indexadas. Lo que adoptan es la protección del uso cotidiano del efectivo, no una defensa de cualquier uso.
El Paraguay está lejos de ese punto. Los indicadores de acceso no muestran desgaste: la red de Bancard y Bepsa está estancada desde 2022, pero ueno instaló 969 cajeros y los canales de acceso pasaron de menos de 3.000 a más de 37.000 en diez años. Los de uso sí se mueven: el monto real por retiro cayó un cuarto y el crecimiento real del efectivo llegó a cero. Y el único caso de eliminación legal del efectivo en un servicio esencial —el pasaje del transporte metropolitano, desde 2021— no tuvo evaluación de impacto. Ninguno de esos datos indica que la red de aceptación se esté deshaciendo; indican que el país no tendría cómo saberlo.
El Paraguay en el Cono Sur
Cuadro 2. El Paraguay y sus vecinos
Dimensión
Paraguay
Brasil
Chile
Uruguay
Efectivo en circulación / PIB
5,85 % (dic-2025)
2,56 % (2025)
5 % a 7,8 % (2019-2021)
≈6 % (2016)
Efectivo / M1
37 % (2025)
≈50 %
23 % (2024)
n. d.
Efectivo en los pagos en punto de venta
No se mide
40,5 % (2023)
31,4 % (2024)
No se mide
Aceptación obligatoria del efectivo
Sin autoridad de aplicación
Sí: rechazarlo es contravención penal
No específica
No específica
Límite a los pagos en efectivo
Ninguno
Ninguno vigente
Proyecto de 2024 (135 UF)
Tope general: 200.000 UI desde octubre de 2026
Fuente: bancos centrales de cada país; estudio del Observatorio, cuadro 11. Las participaciones del efectivo provienen de encuestas de diario de pagos y no son estrictamente comparables.
Brasil es el caso regional más informativo: el efectivo cayó de 76,6 % a 40,5 % de los pagos entre 2019 y 2023, años del lanzamiento del Pix y de la pandemia, y el papel moneda en poder del público creció desde 2019 aproximadamente al ritmo de la inflación: su stock real se mantuvo mientras su uso caía casi a la mitad. Su banco central creó Pix Saque y Pix Troco para que los comercios entreguen efectivo con una transferencia: los comercios con retiros pasaron de 1.700 a 11.800 en un año, la mayoría fuera de las capitales. Es el ejemplo de un sistema digital que produce efectivo.
Recomendaciones
Las cuatro funciones justifican una política de efectivo, no una de promoción del efectivo: el objetivo no es que se use más, sino que siga siendo una opción real. Las medidas tienen, presumiblemente, un costo bajo, que el estudio no estima.
Medir el uso y el acceso. Una encuesta de diario de pagos del BCP, cada dos o tres años, y un informe anual de acceso al efectivo por distrito, con la distancia al punto de retiro y la disponibilidad de numerario. Mientras tanto, publicar las extracciones por operadora y el volumen de las billeteras.
Prever un piso de aceptación, condicionado a la medición. No hay hoy evidencia paraguaya de rechazo del efectivo en el comercio. Si el informe de acceso muestra que la aceptación en alimentos, medicamentos o combustibles cae por debajo de un umbral fijado de antemano, el BCP debería poder exigirla en esos rubros; en el pasaje metropolitano, la recarga en efectivo debería poder hacerse sin recargo. Requiere precisar por ley el alcance del artículo 39 de la Ley 489/1995.
Hacer que el sistema digital produzca efectivo. Un retiro interoperable en comercios con el QR del SIP, liquidado por el SPI y con costo máximo, como Pix Saque y Pix Troco: cada almacén con caja, un punto de acceso.
Separar los modos de falla. Que los cajeros no dependan del mismo procesador que las tarjetas, que los comercios puedan cobrar fuera de línea durante algunas horas y que operadores de cajeros y corresponsales tengan obligaciones de continuidad y energía alternativa.
El estudio no evalúa tres medidas que otros países combinan con la protección del efectivo y que el BCP debería considerar con la misma información: un límite a los pagos en efectivo de alto valor, una política sobre las denominaciones altas y la resiliencia del propio SPI. Propone además evaluar el impacto del billetaje electrónico obligatorio sobre adultos mayores y población sin cuenta, pedir la memoria de cálculo de la cifra del 7 % del PIB como costo del efectivo —muy superior al 0,5 % de los estudios europeos— y estimar el costo comparado de cada medio de pago.
Dos rondas de auditoría adversarial
Antes de su publicación, el estudio pasó por dos rondas de auditoría adversarial, con la instrucción de refutar y no de confirmar. Las encargaron los autores y se hicieron con asistencia de herramientas de inteligencia artificial: son revisiones internas, no una revisión por pares externa. La primera recalculó todas las cifras de la primera edición con los archivos del BCP. La segunda revisó el borrador de esta edición por separado: los datos y el código, recalculados desde los archivos originales, y el argumento, la interpretación y 44 hechos externos, verificados en sus fuentes.
Ninguna encontró cifras inventadas; los paneles de datos coincidieron exactamente con los archivos del BCP. Los problemas estaban en la interpretación. El más importante: la relación estadística entre digitalización y efectivo dependía de marzo y abril de 2020, cuando el confinamiento hizo caer los pagos con tarjeta y subir la demanda de billetes al mismo tiempo, y desaparece cuando se aíslan esos dos meses. La segunda ronda también obligó a reformular las cuatro funciones como mecanismos con sustitutos parciales, a retirar la afirmación de que el desgaste del acceso ya es visible, a incorporar los límites al efectivo de alto valor que adoptan los mismos países que lo protegen y a condicionar el piso de aceptación a la medición.
Cuadro 3. Principales correcciones de la segunda edición
Primera edición o borrador
Segunda edición
La frecuencia de extracción es «rigurosamente constante»; el monto real por retiro cayó 36 %
Las extracciones subieron hasta 2022 y cayeron después, sin un quiebre estadísticamente significativo; el monto real cayó 25 %
La red de cajeros creció 68 %
Casi todo el aumento es la incorporación de una red nueva al boletín; la red histórica creció 7,5 %
₲ 21,7 billones «en poder del público»
Es el total en circulación; en poder del público había ₲ 18,4 billones
Participación del efectivo en los pagos de 72 % a 40 %
No se publica: estaba fijada de antemano; el Paraguay no la mide
La digitalización explica el 14,9 % de las fluctuaciones del efectivo; elasticidad de −0,16
No se puede medir con datos agregados: el resultado depende del orden de identificación y del confinamiento de 2020
El efectivo «es el ancla» y «pone un techo a las comisiones»
Es una de las anclas y una opción de salida, junto con las reservas, la supervisión, la transferencia gratuita y los topes
El desgaste de la red de cajeros ya es visible
No hay indicios de desgaste en el acceso; falta un instrumento para detectarlo
Piso de aceptación en lo esencial
Condicionado a que la medición muestre un problema; se declaran las medidas no evaluadas, como los límites al efectivo de alto valor
Fuente: Anexo A del estudio (cuadros A1 y A2).
Estudio, datos y replicación
Estudio completo
El documento de trabajo, 2.ª edición (octubre de 2026), en Word y en PDF, con el Anexo A de correcciones respecto de la primera edición.
Los repositorios se abren con el código de suscriptor; esta página es de acceso libre. Para obtener un código, ver Suscripción.
Fuentes y método
Fuentes: Banco Central del Paraguay, Boletín Estadístico de Sistemas de Pago (edición de junio de 2026: SIPAP_02, SIPAP_06, SIPAP_07, CCC 01, OMP 01 a OMP 04) y Anexo Estadístico del Informe Económico (versión del 21 de julio de 2026: cuadros 5, 9, 15, 19, 21a y 29). Fuentes externas: CONACOM, Banco Mundial (Global Findex 2025), BCP (ENIF 2026-2031 y resoluciones sobre comisiones), Banco de España, BCE, Riksbank, Norges Bank y Banco Central do Brasil.
Definiciones: «operaciones distintas del efectivo» suma las transferencias del SPI, del LBTR por cuenta de clientes y de la ACH, los cheques y las compras con tarjeta; no es un total de pagos en comercios. «En circulación» (M0) incluye la caja de bancos y financieras; «en poder del público», no. Los montos reales se deflactan mes a mes por el IPC. La infraestructura se compara a perímetro constante (Bancard y Bepsa).
Método: regresión de la demanda de efectivo en diferencias de doce meses con errores de Newey-West; VAR en primeras diferencias con variables estacionales y los dos órdenes de Cholesky; contraste de Andrews de cambio de media; pronósticos SARIMA con validación fuera de muestra.
Límites: el Paraguay no mide la participación del efectivo en los pagos y el estudio no la estima; el boletín cambió de cobertura desde julio de 2024 y no publica extracciones por operadora; la muestra es corta y está dominada por el choque de 2020; el estudio no estima la contribución del efectivo a la informalidad ni el costo de las medidas; los datos de pagos llegan a junio de 2026 y no incorporan el boletín de setiembre.
Cada suscripción incluye credenciales de acceso según el plan contratado, con vigencia por período académico.
01
Data
Series históricas macro, monetarias, fiscales y sectoriales — depuradas y armonizadas por el Observatorio. Formatos Excel y CSV. Metadatos completos con fuente primaria.
Informe mensual con lectura de actividad, precios, sector externo, mercado laboral y perspectivas. Publicación el primer viernes de cada mes con anexo estadístico completo.
Documentos monográficos sobre sectores, políticas y coyunturas puntuales: hidrovía, ganadería, sistema previsional, política fiscal, tipo de cambio real y reformas estructurales.
BCP, INE, MEF, MAG, USDA, EIA. Trazabilidad completa de cada serie.
02
Depuración
Empalmes de bases, desestacionalización X-13, corrección por inflación con IPC base 2020.
03
Modelización
Modelo de consistencia macro propio: ahorro, inversión, sector externo y precios.
04
Revisión académica
Cada estudio firmado por investigadores UC. Publicación tras revisión metodológica interna.
Política cambiaria · Estudio y columna · Octubre 2026
La mitad que le falta al esquema cambiario
Desde 2013 el BCP compra los dólares del Tesoro y los devuelve al mercado con ventas compensatorias anunciadas, pero cuando el Tesoro le compra dólares para pagar deuda no hay una regla inversa: el esquema es de una sola vía. El nuevo estudio del Observatorio propone completar esa regla con «compras compensatorias» sobre el saldo neto semestral del Tesoro, sin defender un nivel del dólar, y revisa cómo lo hacen Chile, Costa Rica, México, Rusia y Noruega.
La deserción escolar se corre de la escuela hacia el colegio
La deserción de 15 a 19 años bajó de 22,0 % a 13,8 % entre 2015-2017 y 2023-2025, pero se desplazó: hoy se concentra al terminar el 6.º grado (2,7 %; 5,2 % en el campo), al terminar el 9.º (4,5 %, el máximo) y en los primeros cursos de la Media. El nuevo estudio del Observatorio, con quince años de microdatos del INE, muestra que la educación de los adultos del hogar pesa más que el ingreso, que cada desertor pierde unos USD 13.700 de ingreso en su vida y que prevenir puede ser muy rentable para el país, aunque no se pague solo con impuestos.
Política monetaria y cambiaria · Estudio y columna · Octubre 2026
Las letras del BCP no sostienen al guaraní
Con el dólar más de un cuarto más barato que en abril de 2025, gana terreno la idea de rescatar las Letras de Regulación Monetaria para liberar guaraníes y encarecer la divisa. El nuevo estudio del Observatorio muestra que las letras —₲ 11,06 billones, el 16,0 % de las reservas— son la contracara de las operaciones cambiarias del BCP; que, con el corredor de tasas vigente, rescatarlas subiría el dólar alrededor de 0,04 % en un año, y que el sesgo de la política cambiaria está en la asimetría de la intervención. Propone decidir la tasa por la inflación, proteger el balance del BCP y una regla de compras simétrica.
Efectivo y medios de pago · Estudio y columna · Octubre 2026
El QR y el billete: rivales en la caja, socios en el sistema
El Paraguay hace trece veces más operaciones de pago sin efectivo que en 2018, y el efectivo no se fue: en diciembre de 2025 los billetes y monedas en poder del público sumaron ₲ 18,4 billones, su máximo aun descontada la inflación. La segunda edición del estudio del Observatorio muestra que el QR y el billete compiten en la caja, pero se complementan en el sistema: el efectivo es una de las anclas de la confianza en el dinero, una opción de salida frente a las comisiones, el respaldo cuando lo demás falla y la puerta de entrada de quienes no tienen cuenta. Propone medir su uso y su acceso antes de decidir.
Sector energético del Paraguay: Itaipú, el Anexo C y el trilema eléctrico
El 31 de diciembre vencen a la vez el CUSE de Itaipú y el Acuerdo Operativo de 2007. La nueva sección del Observatorio reúne en una sola página las segundas ediciones de «El trilema eléctrico del Paraguay» y «Renta energética e industrialización»: la factura de potencia de la ANDE en 2027, que pasaría de US$ 663 millones a unos 1.302 con el CUSE vigente si debe cubrir su punta; el primer año con déficit de energía, con mediana en 2032; cuánto vale Itaipú para el país, las pérdidas y la tarifa. Ocho gráficos, la cronología del Anexo C, nueve recomendaciones y las siete columnas de la serie.
El 31 de diciembre vence algo más que la tarifa de Itaipú
El 31 de diciembre vencen a la vez el CUSE de Itaipú, de US$ 19,28 por kilovatio-mes, y el Acuerdo Operativo de 2007, que permite a la ANDE retirar más energía de la que corresponde a la potencia que contrata. Si desde 2027 debe contratar la potencia que cubre su punta —una lectura posible del Entendimiento de 2024—, necesitaría unos 5.630 MW, el doble que hoy, y su factura de potencia pasaría de US$ 663 millones a unos 1.302 con el CUSE vigente, 810 con uno de 12 y 675 con uno de 10. El presupuesto de 2027 alcanza solo con un CUSE de 9,1 a 12,1 o con una prórroga del régimen actual: quién absorbe la diferencia debe decidirse antes del 1 de enero.
En 2025 Itaipú transfirió al Paraguay US$ 461,9 millones, pero la ANDE le pagó 605,7: el saldo de caja fue de US$ −143,8 millones. No es que Itaipú cueste: su valor está hoy en la energía barata que el país consume. Frente a una generación firme vale para el Paraguay, en 2027, entre US$ 2.005 y 2.456 millones según el CUSE; frente a la solar, entre 678 y 1.130. Ni la «caída del 70 % de la renta» ni la «brecha» de US$ 300 millones, que figuraban en las primeras ediciones de nuestros estudios, resisten la cuenta completa. La compensación por cesión, que financia la alimentación escolar, se extingue hacia 2031-2032.
Vender la energía en el Brasil: cuándo conviene y cuándo no
Vender en el mercado libre brasileño la energía que hoy se cede conviene solo por encima de un umbral: unos US$ 21,7 por megavatio-hora en 2027 con un CUSE de 12 y entre 14 y 18 desde 2028. Las únicas ofertas conocidas, por energía de Acaray en 2024, fueron de US$ 7,73 a 21,03. El excedente se achica, de unos 8.600 GWh en 2027 a 4.100 en 2030, y casi desaparece en un año seco: solo caben contratos interrumpibles o de corto plazo. La cuestión de fondo es otra: si la ANDE contrata su punta, unos 5.600 GWh de 2027 serían energía de potencia que ella paga, unos US$ 194 millones que el Anexo C debería reconocer.
Lo que debe pagar una electrointensiva depende de la hora de punta
Lo que cuesta atender a una carga electrointensiva depende menos de su factor de carga que de cuánto consume en la hora de punta, cuando la ANDE debe contratar potencia en Itaipú. La referencia de US$ 44,33 cubre el costo nacional de la energía, sin contar la red, solo si la demanda del segmento en la punta no supera su media, un dato que no se publica. Una tarifa en dos partes —US$ 23,60 por kilovatio-mes sobre la demanda en la punta más 17,36 por megavatio-hora— cobra la potencia como la paga el país. Con un CUSE de 12 la misma fórmula daría bastante menos: por eso conviene fijar por ley la fórmula, no un precio, antes de que venzan los contratos a fines de 2027.
La energía que sobra tiene fecha de vencimiento, pero no día fijo
En el escenario central, el primer año en que la demanda supera a la energía disponible llega en 2032 o antes en la mitad de 20.000 simulaciones, y la probabilidad de que ocurra al menos una vez hasta 2030 es de 31 %; si persiste la hidrología de 2019-2025, sube a 60 %. Siete de cada diez primeros déficits llegan con un año seco. Hasta 2030 el riesgo puede acotarse: con contratos electrointensivos interrumpibles en los años secos, el de la demanda ordinaria baja a 3,7 %. Las palancas: retirar todo lo que permite el acta de Yacyretá, renovar los contratos con cupo e interrupción, y licitar ya la generación que hará falta hacia 2032-2033.
Las pérdidas de la ANDE bajaron en el índice, no en la red
El índice de pérdidas de la ANDE bajó de 28,5 % en 2023 a 24,4 % en 2025, pero medido sobre la demanda ordinaria se mantuvo en torno al 29 %: la mejora se explica por la entrada de carga electrointensiva de 220 kV, que casi no tiene pérdidas de distribución. Alrededor del 40 % de las pérdidas son no técnicas. Desde 2027, cada punto de pérdidas técnicas evitado valdría para el país unos US$ 13,3 millones al año; para la ANDE, el plan de US$ 359 millones de 2025-2028 se recuperaría en dos a tres años si cumple sus metas, que deberían medirse sobre la demanda ordinaria.
Cuánto tendría que subir la tarifa de la ANDE, y para quién
La tarifa media real de la ANDE es menos de la mitad que en 2003. Dos cuentas la presionan: el fin del régimen de Itaipú de 2024-2026 —unos US$ 24,6 por megavatio-hora con el CUSE vigente si se contrata la punta; 6,6 con uno de 12— y la brecha de inversión, de 11,4 a 13,7; la recuperación de pérdidas alivia. La propuesta CEARE-BID lleva la tarifa media de US$ 49,2 a 68,6 hacia 2030. Conviene decidir antes del 1 de enero quién absorbe la transición, empezar por la alta tensión, donde la brecha se mide, y evaluar con mejor información la Tarifa Social, que hoy alcanza a unos 269.000 clientes.
En guaraníes o en dólares: ¿en qué conviene colocar los ahorros?
La teoría económica tiene una respuesta de referencia: lo que la moneda local paga de más debería compensar, en promedio, lo que se espera que se deprecie. Es la paridad descubierta de intereses, y el Observatorio la puso a prueba con quince años de certificados de depósito de ahorro (CDA) bancarios, de setiembre de 2011 a setiembre de 2026, a seis meses y a un año, con las tasas promedio y la cotización referencial del BCP. En promedio, un empate: el CDA en guaraníes a un año pagó 6,55% y el CDA en dólares, 3,32%, y en los doce meses siguientes a cada colocación el dólar subió, también en promedio, 3,2%; cada moneda ganó más o menos la mitad de las veces. Pero año por año la tasa puso un colchón de apenas 0,9 a 5 puntos y el tipo de cambio decidió de qué lado caía el resultado: el dólar subió 26% en 2014-2015 y bajó 17% en el último año. Ese último año fue fuera de serie: ₲ 100 millones colocados en setiembre de 2025 terminaron en ₲ 109,4 millones en guaraníes y en ₲ 87,6 millones por la vía del dólar. Bastó para dar vuelta quince años: renovando el CDA cada setiembre desde 2011, la vía del guaraní suma hoy ₲ 256,5 millones y la del dólar, ₲ 220 millones, aunque esta fue adelante en cada aniversario de 2015 a 2025; con el dólar por encima de ₲ 6.803 al cierre de setiembre, la conclusión habría sido la opuesta. Y el ahorro sigue mitad y mitad: en mayo de 2026, el 50,4% de los ₲ 65,5 billones en CDA estaba en guaraníes, y el avance del guaraní en el último año fue sobre todo valuación y plazo, no ahorristas que cambiaron de moneda.
Hacia adelante solo puede calcularse un umbral. Con las tasas de agosto (7,98% en guaraníes y 4,62% en dólares a un año), el CDA en guaraníes gana si el dólar sube menos de 3,2% hasta setiembre de 2027, es decir, si no supera unos ₲ 6.021; a seis meses, si sube menos de 1% en el semestre. La historia no inclina la balanza —el dólar subió menos que ese umbral en 47% de los períodos de doce meses desde 2011 y en 57,5% desde 2004— y la referencia central del Observatorio, unos ₲ 6.050, queda apenas encima. Lo que sí pesa es la moneda de los gastos: para quien gasta en guaraníes, el CDA en guaraníes fue mucho más estable, y comprar y volver a vender dólares costaba a fines de setiembre entre 2,6% y 4,1% en las pizarras bancarias; para quien tiene ingresos, deudas o gastos en dólares, la lectura se invierte. La pregunta útil no es qué CDA paga más, sino cuánto tendría que subir el dólar para que esa diferencia desaparezca. El estudio no es una recomendación de inversión ni un pronóstico del tipo de cambio.
El PIB creció 4,0% en el segundo trimestre, después de 7,3% en el primero, y 5,7% en el semestre, la tasa más alta de la región. Pero el ritmo actual es bajo: según la estimación del Observatorio, el nivel desestacionalizado del PIB no avanzó entre abril y junio, y la tendencia-ciclo del IMAEP sin agricultura ni binacionales, que en enero avanzaba a 5,7% anual, tocó un mínimo de 0,8% en mayo antes de repuntar a 3,3% en julio. De 18 indicadores de producción, ventas e importaciones, 16 crecen menos que en el trimestre anterior; siguen empujando la soja, el trigo, la energía exportada y la maquila (+30%), y se frenan el consumo masivo, los combustibles, la construcción y la ganadería. El superávit comercial de US$ 717 millones se explica en dos tercios por «otras exportaciones»; el comercio registrado sigue en déficit. La inflación está en el piso del rango meta (1,5%), el guaraní se apreció 18% en un año y el déficit fiscal de doce meses llegó a 2,9% del PIB. En los hogares, el crédito al consumo crece más del doble que el ingreso y la morosidad de las tarjetas subió a 5,6%, mientras las remesas caen 23,6% en guaraníes.
El diagnóstico: desaceleración sí, recesión no. Con la actividad estancada, el PIB de 2026 crecería alrededor de 4,5% (entre 4,0% y 4,6% según el método), y más cerca de 4,8% a 5,0% si se sostiene el nivel de julio: el año está bien encaminado, pero con poco margen. Las tareas: ordenar el pago de los atrasos y volver al tope fiscal en 2028 con más recaudación, calibrar desde ahora un límite a la carga financiera de los nuevos créditos de consumo y lograr que la baja de la tasa de política llegue a las tasas que pagan hogares y empresas.
El dólar en el Paraguay: tendencias, determinantes y escenarios a doce meses.
El dólar llegó el 25 de setiembre a ₲ 5.873, su nivel más bajo desde 2018: bajó 26,9% desde el máximo de abril de 2025 y 17,2% en doce meses. El documento de trabajo del Observatorio muestra que la baja tiene sello local (exportaciones récord de US$ 14.025 millones entre enero y agosto, 24,7% más que en 2025, y una soja 18% más cara) y que ocurrió aunque el BCP lleva once meses sin vender dólares a los bancos, un récord: como siguió comprando las divisas del sector público, pasó de ofrecer en neto unos US$ 415 millones al año a absorber unos US$ 400 millones. El tipo de cambio real multilateral está más apreciado que en el 97% de los meses desde 1995, aunque frente a los Estados Unidos sigue cerca de su mediana histórica.
Tres referencias (la curva a plazo del BCP, +1,7%; la mediana histórica, +3,2%, y el desalineamiento real, +5,4%) rondan un +3% a doce meses, unos ₲ 6.050, pero no son independientes ni forman un rango probable: desde 2010, en uno de cada tres años el dólar no subió, y en ocho de cada diez la variación quedó entre −9,7% y +12% (₲ 5.300 a ₲ 6.580). Octubre es el mes más alcista y la cosecha lo compensa; ponderados por su desempeño, los modelos del Observatorio hoy no señalan una dirección. El estudio evalúa un programa preanunciado de acumulación de reservas, con sus costos: unos dos puntos anuales sobre lo acumulado y la tensión con una inflación por debajo de la meta.
En el Paraguay se trabaja mucho y se aporta poco. La segunda edición del estudio del Observatorio sobre informalidad y chances jubilatorias sigue a las mismas personas de un año al otro con el panel de la Encuesta Permanente de Hogares Continua (más de 90.000 observaciones entre 2017 y 2025) y, con una microsimulación de historias laborales, estima que entre los 25 y los 64 años una persona acumula en promedio 8,7 años de aporte (mediana: 6). Uno de cada cuatro no aporta nunca; solo el 25% reúne los 15 años de la jubilación proporcional del IPS y el 8% los 25 de la ordinaria; y de quienes aportan alguna vez, dos de cada tres no llegan a 15 años. La causa es una alternancia asimétrica entre empleo formal e informal: de cada cien empleos con aporte en el sector privado, entre 31 y 36 siguen aportando en la misma empresa a los tres años; entre los 25 y los 34 años, de cada cien que dejan de aportar, 74 siguen trabajando sin aporte, y volver a aportar es cada vez más difícil con la edad. El Código del Trabajo da estabilidad a los diez años y hay indicios de despidos antes de ese umbral, pero menos de uno de cada diez empleos formales llega a él: eliminar ese exceso de despidos agrega apenas 0,06 años de aporte.
La propuesta: que cada año aportado cuente, con beneficios proporcionales por debajo de los 15 años; hacer efectiva la acumulación entre cajas que ya prevé la Ley 3856/2009; facilitar la entrada al aporte de pymes e independientes; y que el aporte no se corte en cada cambio de empleo. Con una carrera contributiva típica de una década, la vejez de la mayoría dependerá de la pensión universal y, en última instancia, del Tesoro.
Ni regalo ni ganancia: cuánto cuesta realmente el megavatio que Paraguay vende.
La ANDE no le compra energía a Itaipú: contrata potencia. Ese pago, el CUSE, es hoy de US$ 19,28 por kilovatio-mes; lo fijó el Entendimiento Paraguay-Brasil de 2024 y rige hasta el 31 de diciembre. Con un factor de carga de 85% equivale a unos US$ 31 por megavatio-hora. A eso se suma lo que el Tesoro deja de cobrar: cada megavatio-hora que se consume en casa es uno menos que se cede a Brasil, que paga por él una compensación de unos US$ 14. El costo económico nacional de atender carga nueva ronda así los US$ 45 por MWh. Por eso los US$ 44,33 de referencia que la ANDE calcula para las electrointensivas no son un regalo: empatan con ese costo. Pero el empate descansa sobre una tarifa que vence. Si la tarifa baja a US$ 10 o 12, el costo total cae a US$ 30-33: un tercio del costo de nuestra energía depende de una negociación sin acuerdo.
Lo urgente es decidir el mecanismo, no el precio. La propuesta tiene cuatro puntos: una subasta con el costo económico como piso; una senda de precios en lugar de un nivel plano; precios distintos por producto y no por empresa; y garantías e indexación, con la metodología fijada por ley.
PGN 2027: seis tensiones que el Congreso no puede pasar por alto.
El proyecto de Presupuesto General de la Nación 2027 llega al Congreso con ₲ 166,3 billones, 11,2% más que el aprobado para 2026, y un déficit de 3,9% del PIB: 2,6 veces el tope de 1,5% de la Ley de Responsabilidad Fiscal. Tiene un mérito —reconoce y paga cuentas que no figuraban en el déficit, y en el escenario base la deuda se estabiliza en torno a 40% del PIB—, pero esconde seis tensiones: atrasos, sobre todo de Salud, pagados con deuda; una recaudación que el MEF proyecta en 8,6% cuando a agosto crecía 2,2% (en las simulaciones del Observatorio, el déficit tiene 69% de probabilidad de superar el 3,9%); un gasto rígido que, deuda incluida, absorbe 90 de cada 100 guaraníes de recursos genuinos del Tesoro y crece más rápido que ellos (8,8% contra 7%); más presupuesto sin garantía de más ejecución; ingresos de Itaipú que caen 31%; y una regla fiscal que se suspende, con el tercer sendero de convergencia propuesto en cinco años.
El Congreso puede aprobar el desvío, pero con cuatro condiciones: un plan plurianual para volver al 1,5% en 2028, un inventario público y conciliado de los atrasos, metas trimestrales de ejecución de la inversión y ninguna ampliación salarial sin financiamiento identificado.
Acceso completo a los tres repositorios por período académico.
Suscripción anual con credenciales de acceso individuales, actualizaciones mensuales y prioridad de consulta a los investigadores. Planes diferenciados para empresas, gremios, organismos públicos y periodismo económico.