
- Detalles
- Escrito por: admin
- Categoría: Columnas
- Visitas: 36
Política cambiaria · Compras compensatorias · Columna
Observatorio Económico · FCCAE-UC · Octubre de 2026
El esquema de 2013 hace que el BCP devuelva al mercado, con montos anunciados, los dólares que le vende el Tesoro. Le falta la regla inversa: cuando en un semestre el Tesoro le compre al BCP más dólares de los que le vende, reponer ese saldo en el mercado, con montos y calendario conocidos.
La apreciación del guaraní dividió el debate cambiario entre intervenir y no intervenir. El dólar bajó 16% en 2025, de 7.831 a 6.576 guaraníes, y otro 11,3% entre diciembre de 2025 y septiembre de 2026, hasta 5.834. En 2025 la región se apreció con un dólar global débil (el índice DXY cayó 9,1%), aunque el guaraní lo hizo con desfase, en el segundo semestre; en 2026 el DXY subió 3,2% y el guaraní siguió apreciándose mientras los pesos chileno y uruguayo se depreciaban.
El Observatorio no propone defender un nivel de tipo de cambio. Propone completar una regla que ya existe. En la mesa técnica instalada el 29 de octubre, los gremios industriales y de la producción pidieron al Equipo Económico previsibilidad antes que intervención.
Un esquema de una sola vía
Desde 2013, los dólares del Tesoro (desembolsos externos, regalías y compensaciones de Itaipú y Yacyretá) se depositan en el Banco Central del Paraguay (BCP), que se los compra y los devuelve gradualmente al mercado mediante «ventas compensatorias» preanunciadas. El diseño evitó que grandes ingresos públicos llegaran de golpe a un mercado pequeño.
Pero tiene una sola mitad. Cuando el Tesoro le compra dólares al BCP para pagar deuda externa, esa compra solo reduce las ventas compensatorias. Si en el período compra más de lo que vende, el saldo se atiende con reservas y ninguna operación lo traslada al mercado. Desde 2013, todas las operaciones del BCP con el mercado que pudieron documentarse fueron ventas.
Gráfico. El colchón del Tesoro se angostó
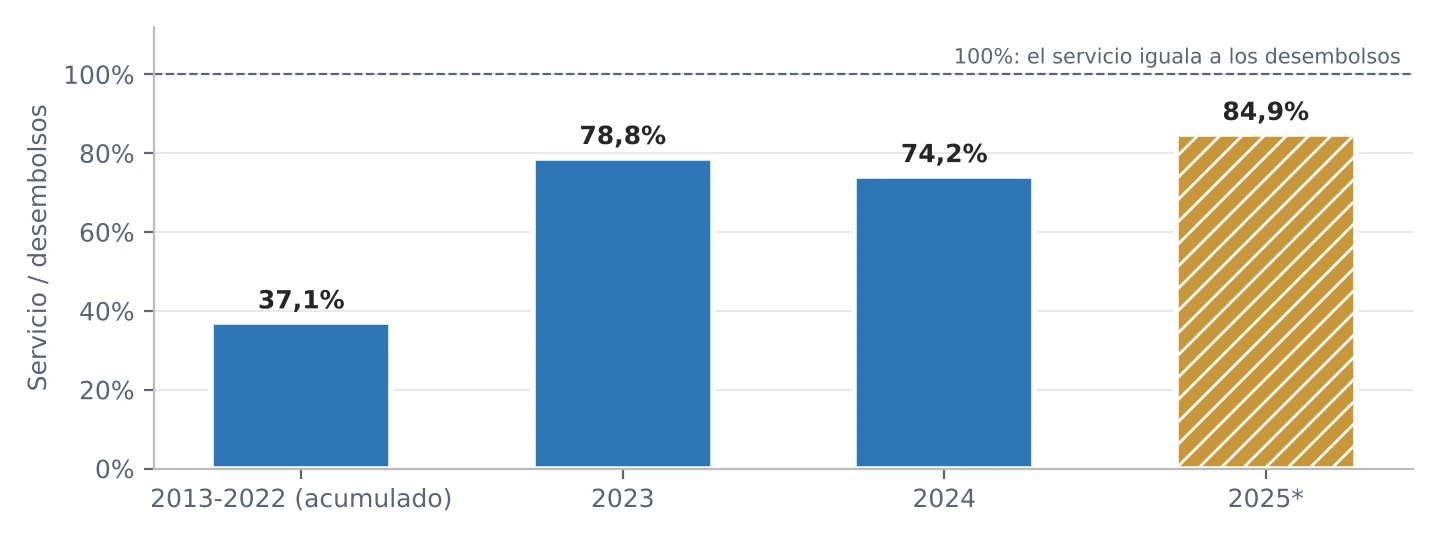
La asimetría importaba poco mientras el Tesoro aportaba dólares de sobra. El servicio de la deuda externa pública absorbió el 37,1% de los desembolsos acumulados entre 2013 y 2022, el 78,8% en 2023 y el 74,2% en 2024, y en 2025, con otra fuente y definición, el 84,9%. Con esa holgura reducida, el saldo del Tesoro con el BCP puede cambiar de signo. Todavía no cambió: en los períodos con datos públicos el sector público fue vendedor neto, en parte por los ingresos de las binacionales. Las compras compensatorias son un seguro para cuando el Tesoro retire más dólares de los que aporta; no habrían cambiado el curso del dólar en 2025-2026.
En el primer semestre de 2026 el saldo fue vendedor: el sector público le vendió al BCP USD 88 millones netos, y el BCP no las devolvió al mercado ni intervino: en la práctica, una retención no anunciada. Hoy no hay regla cuando el Tesoro compra, y la de 2013 dejó de aplicarse cuando vende.
Compras compensatorias, con reglas
La propuesta es una regla sobre el saldo neto semestral del Tesoro con el BCP. Si el Tesoro retira más dólares de los que aporta, el BCP repone ese monto comprando en el mercado, en subastas de monto diario fijo y preanunciado, sin precio objetivo: son las «compras compensatorias». Si es vendedor neto, el BCP devuelve los dólares con ventas compensatorias o, en fases de fuertes entradas, los retiene hasta un tope anunciado y los coloca con calendario cuando la presión ceda. Así la regla no obliga a vender dólares en plena apreciación y convierte en norma lo que el BCP hizo de hecho en 2026.
El fundamento es la neutralidad del flujo público: que el Tesoro no retire dólares fuera del mercado sin contrapartida. Se suman la previsibilidad y la moderación de la velocidad en un mercado poco profundo. La regla no busca mejorar el ingreso exportador, uso de la intervención que el Fondo Monetario Internacional (FMI) desaconseja y que la conducción económica consideró un contrasentido técnico. El monto se ata a un flujo verificable y no a una cotización: la meta de inflación sigue siendo el ancla.
Hay precedentes. El Banco Central de Costa Rica repone comprando en el mercado lo que vende al sector público no bancario; el Banco de Rusia replica en el mercado las operaciones de su regla fiscal, con montos anunciados cada mes, y el Norges Bank anuncia cada mes sus operaciones por cuenta del gobierno.
En su Artículo IV de 2026, el FMI recomendó al BCP un «marco dual»: subastas compensatorias programadas para colocar en el mercado las divisas que el BCP compra al gobierno, y operaciones discrecionales solo ante condiciones desordenadas. No propuso compras compensatorias; el Observatorio aplica el mismo método (reglas, programación y comunicación separada) en los dos sentidos.
La ley no lo impide. El art. 50 de la Ley 489/1995 dice que el BCP «operará» en el mercado cambiario para asegurar su funcionamiento «normal, competitivo y equilibrado» y habla de «compra-venta»: no lo limita a vender. Pero liga esas operaciones a finalidades precisas, por lo que la regla debería adoptarse por resolución publicada del Directorio del BCP que diga en cuál se ancla. La retención en la zafra cabe en la finalidad estacional; resistir un nivel, no.
Costos y secuencia
Comprar dólares obliga al BCP a esterilizar, es decir, a absorber los guaraníes que emite colocando instrumentos de regulación monetaria, que pagan intereses: su remuneración costó ₲ 187.675 millones entre enero y abril de 2026. Además, lo expone a pérdidas de valuación si la apreciación continúa. Si se prefiere que el costo recaiga en el fisco, el Tesoro puede conservar en dólares, sin vendérselos al BCP, los fondos para el servicio de su deuda.
El margen de reservas es estrecho. Las brutas, según el FMI, subieron USD 1.095 millones en 2025; en 2026, en la serie del BCP, las netas apenas pasaron de USD 11.014 millones en diciembre a 11.183 millones el 16 de octubre, y bajan desde el máximo de agosto. La cobertura según la métrica de adecuación del FMI bajó de 175% en 2022 a 159% en 2024, y el margen hasta el techo de 150% se redujo a unos pocos cientos de millones de dólares. Por eso la retención necesita tope, y las compras compensatorias encajan: reponen lo que el Tesoro retira sin acumular más allá.
Tampoco reemplazan a la política monetaria: con una inflación de 1,7% en septiembre, una meta de 3,5% y una tasa de 5,50%, la primera línea es una baja gradual de la tasa.
El orden importa. Primero, el BCP y el Ministerio de Economía y Finanzas deberían publicar por separado cada tipo de operación cambiaria y el calendario de necesidades de divisas del Tesoro, mientras el BCP inicia una baja gradual de la tasa. Segundo, el Directorio del BCP formalizaría por resolución la retención con tope. Tercero, adoptaría las compras compensatorias sobre el saldo neto semestral del Tesoro. La intervención discrecional quedaría para condiciones desordenadas, con criterios públicos. El esquema de 2013 ordenó la llegada de los dólares del Estado al mercado; falta ordenar su retiro.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras del estudio «Las operaciones cambiarias del sector público y la intervención en el mercado de cambios. El esquema paraguayo frente a la experiencia comparada y la propuesta de compras compensatorias» (octubre de 2026), revisado en cuatro auditorías adversariales, con datos del BCP, el Ministerio de Economía y Finanzas, el FMI y el Banco Mundial.
Datos, gráficos y simulador de la regla en Sistema cambiario segmentado. Estudio completo (Word y PDF) en Estudios Especiales. Base de datos en Data.
- Detalles
- Escrito por: admin
- Categoría: Columnas
- Visitas: 30
Educación · Deserción escolar · Columna
Observatorio Económico · FCCAE-UC · Octubre de 2026
En ocho años, la proporción de jóvenes que dejan los estudios sin terminar la Media bajó de más de uno de cada cinco a uno de cada siete. Un estudio del Observatorio Económico muestra que el abandono ya no se concentra en la primaria, que la educación de los adultos del hogar pesa más que el ingreso y que prevenirlo puede costar mucho menos que tolerarlo.
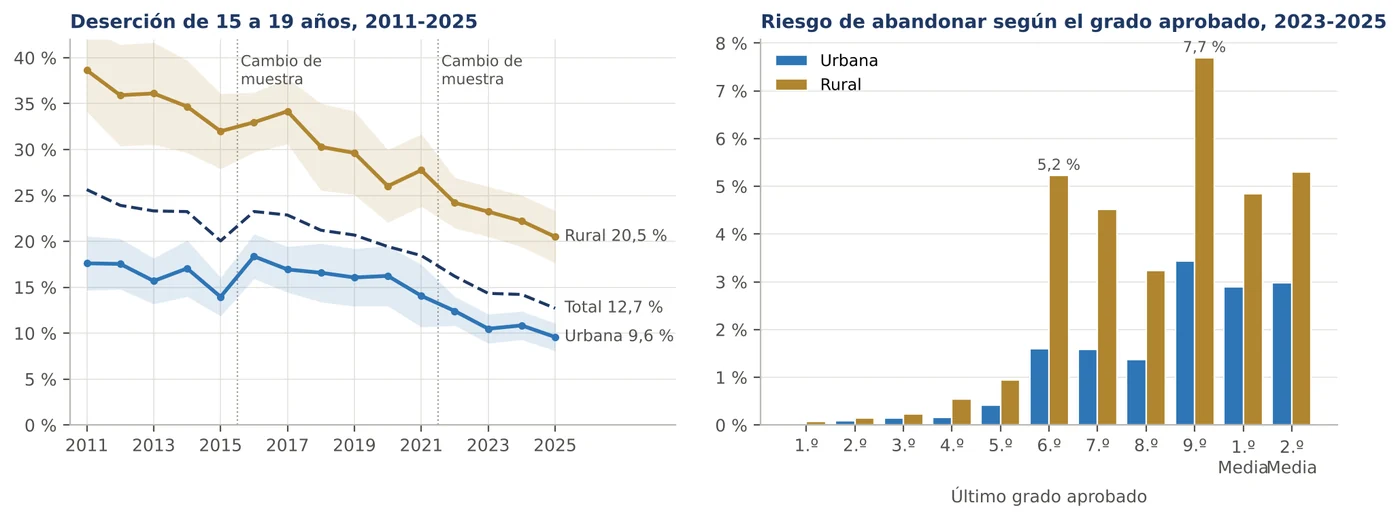
En 2023-2025, el 13,8 % de los jóvenes paraguayos de 15 a 19 años que alguna vez fueron a la escuela ya la había dejado sin terminar la Educación Media. En 2015-2017 eran el 22,0 %. Los adolescentes de 15 a 17 años que no estudian y no completaron el colegio bajaron de unos 60.500 en 2015 a unos 29.200 en 2025, en parte porque hoy hay menos adolescentes, y los jóvenes de 20 a 24 años con la Media terminada pasaron de 65 % a 74 %. Es una de las mejoras sociales más claras de la década, y en puntos porcentuales avanzó más donde la situación era peor: en el campo la deserción cayó de 33 % a 22 %, y en los hogares del quintil más pobre, de 33 % a 21 %.
Son resultados de un estudio del Observatorio Económico de la Universidad Católica que procesó los microdatos de la Encuesta Permanente de Hogares del INE de 2011 a 2025, casi medio millón de personas, revisado en dos auditorías adversariales internas y una ronda de verificación, que actualiza el estudio que Emilio Ortiz Trepowski, director de la Carrera de Economía, realizó en 2011 para el Ministerio de Educación y Cultura. Una advertencia: la encuesta cambió su muestra en 2022 y una parte de la caída medida puede deberse a ese cambio; aun así, dentro de cada diseño de la encuesta la deserción bajó cerca de un punto por año.
El abandono cambió de lugar
En 2009, siete de cada diez desertores dejaban antes de terminar el noveno grado, y el riesgo era máximo al terminar el sexto y el noveno grado. Hoy, en los primeros cinco grados casi nadie abandona: el riesgo es menor a 0,6 % por grado. La deserción se concentra en dos puertas y un pasillo. La primera puerta es el paso del sexto al séptimo grado, donde el riesgo es de 2,7 %, pero de 5,2 % en la zona rural, más de tres veces el urbano. La segunda es el paso del noveno grado al primer curso de la Media, el punto de mayor riesgo de toda la trayectoria (4,5 %). Y el pasillo son los dos primeros cursos de la Media, donde cada año se pierde algo más del 3 % de los que siguen. Uno de cada cuatro desertores de hoy sale justo al terminar el noveno grado y otro de cada cuatro, durante el colegio. Pero la escuela básica no quedó libre de abandono: seis de cada diez desertores de 15 a 19 años todavía se van sin completar el noveno grado.
Gráfico. La deserción bajó en el campo y en la ciudad; el riesgo se concentra al terminar el 6.º y el 9.º grado
No es solo plata
El gradiente por ingresos es evidente: en 2023-2025 abandonó el 21 % de los jóvenes del quintil más pobre y el 2 % de los del más rico, sin contar a un pequeño grupo de comunidades de otro idioma con un patrón propio. Pero cuando se compara a jóvenes de hogares parecidos, con el mismo nivel educativo de los adultos, el mismo idioma y la misma zona, la diferencia entre el quintil más pobre y el más rico baja a unos 6 puntos porcentuales: se achicó a menos de la mitad en ocho años, pero no desapareció. El ingreso importa, pero importa más el clima educativo del hogar: un joven que vive con adultos que tienen en promedio cinco años de estudio o menos tiene 22 puntos porcentuales más de probabilidad de abandonar que uno que vive con adultos que terminaron el colegio. Esa sola variable da cuenta de alrededor de la mitad de la brecha entre el campo y la ciudad y entre pobres y ricos.
Hay un círculo virtuoso detrás de la mejora: cuatro de cada diez puntos de la caída se asocian con cambios en los hogares, sobre todo con adultos más educados. Cada joven que termina la Media será el adulto de un hogar donde, según estos datos, los estudiantes tienen menor riesgo.
Ellos trabajan, ellas cuidan
Varones y mujeres abandonan por razones distintas. Los varones dejan más (15,2 % frente a 12,3 %) y siete de cada diez desertores varones trabajan, con jornadas de 45 horas semanales en promedio: no van a volver a una escuela de turno mañana. Entre las mujeres que dejan, en cambio, siete de cada diez no estudian ni trabajan, y una de cada tres declara «motivos familiares», una categoría que el cuestionario no permite separar en embarazo, maternidad o cuidado de hermanos.
Cuánto cuesta
Medir el costo del abandono exige cuidado, porque los métodos simples lo exageran o lo subestiman. El estudio comparó seis estimaciones de cuatro métodos. La recomendada, que compara a personas del mismo sexo, edad y zona y aplica un descuento supuesto por habilidad, indica que cada joven que deja la escuela sin la Media resigna a lo largo de su vida unos 13.700 dólares de ingreso en valor actual, con un rango de 11.100 a 15.300. Con unos 19.400 desertores por año, cada cohorte pierde unos 266 millones de dólares. Descontado lo que cuesta al Estado un año más de escuela y lo que el joven deja de ganar mientras estudia, evitar un desertor vale para el país unos 6.000 dólares: un programa que reduzca la deserción en un punto porcentual se justifica si cuesta menos de unos 60 dólares por alumno. El sistema de alerta temprana evaluado en Guatemala costó menos de 3 dólares por alumno. Prevenir puede ser muy rentable para el país, aunque no se pague solo con impuestos.
Qué hacer
Primero, vigilar las dos puertas: con el Registro Único del Estudiante, cada escuela puede saber en marzo quiénes aprobaron el sexto o el noveno grado y no se matricularon en el siguiente, y salir a buscarlos. Segundo, garantizar el tercer ciclo y la Media en las comunidades rurales: uno de cada diez jóvenes rurales fuera de la escuela menciona problemas de oferta, casi siempre que no hay una institución cercana. Tercero, un sistema de alerta temprana basado en la extraedad, la inasistencia y las notas que ya registra el sistema educativo. Aun sin esos datos, solo con información del hogar, los modelos del estudio ubican en el 10 % de mayor riesgo a casi la mitad de los que están fuera de la escuela. Cuarto, una Media compatible con el trabajo y con el cuidado, con horarios flexibles y apoyo a las madres adolescentes. Y quinto, programas de terminalidad para los cerca de 150.000 jóvenes de 18 a 24 años que dejaron el colegio sin terminarlo.
Paraguay resolvió casi por completo el acceso a la escuela primaria. El desafío de la próxima década es el acceso y la permanencia en el tercer ciclo y en el colegio, sobre todo en el campo, y los datos dicen dónde y a quiénes hay que acompañar.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras del estudio «La deserción escolar en Paraguay, 2011-2025» (octubre de 2026), de Emilio Ramón Ortiz Trepowski, revisado en dos auditorías adversariales internas y una ronda de verificación, con microdatos públicos de la Encuesta Permanente de Hogares del INE.
Datos, gráficos y resumen del estudio en La deserción escolar en Paraguay. Estudio completo (Word y PDF) en Estudios Especiales. Base de datos y paquete de replicación en Data.
- Detalles
- Escrito por: admin
- Categoría: Columnas
- Visitas: 36
Letras del BCP · Tipo de cambio · Columna
Observatorio Económico · FCCAE-UC · Octubre de 2026
Con el dólar más de un cuarto más barato que en abril de 2025, gana adeptos una idea: que el Banco Central rescate sus letras para liberar guaraníes y encarecer la divisa. Los datos muestran que rescatarlas movería poco el dólar y que el sesgo de la política cambiaria está en otra parte.
El dólar tocó ₲ 5.694 el 9 de octubre, frente a un promedio de ₲ 8.006 en abril de 2025. Los exportadores advierten que no resisten el golpe y piden medidas al Banco Central del Paraguay (BCP), y el presidente Santiago Peña descartó en estos días que el BCP intervenga para frenar la caída. En ese debate circula una propuesta que parece sencilla: rescatar anticipadamente las Letras de Regulación Monetaria (LRM). Si el BCP retira guaraníes con sus letras, devolverlos debería abaratar al guaraní, encarecer el dólar y hacer más neutral la política cambiaria.
Un estudio del Observatorio Económico de la Universidad Católica, con datos del BCP de 2012 a agosto de 2026 y revisado en dos rondas de auditoría adversarial, puso a prueba esa hipótesis. La respuesta es que las letras no sostienen al guaraní.
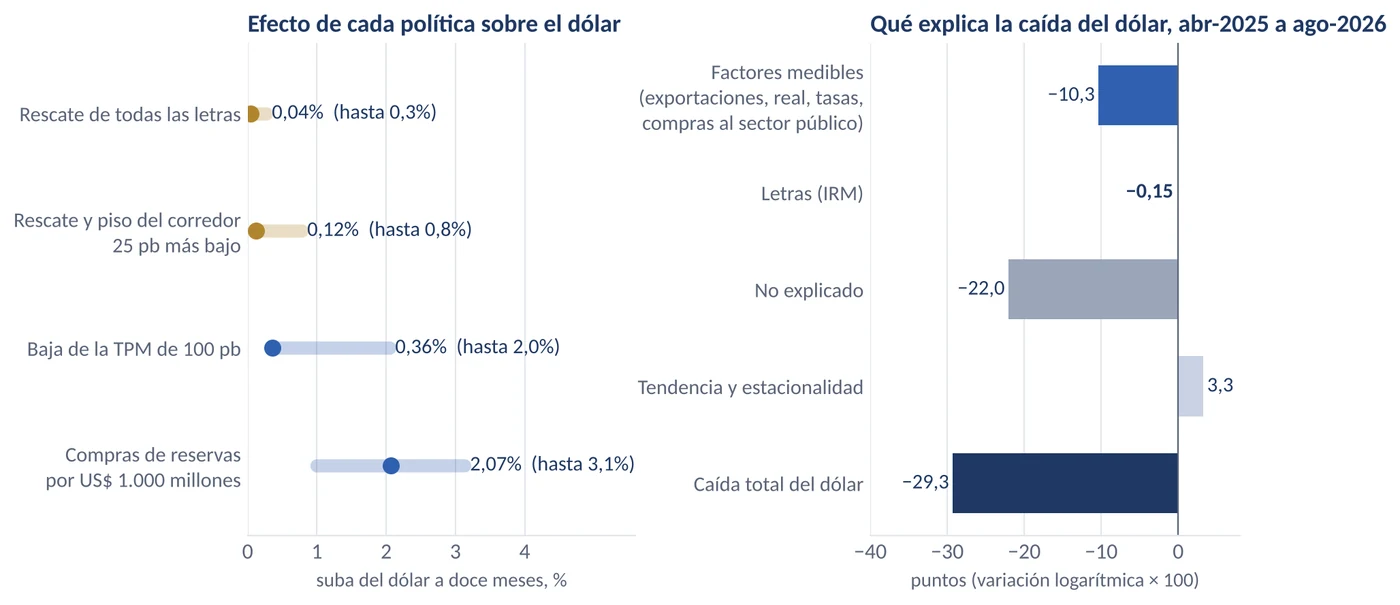
Gráfico. Rescatar las letras mueve poco el dólar, y las letras casi no explican su caída
Cuánto suman y cuánto cuestan
Al 31 de agosto, los instrumentos con que el BCP absorbe guaraníes sumaban ₲ 11,06 billones: ₲ 6,00 billones en letras y ₲ 5,06 billones en la facilidad de depósito a un día, donde los bancos colocan sus excedentes. Son unos US$ 1.874 millones, el 16 % de las reservas internacionales; en marzo de 2024 llegaban al 25 %. Su remuneración costó US$ 82 millones en los doce meses a julio (0,13 % del PIB), y unos US$ 23 millones netos de lo que rinden las reservas que las respaldan. El saldo es moderado y su costo, manejable.
La contracara de los dólares
Las letras no son una palanca independiente: son, sobre todo, la contrapartida de las operaciones cambiarias. Cuando el BCP compra dólares, los paga con guaraníes nuevos, y para que esa liquidez no hunda la tasa interbancaria por debajo de la de política, la absorbe. Por cada guaraní que emite al comprar divisas, el saldo de letras y depósitos sube entre 0,76 y 0,99 guaraníes. Entre 2016 y 2020 el BCP compró en neto US$ 7.350 millones al sector público, y las letras crecieron. Entre marzo de 2024 y noviembre de 2025 vendió US$ 2.164 millones al mercado para frenar la depreciación; esas ventas retiraron guaraníes y el saldo cayó 60 %.
La cronología parece darle la razón a la propuesta: las letras bajaron mientras el guaraní se depreciaba y subieron mientras se apreciaba. Pero en las dos fases fueron la consecuencia de lo que el BCP hacía con los dólares, no su causa. La econometría lo confirma: de 27 maneras de medir el efecto del saldo de letras sobre el dólar, 13 dan un resultado significativo, diez con un signo y tres con el contrario. No hay un efecto robusto. Lo que sí se asocia con el dólar es el diferencial entre las tasas de los certificados de depósito en guaraníes y en dólares: un punto más, un dólar 0,69 % más barato en el mes. Pero ese diferencial lo fijan los bancos, y la tasa de política se traslada a él en menos de una quinta parte.
Por qué el rescate no alcanza
El BCP fija su tasa de política en 5,50 % y la rodea de un corredor: paga 5,25 % por los depósitos a un día y cobra 5,75 % por los préstamos. Si rescatara todas las letras, liberaría unos US$ 1.000 millones que los bancos, sin mejor uso inmediato, devolverían a la facilidad de depósito. La tasa interbancaria, que en agosto estaba en 5,38 %, no podría bajar más de 13 puntos básicos: el piso la detiene. El estudio estima que el dólar subiría alrededor de 0,04 % en un año, 0,3 % en el caso extremo, y hasta 1 % si un tercio de esa liquidez se volcara a comprar dólares. El BCP ahorraría unos US$ 6,5 millones al año, pero no ganaría neutralidad.
La ley permite el rescate, y como las letras se colocan a unos tres meses, dejar de renovarlas produce lo mismo en un trimestre. El efecto que busca la propuesta aparece sólo de dos maneras: si baja la tasa de política —y entonces es una relajación monetaria, que debe juzgarse por la inflación— o si el BCP compra dólares, lo que exige más letras, no menos.
Dónde está el sesgo
El sesgo existe, pero está en la asimetría. Entre 2012 y 2025 el BCP vendió al mercado US$ 13.693 millones en neto, casi siempre con el guaraní en baja, y no le compró durante la apreciación de 2025 y 2026. Las letras, en cambio, casi no explican el guaraní fuerte: de la caída del dólar promedio entre abril de 2025 y agosto de 2026, el modelo les atribuye medio punto de cada cien. Algo más de un tercio responde a factores medibles: exportaciones 24 % mayores, la apreciación del real, el diferencial de tasas y compras del BCP al sector público menores que las habituales. Una parte mayor queda sin explicar, y los candidatos son las expectativas, el grado de inversión y la entrada de inversores extranjeros a los bonos del Tesoro en guaraníes.
Qué hacer
El estudio propone, primero, no usar el rescate de letras como instrumento cambiario: tendría un efecto cercano a cero y confundiría sobre los objetivos del BCP. Segundo, decidir la tasa por la inflación y no por el dólar: con la inflación entre 1,5 % y 1,7 % y las expectativas entre 3 % y 3,5 %, hay argumentos para una baja gradual, pero el petróleo por encima de US$ 110 y la suba de la Reserva Federal aconsejan cautela. Tercero, proteger el balance del BCP: la apreciación le restó unos US$ 421 millones al valor de las reservas que financian las letras, cinco veces su costo anual de intereses, y unos ₲ 18 billones a toda su posición en dólares. Conviene que publique su resultado separando intereses y valuación, y que tenga reglas de capital.
Cuarto, y sólo después, hacer simétrica la intervención con un programa preanunciado de compras de reservas, sin un objetivo para el tipo de cambio. Comprar US$ 1.000 millones en un año encarecería el dólar entre 1 % y 3 %, con un costo de intereses de unos US$ 18 millones anuales. Quinto, mantener en un fondo en dólares, fuera del mercado, los recursos del sector público que no se necesitan en guaraníes. Y sexto, publicar datos diarios de intervención y de subastas de letras.
Las letras no son la causa del dólar barato ni su remedio: son el registro contable de lo que el BCP hace con los dólares. Si la política cambiaria tiene un sesgo, se corrige donde nace, en la decisión de vender cuando el dólar sube y no comprar cuando baja.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras del estudio «Letras, dólares y guaraníes» (octubre de 2026), revisado en tres auditorías adversariales internas y una ronda de verificación, con datos públicos del Banco Central del Paraguay.
Datos, gráficos y resumen del estudio en Letras, dólares y guaraníes. Estudio completo (Word y PDF) en Estudios Especiales. Base de datos y paquete de replicación en Data.
- Detalles
- Escrito por: admin
- Categoría: Columnas
- Visitas: 59
Efectivo · Medios de pago · Columna
Observatorio Económico · FCCAE-UC · Octubre de 2026
El Banco Central acaba de presentar una nueva familia de billetes mientras el país hace trece veces más operaciones de pago distintas del efectivo que en 2018. No hay contradicción: el efectivo y los pagos digitales compiten en la caja, pero cumplen funciones distintas dentro del mismo sistema, y los pagos digitales necesitan al efectivo más de lo que parece.
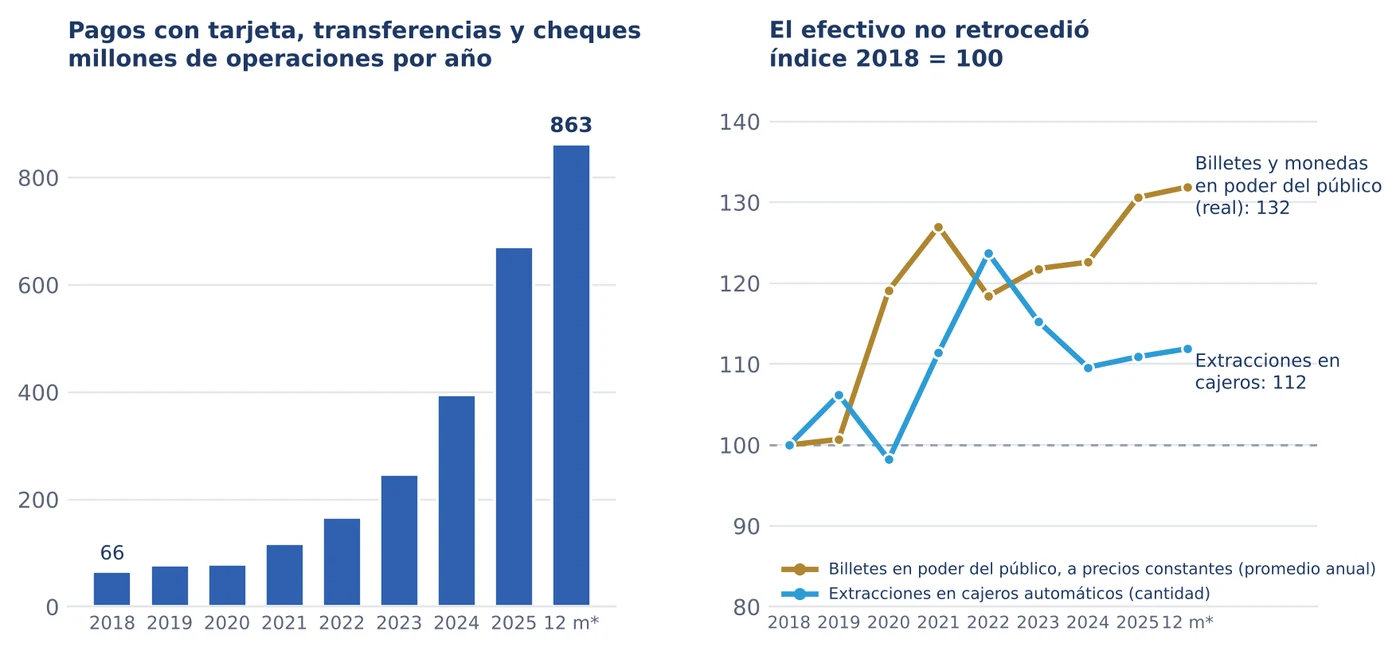
El 5 de octubre, en el 83.º aniversario del guaraní, el Banco Central del Paraguay (BCP) presentó una nueva familia de billetes que empezaría a circular en 2027. La noticia convive con otra que parece contradecirla: en los doce meses cerrados en junio, el Sistema de Pagos Instantáneos (SPI) procesó 529 millones de transferencias, y las operaciones distintas del efectivo registradas por el BCP —tarjetas, transferencias interbancarias y cheques— sumaron 863 millones. En 2018 habían sido 66 millones.
¿Tiene sentido rediseñar billetes en plena expansión del QR? Las propias estadísticas del BCP sugieren que sí: el efectivo no se fue. En diciembre de 2025, los billetes y monedas en circulación sumaron ₲ 21,7 billones, y los que estaban en poder del público, ₲ 18,4 billones, su máximo histórico aun descontada la inflación. En los doce meses a junio, el público tuvo en promedio un 32 % más de efectivo que en 2018, a precios constantes, y los cajeros entregaron dinero 50,6 millones de veces: más que en 2018 —aunque parte del aumento puede deberse a que el registro incorporó en 2024 una red nueva—, y menos que en 2022.
Gráfico. Lo electrónico se multiplicó; el efectivo no retrocedió
Rivales en el mostrador
Conviene empezar por lo que no está en discusión: en la caja del comercio, el QR y el billete compiten, y el QR gana terreno. Cada retiro de cajero vale hoy, en términos reales, una cuarta parte menos que en 2018: la gente sigue yendo al cajero, pero saca menos. Además, el crecimiento real del efectivo en manos del público se frenó: pasó de casi 9 % interanual a mediados de 2025 a prácticamente cero (−0,4 %) en junio de 2026. Negar la sustitución sería mala economía.
Pero que dos medios compitan en un terreno no significa que uno pueda reemplazar al otro en todos. El efectivo cumple en el sistema de pagos cuatro funciones que ningún medio electrónico privado reúne por sí mismo, aunque cada una tenga sustitutos parciales.
Socios en el sistema
Es una de las anclas. Un guaraní en una cuenta o en una billetera electrónica es una promesa: la de un banco o una empresa de entregar, cuando se le pida, un guaraní emitido por el BCP. Esa promesa la sostienen ante todo la liquidación entre entidades en reservas del BCP, la supervisión y la garantía de depósitos; el billete la hace visible. Que el dinero del banco central tenga curso legal y deba aceptarse por su valor nominal «constituye el ancla del sistema monetario», explicó en julio Piero Cipollone, miembro del Comité Ejecutivo del Banco Central Europeo, porque «la confianza en cualquier otra forma de dinero depende de la posibilidad de convertirla a la par en dinero del banco central». La carta orgánica del BCP dice algo parecido: sus billetes y monedas «serán recibidos por su valor nominal» (artículo 39 de la Ley 489/1995). Y el efectivo es la única forma en que el público tiene en la mano dinero del Banco Central. Por eso el euro digital no se concibe como reemplazo, sino como complemento de los billetes y las monedas.
Es una opción de salida frente a las comisiones. En cada pago con tarjeta, el comercio cede un porcentaje de la venta. Uno de los frenos a que ese porcentaje suba es que el cliente pueda pagar de otra manera, aunque no basta por sí solo. En 2015, la Unión Europea fijó topes a las tasas de intercambio de las tarjetas (0,2 % en débito y 0,3 % en crédito) con la llamada prueba de indiferencia del comercio, que compara lo que le cuesta al comercio cobrar con tarjeta con lo que le cuesta cobrar en efectivo: el billete fue la vara del regulador. En el Paraguay, la Comisión Nacional de la Competencia estimó en 93,6 % la participación de Bancard en la adquirencia de ventas con tarjeta en 2022, cuando el efectivo todavía dominaba los pagos, y en 2023 la multó por abuso de posición dominante, sanción que Bancard impugnó. Desde julio, el BCP bajó los topes de comisión de 4 % a 3 % para el crédito y de 3 % a 2 % para el débito, y fijó en 1,5 % el de los pagos con QR por transferencia. La gratuidad de las transferencias simples, que establece la ley del Sistema Nacional de Pagos y el BCP ratificó en julio, es hoy la competencia más directa de la tarjeta. El billete es la otra: una salida que ninguna red controla.
Funciona cuando lo demás falla. Sin electricidad ni conectividad no hay QR ni POS, salvo los que pueden operar fuera de línea. El 18 de febrero, una falla en la subestación Yguazú dejó sin luz a unos 1,4 millones de los 1,75 millones de clientes de la ANDE. El 12 de mayo, las transferencias por el SPI presentaron intermitencias durante casi dos horas, y el 15 de octubre las transferencias del sistema de pagos del BCP volvieron a presentar intermitencias durante la mañana. En el apagón ibérico de abril de 2025, según el Banco de España, las operaciones con tarjeta cayeron alrededor de 55 %. Pero los retiros en cajeros también cayeron 34 %, porque la mayoría de las máquinas quedó sin energía ni conexión: el efectivo sirvió a quien ya lo tenía en el bolsillo. Un respaldo sirve si no comparte las causas de falla del canal principal, y para eso los billetes tienen que estar en manos de la gente, no solo dentro de los cajeros.
Es la puerta de entrada. Según el Global Findex del Banco Mundial, casi cuatro de cada diez adultos paraguayos no tienen cuenta, y en 2024 solo uno de cada cuatro pagó digitalmente en un comercio, frente a más de cuatro de cada diez en la región. Para ellos, y para los más de 375.000 beneficiarios de la pensión universal, que cobran en cajeros o en ventanillas del BNF, el dinero digital empieza o termina en billetes. Por eso la red física del sistema descansa en los corresponsales no bancarios, que concentran el 91,9 % de la infraestructura física de atención según la Estrategia Nacional de Inclusión Financiera 2026-2031. Brasil, el país del Pix, lo entendió: creó el Pix Saque y el Pix Troco para que los comercios entreguen efectivo. En su primer año, los comercios con esos retiros pasaron de 1.700 a 11.800, y la mayoría de esas operaciones ocurre fuera de las capitales.
El BCP es responsable, así, de dos infraestructuras de pago: el SPI, con el QR interoperable que entró en producción controlada en junio, y el billete. La primera crece por sí sola; la segunda necesita cuidado.
Por qué no conviene dejarlo ir
El efectivo puede desaparecer sin que nadie lo decida. Su aceptación funciona como una red: si cada vez menos comercios lo reciben, cada vez menos personas lo llevan, y viceversa. Suecia ilustra el riesgo: en 2025, solo el 5 % de los suecos pagó en efectivo su última compra en una tienda. Desde julio de este año, una ley obliga a los supermercados y a las farmacias con caja atendida a aceptarlo. Noruega lo exige a los comercios desde 2024. Los mismos países, y la Unión Europea, limitan a la vez los pagos grandes en efectivo: proteger el uso cotidiano del billete no es defender cualquier uso.
En el Paraguay no hay hoy señales de ese desgaste en el acceso. El boletín del BCP registra 2.347 cajeros, frente a 1.398 a fines de 2018, casi todo el aumento por una red nueva, la de ueno, y los puntos de atención se multiplicaron con los corresponsales. Pero la red de las operadoras históricas no crece desde 2022, cada retiro mueve un cuarto menos de dinero real que en 2018, y nadie mide qué pasa en los comercios. Si el desgaste empezara, el país no tendría cómo saberlo.
Un sistema sin efectivo no sería más moderno, sino más frágil. Todos los pagos dependerían de la red eléctrica, de las telecomunicaciones y de unos pocos procesadores, y una parte de la población —mayores, habitantes rurales, trabajadores informales— tendría menos maneras de pagar que hoy. El efectivo tampoco es gratis: su costo social —emitirlo, transportarlo, custodiarlo y manejarlo en bancos y comercios— ronda medio punto del producto en los estudios europeos, cerca de la mitad del costo de todos los medios de pago minoristas. La pregunta correcta no es cuánto efectivo maximizar, sino qué mínimo de aceptación y de acceso mantiene viva la opción.
Cuatro medidas baratas
Primero, medir. El BCP debería levantar una encuesta de diario de pagos, como la del Banco Central de Chile, y publicar cada año un informe de acceso al efectivo por distrito. Hoy se sabe cuántas veces se extrae dinero, pero no quién lo hace, para qué ni a qué distancia vive del cajero más cercano.
Segundo, prever un piso de aceptación, no un mandato universal: que el efectivo se admita en los bienes y servicios esenciales si la medición muestra que empieza a rechazarse, y que se pueda recargar en efectivo, sin recargo, el pasaje del transporte metropolitano, que desde 2021 solo se paga con medios electrónicos.
Tercero, que el sistema digital produzca efectivo. Un retiro interoperable en comercios con QR, liquidado por el SPI y a bajo costo, convertiría cada almacén en un punto de acceso.
Cuarto, separar los modos de falla: que los cajeros no dependan del mismo procesador que las tarjetas y que los comercios puedan cobrar fuera de línea durante algunas horas.
El QR llegó para quedarse, y es una buena noticia. Pero su valor descansa en una promesa que el billete hace visible: que un guaraní digital se puede convertir, hoy y siempre, en un guaraní del Banco Central. Cuidar que el efectivo siga siendo una opción es parte de cuidar esa promesa.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras de la segunda edición de «El efectivo y los medios de pago electrónicos en el Paraguay» (octubre de 2026), revisada en dos rondas de auditoría adversarial interna, con datos públicos del Banco Central del Paraguay.
Datos, gráficos y resumen del estudio en Efectivo y medios de pago. Estudio completo, 2.ª edición (Word y PDF), en Estudios Especiales. Base de datos y paquete de replicación en Data.
- Detalles
- Escrito por: admin
- Categoría: Columnas
- Visitas: 72
Finanzas públicas · Calificaciones soberanas · Columna
Observatorio Económico · FCCAE-UC · Octubre de 2026
El Paraguay ya convenció a Moody's y a S&P. Fitch explicó qué le falta, y la respuesta es fiscal e institucional: credibilidad en el gasto, más ingresos, menos deuda en dólares e instituciones más fuertes. Es una agenda que conviene al país con o sin calificadoras.
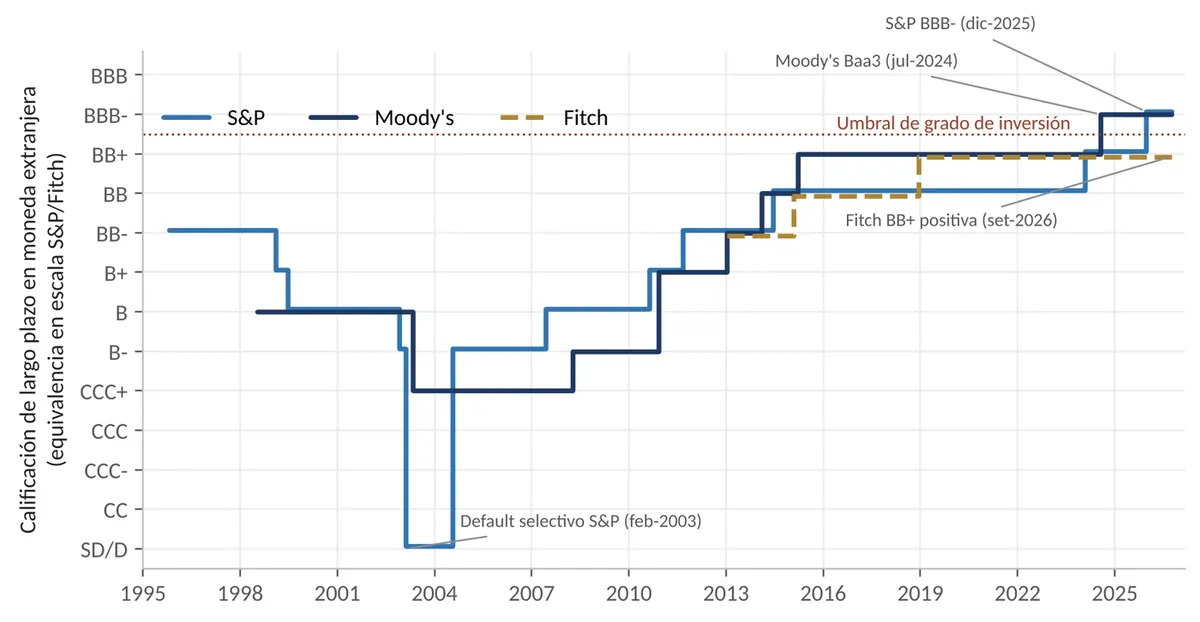
El 30 de setiembre, Fitch Ratings ratificó la calificación del Paraguay en BB+ con perspectiva positiva y postergó el tercer grado de inversión. La decisión decepcionó a muchos, pero también es útil, porque, según la síntesis oficial de la decisión, la agencia dejó claro qué falta para dar el último paso.
Conviene recordar de dónde venimos. En febrero de 2003, en plena crisis, S&P declaró al país en default selectivo. Veintiún años después, Moody's otorgó el primer grado de inversión (Baa3, julio de 2024) y S&P el segundo (BBB-, diciembre de 2025). Hoy el Paraguay está entre los seis países de América Latina con grado de inversión de al menos dos de las tres grandes calificadoras, junto con Chile, Uruguay, Perú, México y Panamá. El camino fue largo: nueve años en el último escalón especulativo de Moody's y casi ocho en el de Fitch.
Lo que las agencias ya reconocen
Los informes de las tres agencias y el Artículo IV del FMI de agosto coinciden en el diagnóstico, y las fortalezas son claras. La economía creció 6,6 % en 2025, muy por encima de la mediana de los países con calificación similar. La deuda pública es baja: alrededor de 38 % del PIB según el FMI, y 32 % en la medición de Fitch, frente a una mediana de 51,6 % para los países BB. El Banco Central tiene un régimen de metas creíble y la inflación está controlada, incluso por debajo de la meta. Las reservas cubren casi seis meses de pagos externos. Y el país suma más de dos décadas de estabilidad macroeconómica con gobiernos de distinto signo.
El mercado lo valoró. El riesgo país, medido por el EMBI, bajó de 190 puntos básicos a fines de 2023 a cerca de 100 a fines de 2025, entre los más bajos de la región. Hoy ronda 115 puntos, después de las noticias fiscales de este año.
Lo que falta
Las debilidades también se repiten en todos los informes.
Instituciones. Fitch ubica la gobernanza del Paraguay en el percentil 39 de los indicadores del Banco Mundial, y el Índice de Percepción de la Corrupción le asigna 24 puntos sobre 100. En el modelo cuantitativo de Fitch esos indicadores tienen el mayor peso: por eso el modelo da BB, y la agencia suma un escalón por el historial de buena política macroeconómica.
Ingresos. La recaudación tributaria ronda el 11 % del PIB, de las más bajas del continente. Con ingresos tan estrechos, los intereses absorben 13 % de los ingresos del gobierno según Moody's, más que la mediana de los países con esa calificación.
Deuda en dólares. Tres cuartas partes de la deuda pública están en moneda extranjera, y Moody's lo penaliza en su evaluación de la fortaleza fiscal. Las emisiones en guaraníes, entre ellas tres bonos globales, y la apreciación llevaron la participación de la moneda local de 8 % a cerca de 25 %. Es un avance real, aunque insuficiente.
En 2026 apareció además un problema nuevo, que resultó decisivo: los atrasos con proveedores. Al cierre de 2025, el Estado debía unos 1.270 millones de dólares, entre 2 % y 2,6 % del PIB según el año de referencia, sobre todo a farmacéuticas y constructoras. Regularizarlos llevará el déficit a 3,2 % del PIB este año y hasta 3,9 % en 2027, y la vuelta al tope legal de 1,5 % se corrió a 2028. En los doce ejercicios transcurridos desde 2014, el tope de la Ley de Responsabilidad Fiscal se cumplió solo en 2016, 2017 y 2018. Para una calificadora, lo grave no es un déficit alto en un año difícil, sino una regla que se incumple más de lo que se cumple.
El riesgo es la credibilidad, no la solvencia
El Observatorio simuló 20.000 trayectorias de la deuda pública hasta 2030, con sequías, cambios en el crecimiento y saltos del tipo de cambio. Si se cumple la convergencia oficial, la deuda se estabiliza en torno a 39 % del PIB. Pero si los déficits quedan cerca de 2 % después de 2027, como proyectan las propias agencias, la deuda sube hacia 43 % y la probabilidad de superar 45 % llega a casi cuatro de cada diez. El riesgo principal no es de solvencia sino de credibilidad, y es precisamente lo que más pesa en la evaluación de las calificadoras.
Qué hacer
El estudio del Observatorio propone una hoja de ruta concreta.
Primero, cerrar el episodio de atrasos con transparencia: publicar el inventario auditado, informar cómo y cuándo se cancela, y hacer cumplir la norma que ya prohíbe contraer obligaciones sin crédito presupuestario. El registro del gasto en base devengado, que el FMI viene pidiendo, es la pieza técnica central.
Segundo, dar fuerza de ley a la senda fiscal: techos anuales explícitos para 2027 y 2028, un consejo fiscal autónomo como el que Chile creó en 2019, y un ancla de deuda que complemente la regla de déficit.
Tercero, ampliar la base de ingresos entre 1,5 y 2 puntos del PIB hacia 2030 sin subir las tasas generales: revisar los gastos tributarios, ampliar la base del impuesto a la renta personal y generalizar la factura electrónica. A eso se suma una tarea urgente: presupuestar desde 2027 la transición de Itaipú.
Cuarto, seguir desdolarizando la deuda, hasta 35-40 % en guaraníes en 2030, con una curva de rendimientos local.
Quinto, reformas de gobernanza que dejen evidencia: cruce automático de las declaraciones juradas, registro de beneficiarios finales, contrataciones abiertas y selección meritocrática de magistrados.
El grado de inversión no se decreta: se demuestra presupuesto tras presupuesto. La primera prueba es el Presupuesto General de la Nación (PGN) 2027 que hoy discute el Congreso, y sobre todo su ejecución. La revisión de Fitch de 2027 es una ventana posible; lo más probable es que la agencia espere el resultado de 2028. Si el país convierte el episodio de 2026 en una lección institucional, el tercer grado de inversión estará al alcance. Si lo convierte en un precedente, el riesgo ya no será quedarse sin el tercero, sino perder alguno de los dos que tanto costó conseguir.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras del estudio «Las calificaciones soberanas del Paraguay: S&P, Moody's, Fitch y la visión del FMI» (segunda versión ampliada, octubre de 2026), revisado en cuatro auditorías adversariales internas. Las cifras de la decisión de Fitch de setiembre de 2026 se reconstruyeron a partir del comunicado del MEF y de la prensa especializada. Las proyecciones de deuda son medianas de un modelo de 20.000 trayectorias y dependen de supuestos que el estudio detalla; no son pronósticos.
Resumen extenso del estudio en Resúmenes. Estudio completo (Word y PDF) en Estudios Especiales.