
- Detalles
- Escrito por: admin
- Categoría: Columnas
- Visitas: 55
Energía · Tarifa eléctrica · Columna
Observatorio Económico · FCCAE-UC · Serie de energía, 7 de 7 · Octubre de 2026
En el debate eléctrico se habla de Itaipú, de las cargas electrointensivas y de cuándo faltará energía. Se discute mucho menos, y con menos números, la tarifa que pagan los usuarios, que toca dos de los tres vértices del trilema eléctrico: hay que abastecer una demanda que crece rápido, a un precio que se pueda pagar, sin desfinanciar a la ANDE.
Una tarifa que perdió más de la mitad
Medida en guaraníes de 2010, la tarifa media de la ANDE llegó a ₲ 495,5 por kilovatio-hora en 2003 y bajó a ₲ 203,3 en 2024: menos de la mitad. La tarifa nominal quedó casi congelada entre 2003 y 2016, mientras los precios más que se duplicaban, y el ajuste de 2017 apenas interrumpió la tendencia. En dólares corrientes, la tarifa media de 2024 fue de US$ 49,19 por megavatio-hora, casi la misma que en 2003, de modo que también en dólares perdió valor real. Con ella, la ANDE financia una red mucho mayor y una demanda que creció 12,5 % en 2025 y 18,3 % en el primer semestre de 2026.
Dos cuentas que empujan y una que alivia
Para dimensionar las presiones conviene traducirlas a dólares por megavatio-hora facturado: cada US$ 100 millones anuales equivalen a unos US$ 4,54 por megavatio-hora facturado en 2025, un 9,2 % de la tarifa media de 2024.
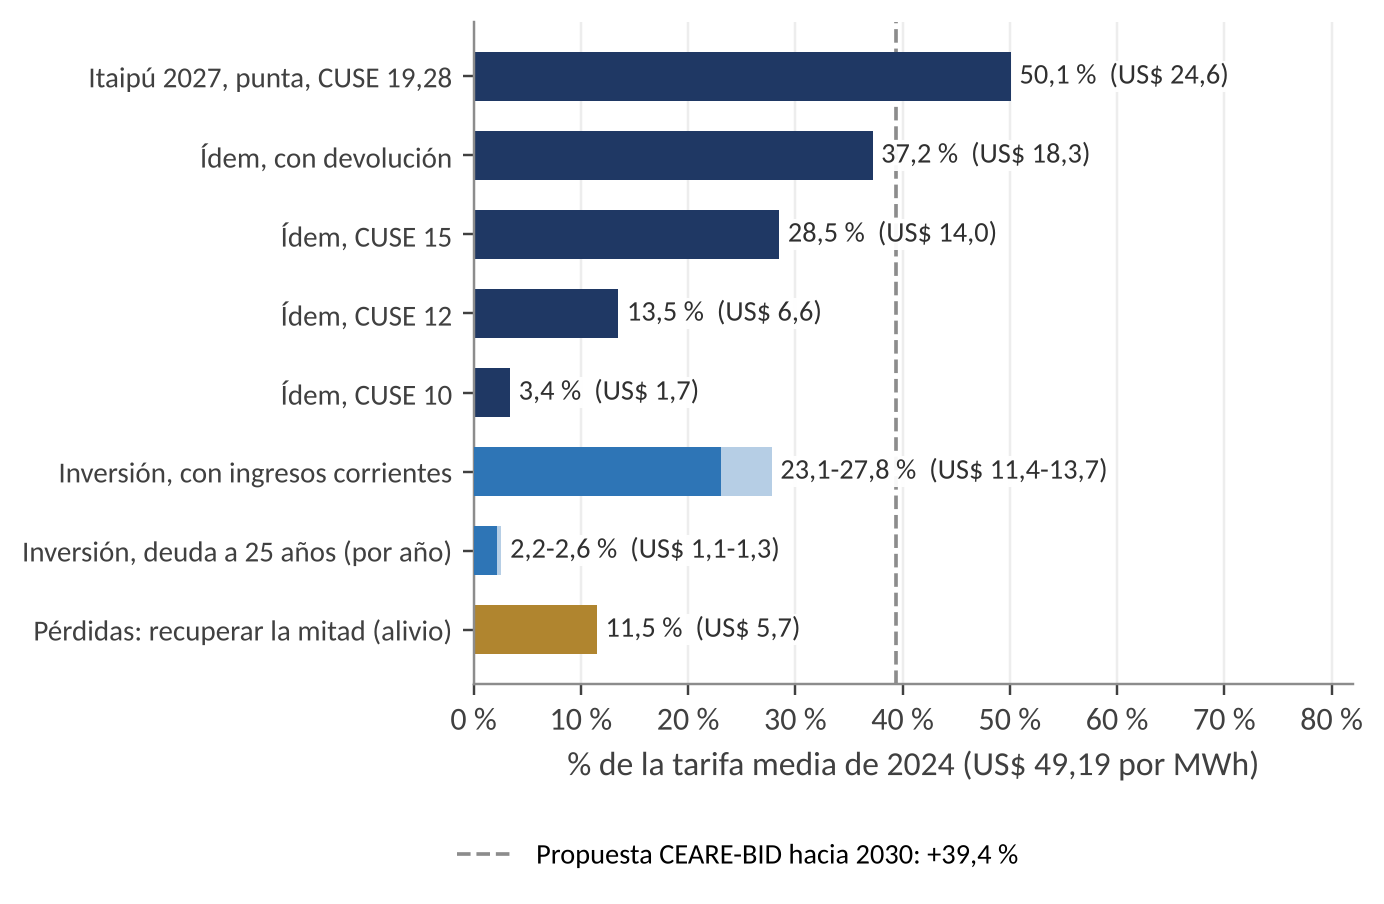
La primera es Itaipú. Si desde 2027 la ANDE debe contratar la potencia que cubre su demanda máxima, una lectura posible del Entendimiento de 2024, el fin del régimen actual, que le permite retirar más energía de la que paga en potencia, equivale, con el CUSE vigente de US$ 19,28 por kilovatio-mes, a unos US$ 24,6 por megavatio-hora facturado en 2027: la mitad de la tarifa media. Si la binacional le devolviera a la ANDE, como hoy con el pasamanos, lo que recaude por encima del costo de 2024-2026, serían 18,3; con un CUSE de 12, 6,6, y con uno de 10, 1,7.
La segunda es la inversión. La ANDE ejecutó US$ 349,2 millones en 2025, la cifra más alta desde 2000, pero sus necesidades declaradas rondan los 600 a 650 millones anuales. Financiar esa brecha con ingresos corrientes exigiría entre US$ 11,4 y 13,7 por megavatio-hora, una cuarta parte de la tarifa; con deuda a 25 años, cada año de brecha agregaría alrededor de US$ 1,2.
La tercera alivia: recuperar la mitad de las pérdidas de 2024 aportaría hasta unos US$ 5,7 por megavatio-hora a los costos de 2025, y algo más desde 2027. Las cuentas no se suman sin más, porque las de Itaipú son alternativas entre sí y la de las pérdidas resta, pero ordenan la magnitud.
Gráfico. Cuánto pesaría cada partida en la tarifa media de la ANDE (% de la tarifa media de 2024 y US$ por MWh facturado)
La propuesta sobre la mesa
El estudio tarifario del Centro de Estudios de la Actividad Regulatoria Energética de la Universidad de Buenos Aires, con apoyo del BID, propone llevar la tarifa media de US$ 49,2 a 68,6 por megavatio-hora hacia 2030, un 39,4 % más, y la de alta y muy alta tensión, de 35,3 a 51,4. Esa magnitud se parece a la suma de la brecha de inversión financiada con ingresos corrientes y el cambio de régimen de Itaipú con un CUSE de 12. Con el CUSE vigente, la potencia de punta y sin devolución, el cambio de régimen solo ya la superaría, aunque el estudio no publicó qué costo de Itaipú supone ni si sus cifras son nominales o reales.
La ANDE anunció el 16 de setiembre que no fijará nuevas tarifas antes del nuevo Anexo C de Itaipú. La secuencia es correcta, porque el nivel que necesita depende del CUSE y de la regla de contratación que se acuerden. Pero quién absorbe la transición desde el 1 de enero, si los usuarios, el Tesoro o la deuda de la ANDE, debe decidirse antes de esa fecha, aunque no haya acuerdo.
Empezar por donde la brecha se mide
La ANDE no publica su costo del servicio por nivel de tensión, de modo que no puede saberse en qué segmento la distorsión es mayor. Hay uno donde sí se puede medir: con el CUSE vigente, la tarifa de alta tensión de 2024, de US$ 35,3 por megavatio-hora, está unos US$ 12 por debajo de lo que le cuesta al país una carga firme nueva en 220 kV, unos 47,60 con pérdidas de transmisión y sin contar la red. Con un CUSE de 12, esa diferencia desaparece mientras sobre energía para ceder al Brasil, y vuelve cuando ese excedente se agote, hacia 2031-2032. Es el lugar natural para empezar, pero cuánto subir depende también de lo que se firme en Itaipú.
Qué puede provocar un ajuste, y a quién proteger
Cuánto responde la demanda al precio no puede medirse con los datos paraguayos, justamente porque la tarifa nominal estuvo congelada trece años. Con las elasticidades medias de la literatura internacional, un alza real de 20 % hacia 2030 reduciría la demanda ordinaria un 4 % ese año y retrasaría alrededor de un año el primer déficit de energía.
Un ajuste general exige, además, una protección focalizada, y el instrumento existe. La Tarifa Social, ampliada por las leyes 2501/2004 y 3480/2008, la segunda de las cuales fija sus requisitos actuales, alcanzaba en octubre de 2024 a unos 269.000 clientes con consumos de hasta 300 kilovatios-hora por mes. Su costo, que la ANDE informa, se descuenta del IVA que la ANDE transfiere al Estado y, si no alcanza, lo cubre el Presupuesto. Lo que no puede saberse con los datos públicos es cuántos de esos clientes son pobres y cuántos hogares pobres quedan afuera: es lo primero que habría que saber antes de mover la tarifa general o de ampliar la Tarifa Social, como pide una iniciativa popular pendiente en el Senado.
Una secuencia
El orden importa tanto como el nivel. Primero, decidir antes del 1 de enero, sin esperar al acuerdo, quién absorbe la transición. Segundo, conocer la factura de Itaipú de 2027: el CUSE, la regla de contratación y si habrá devolución. Tercero, una regla publicada que vincule la tarifa al CUSE, para que el riesgo de cada negociación no caiga entero sobre la caja de la ANDE. Cuarto, empezar por la alta tensión y por las pérdidas, con metas que midan lo correcto. Y quinto, con mejor información, evaluar la Tarifa Social y su posible ampliación. La tarifa tendrá que subir, salvo que el CUSE baje cerca de su costo estricto y la inversión se financie con deuda o transferencias; cuánto, para quién y en qué orden depende hoy, más que de cualquier otra variable, de lo que se firme en Itaipú.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras de la segunda edición de «El trilema eléctrico del Paraguay» (octubre de 2026), revisada en tres rondas de auditoría adversarial interna; datos de la Tarifa Social según ABC Color (2 de octubre de 2024) y Última Hora (20 de julio de 2026). Las equivalencias tarifarias son aritmética de caja con supuestos que el estudio detalla; no son una propuesta de tarifa.
Estudios completos, «El trilema eléctrico del Paraguay» y «Renta energética e industrialización. El después del Anexo C de Itaipú», 2.ª edición (Word y PDF), en Estudios Especiales. Base de datos y paquete de replicación en Data.
- Detalles
- Escrito por: admin
- Categoría: Columnas
- Visitas: 52
Energía · ANDE · Columna
Observatorio Económico · FCCAE-UC · Serie de energía, 6 de 7 · Octubre de 2026
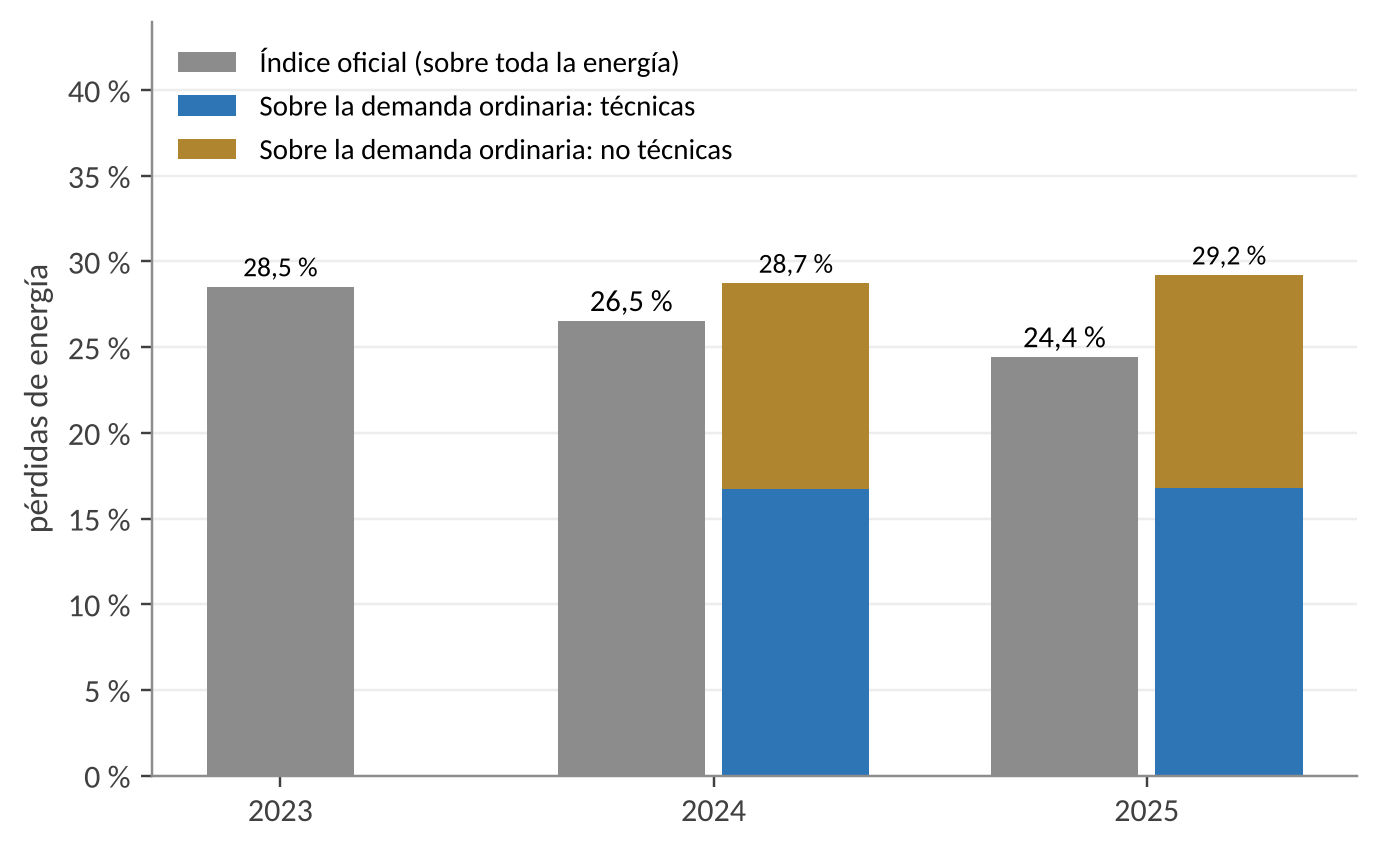
La ANDE informó que sus pérdidas de energía bajaron de 28,5 % en 2023 a 24,4 % en 2025. Es una buena noticia a medias. Casi toda esa mejora, dentro del margen de error de nuestra estimación, no ocurrió en los cables, los transformadores ni los medidores, sino en la aritmética del índice.
Un índice que mejora solo
El índice oficial divide la energía perdida por toda la energía entregada. En los últimos dos años entró al sistema una carga nueva y muy grande: en 2025 la ANDE facturó 5.464,9 GWh al grupo de consumo intensivo especial, sobre todo minería de criptoactivos, casi una cuarta parte de su energía facturada en el mercado nacional, frente a 2.291,6 GWh en 2024. Esas cargas se conectan en 220 kV y casi no tienen pérdidas de distribución. Al sumarse al denominador, el índice baja aunque en la red de siempre no cambie nada.
Si se separa esa carga, las pérdidas medidas sobre la demanda ordinaria, la de hogares, comercios e industrias, se mantuvieron en torno al 29 %: 28,7 % en 2024 y 29,2 % en 2025, una diferencia que cae dentro del margen de error. La demanda ordinaria entregada, además, quedó prácticamente estable entre esos dos años, aunque parte de esa estabilidad puede deberse a cambios de clientes entre categorías.
Dos pérdidas distintas
No todas las pérdidas son iguales. Las técnicas son energía que se disipa en la red: reducirlas libera energía. Las no técnicas son energía que se consume pero no se factura, por hurto, fraude o errores de medición: regularizarlas aporta ingresos, pero no libera energía, porque el consumo sigue existiendo, ahora facturado.
Según el plan de reducción de pérdidas de la ANDE, en 2023 las de transmisión fueron del 5,1 % de la energía entregada y las de distribución del 23,4 %, aproximadamente mitad técnicas y mitad no técnicas. Las no técnicas rondan entonces el 40 % del total, no las tres cuartas partes que a veces se suponen. Sobre la demanda ordinaria de 2025, las técnicas serían de un 16,8 % y las no técnicas, de un 12,4 %.
Lo que realmente cuestan
Las pérdidas de 2024, 6.933,6 GWh, suelen valuarse a la tarifa media: US$ 341,1 millones. Esa cifra no corresponde a ningún costo: la energía que se disipa en la red no se habría vendido a ese precio, y la que se hurta solo se facturaría en parte. Valuando las técnicas al costo de compra de 2025 y las no técnicas a la tarifa media, que es un máximo, recuperar la mitad de las pérdidas de 2024 rendiría unos US$ 125 millones al año: 54 de compras evitadas y hasta 70 de nueva facturación.
Desde 2027, la energía que se libera vale más. Al vencer el Acuerdo Operativo, que hoy permite a la ANDE retirar de Itaipú más energía de la que corresponde a la potencia que contrata, la energía que liberan las pérdidas técnicas reemplaza potencia que habría que contratar y pagar al CUSE, la tarifa de Itaipú por kilovatio. Cada punto de pérdidas técnicas evitado, unos 294 GWh, valdría para el país unos US$ 13,3 millones al año con el CUSE vigente, frente a 7,8 al costo de compra de 2025, y unos 21,8 cuando al Paraguay ya no le sobre energía de Itaipú para ceder al Brasil.
Gráfico. Pérdidas de energía de la ANDE: índice oficial y pérdidas medidas sobre la demanda ordinaria, 2023-2025
El plan de la ANDE prevé invertir US$ 359 millones en 2025-2028 para llevar las pérdidas al 15 %. Para la ANDE, con un beneficio de hasta US$ 120 a 160 millones al año, cerca de la mitad en ingresos por regularizar pérdidas no técnicas valuados como máximo, la inversión se recuperaría en dos a tres años si el plan cumple sus metas. Para el país, que en las no técnicas solo cambia quién paga, el beneficio se limita a la energía técnica liberada, unos US$ 52 a 92 millones al año desde 2027, y el plazo se alarga. Bajar las técnicas un punto por año, además, retrasa alrededor de un año el primer déficit de energía.
Metas bien medidas
El riesgo está en cómo se mida la meta. Si el 15 % se calcula con el índice oficial, una nueva entrada de carga de 220 kV puede cumplir una parte sin que se recupere un solo kilovatio-hora. Las metas deberían fijarse sobre la demanda ordinaria y separar las técnicas, que liberan energía, de las no técnicas, que mejoran la recaudación; y el plan debería publicar el costo por GWh liberado o recuperado de cada medida, para priorizar las que más rinden.
Suele temerse, también, que un ajuste de tarifas aumente el hurto. Los datos de 2000-2020 no permiten medir ese efecto con precisión: la asociación existe, pero descansa en las alzas de 2001-2002, que coincidieron con una recesión, y desaparece al excluir esos años. Lo que se sostiene es acompañar cualquier ajuste con la ejecución del plan de pérdidas, sin atribuirle un efecto que no está demostrado.
La brecha de inversión
Las pérdidas son parte de un problema mayor: la inversión. La ANDE ejecutó US$ 349,2 millones en 2025, la cifra más alta desde 2000, frente a necesidades declaradas de US$ 600 a 650 millones anuales: una brecha de unos US$ 250 a 300 millones por año, un orden de magnitud y no un plan financiero. Financiarla solo con la tarifa exigiría subirla una cuarta parte; recuperar la mitad de las pérdidas podría cubrir cerca de la mitad de ese ajuste.
Aun así, el mayor riesgo financiero de la ANDE en 2027 no está en la inversión, sino en la compra de energía: con el CUSE vigente, si desde 2027 debe contratar en Itaipú la potencia que cubre su demanda máxima, su factura subiría unos US$ 639 millones, unas dos veces la brecha. Por eso conviene ordenar la discusión: primero saber qué se paga en Itaipú; después, cuánto debe subir la tarifa. Mientras tanto, reducir las pérdidas es una de las inversiones que más rápido se pagan, siempre que se midan donde ocurren.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras de la segunda edición de «El trilema eléctrico del Paraguay» (octubre de 2026), revisada en tres rondas de auditoría adversarial interna. La separación entre pérdidas técnicas y no técnicas, y entre demanda ordinaria y electrointensiva, es una estimación con los datos públicos disponibles.
Estudios completos, «El trilema eléctrico del Paraguay» y «Renta energética e industrialización. El después del Anexo C de Itaipú», 2.ª edición (Word y PDF), en Estudios Especiales. Base de datos y paquete de replicación en Data.
- Detalles
- Escrito por: admin
- Categoría: Columnas
- Visitas: 68
Energía · Seguridad de suministro · Columna
Observatorio Económico · FCCAE-UC · Serie de energía, 5 de 7 · Octubre de 2026
El Paraguay creció convencido de que la electricidad le sobraba, y durante décadas fue cierto. Pero entre 2021 y 2025 la energía que entrega la ANDE pasó de 18.567 a 29.418,5 GWh, un 58 % más, y en el primer semestre de 2026 creció otro 18,3 %. Si no se agrega generación, la pregunta ya no es si la energía disponible dejará de alcanzar, sino cuándo. Y la respuesta honesta es una probabilidad.
Menos oferta de la que se suponía
La oferta disponible para el país tiene tres fuentes: la mitad paraguaya de Itaipú, Yacyretá y Acaray. En un año de lluvias normales suman unos 47.000 GWh, con Yacyretá limitada a los 425 MW en promedio que fija el acta firmada con la Argentina en 2025 y Acaray con unos 700 GWh (570 en 2025). Pero Itaipú generó en 2019-2025 un 15,3 % menos que en 1992-2018, y no sabemos si ese nivel bajo es pasajero: con la hidrología de esos años, la oferta media baja a unos 41.300 GWh. En un año seco de uno en diez, la de 2030 sería de unos 39.200 GWh.
Del otro lado, la demanda de 2026 rondaría los 34.300 GWh y, en el escenario central, unos 42.000 en 2030. Ese escenario supone que la demanda ordinaria, la de hogares, comercios e industrias, crece 6,4 % anual, similar al 6,3 % de 2021-2025, y que se mantienen los contratos de las cargas electrointensivas, sobre todo minería de criptoactivos, que hoy suman 943,8 MW.
Cuándo puede faltar
El modelo del Observatorio simula 20.000 trayectorias posibles de la hidrología y de la demanda. En el escenario central, el primer año en que la demanda supera a la oferta disponible llega en 2032 o antes en la mitad de las simulaciones, y entre 2029 y 2036 en ocho de cada diez. La probabilidad de que ocurra al menos una vez hasta 2030 es de 31 %, y va de 26 % a 35 % según el ritmo de crecimiento de la demanda. Si la hidrología de 2019-2025 persiste, la mitad de las simulaciones tiene su primer déficit en 2030 o antes, y la probabilidad hasta ese año sube a 60 %. El gráfico muestra otra medida: la probabilidad de déficit en cada año por separado, menor que la de que ocurra al menos una vez hasta ese año.
Hay un dato que cambia la manera de pensar el problema: en siete de cada diez trayectorias, el primer déficit ocurre en un año en que Itaipú genera menos de lo habitual. La restricción no llegará, lo más probable, como un cruce suave de curvas que se ve venir, sino como un año seco.
Quién absorbe el primer año malo
El riesgo de los próximos años, además, puede acotarse. En el 88 % de las trayectorias, el déficit del primer año es menor que el consumo de las cargas electrointensivas de ese año: en 2028, el déficit típico, cuando ocurre, sería de unos 1.600 GWh, frente a unos 6.800 GWh de esa carga. Si los contratos permitieran interrumpir su suministro en los años secos, la probabilidad de no abastecer la demanda ordinaria hasta 2030 bajaría de 31 % a 3,7 %.
Gráfico. Probabilidad de que la energía disponible no alcance en cada año, 2027-2035 (escenario central)
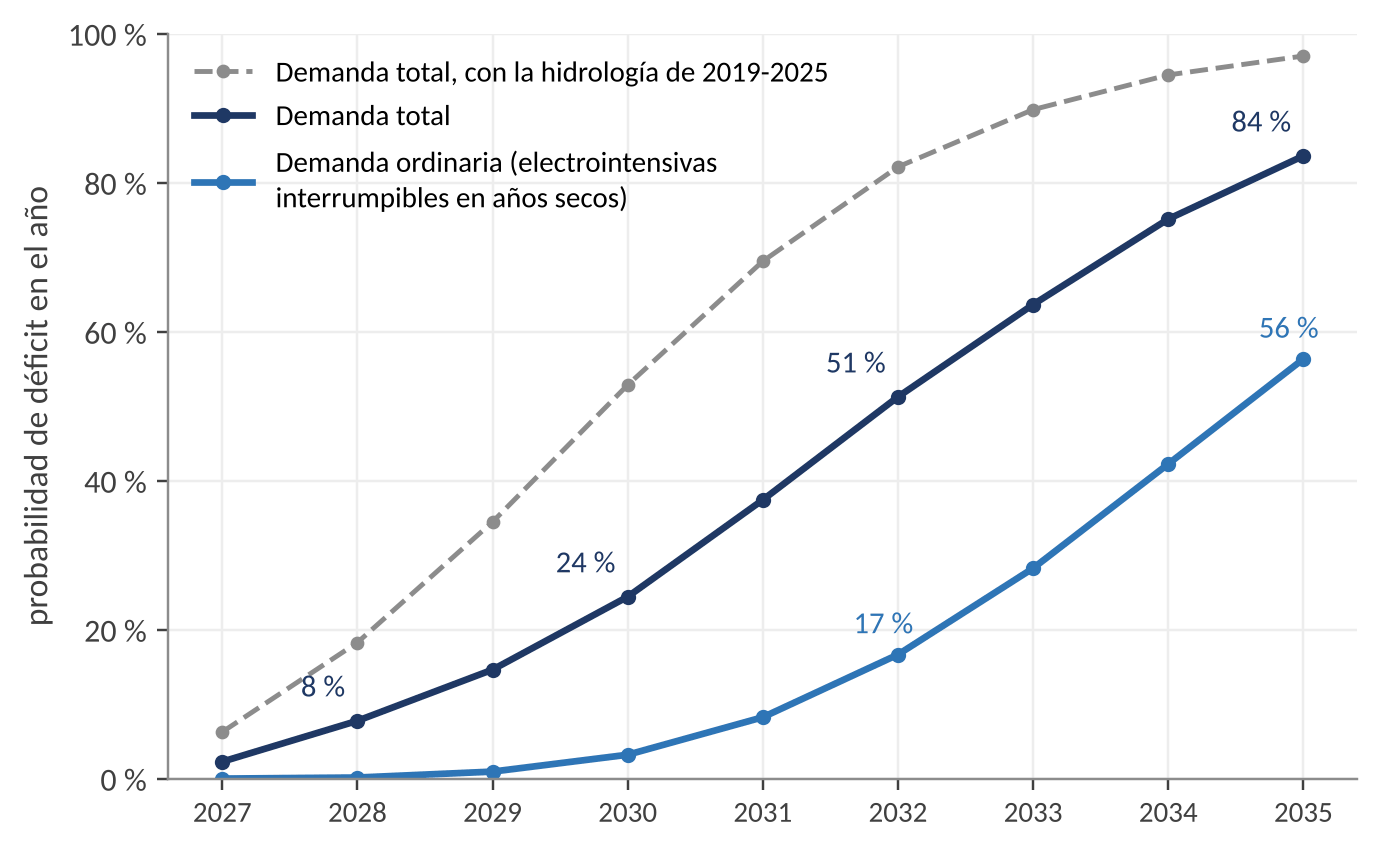
Hasta 2030, entonces, la seguridad de suministro es en buena parte una decisión contractual: cuánta carga electrointensiva se renueva y en qué condiciones cuando venzan los contratos, el 31 de diciembre de 2027. Después ya no alcanza con eso: la probabilidad de que falte energía para la demanda ordinaria en el año sube a 17 % en 2032 y a 56 % en 2035.
Las palancas, de la más rápida a la más lenta
La más rápida es Yacyretá. El acta permite a la ANDE retirar 425 MW en promedio, pero en 2025 retiró 352 y en mayo y junio de 2026, entre 109 y 145. Hay una explicación posible: con el Acuerdo Operativo, la energía adicional de Itaipú le sale hoy más barata que la de Yacyretá, a US$ 28 por megavatio-hora. Desde 2027, sin ese régimen, cada megavatio-hora de Yacyretá reemplaza energía de Itaipú que exige potencia contratada. Llevar el retiro al tope agregaría unos 2.500 a 2.800 GWh al año respecto del ritmo de mediados de 2026, sin obra nueva; si siguiera como en 2025, la probabilidad de un déficit hasta 2030 subiría de 31 % a 35 %.
La segunda son los contratos electrointensivos. El tope total de 700 MW propuesto por la Unión de Ingenieros de la ANDE, unos 244 MW menos que lo contratado hoy, bajaría esa probabilidad a 21 %. Una expansión a 2.100 MW, sin contrato que hoy la respalde, la llevaría a 78 %. Para la demanda ordinaria, las cláusulas de interrupción, que no son gratuitas para nadie, protegen más que un cupo: 3,7 % de riesgo hasta 2030 frente a 21 %.
La tercera son las pérdidas: bajar un punto por año desde 2027 las pérdidas técnicas, la energía que se disipa en la red, retrasa el déficit alrededor de un año. La tarifa podría ayudar, pero cuánto responde la demanda al precio no puede medirse con los datos paraguayos. La planta solar de Loma Plata, todavía no licitada, apenas mueve la fecha.
La más lenta es la generación nueva. Aun con hidrología media todos los años, el déficit llega, en la mitad de las simulaciones, en 2033 o antes, y la generación que lo cubra tarda varios años en licitarse y construirse. A eso se suma la red: las dos obras troncales de 500 kV llevan uno a dos años de atraso respecto del Plan Maestro de Transmisión 2024-2033.
Lo que hay que decidir ahora
Tres decisiones no pueden esperar: renovar los contratos de las cargas electrointensivas con cupo y con cláusulas que permitan interrumpir su suministro en los años secos; retirar desde enero de 2027 todo lo que permite el acta de Yacyretá; y licitar ya la generación que hará falta hacia 2032-2033. Ninguna depende de la negociación del Anexo C de Itaipú con el Brasil.
Hace falta también información que hoy no se publica, empezando por la demanda de las cargas electrointensivas en las horas de mayor consumo del sistema y los límites de transferencia de la red. Con ella, la probabilidad de un mal año podría medirse mejor. Sin ella, el país seguirá discutiendo una fecha cuando lo que tiene por delante es un riesgo que crece cada año.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras de la segunda edición de «El trilema eléctrico del Paraguay» (octubre de 2026), revisada en tres rondas de auditoría adversarial interna, y de su modelo de oferta y demanda, cuyos datos y programas son públicos en el paquete de replicación del Observatorio. Las probabilidades dependen de supuestos que el estudio detalla; no son pronósticos.
Estudios completos, «El trilema eléctrico del Paraguay» y «Renta energética e industrialización. El después del Anexo C de Itaipú», 2.ª edición (Word y PDF), en Estudios Especiales. Base de datos y paquete de replicación en Data.
- Detalles
- Escrito por: admin
- Categoría: Columnas
- Visitas: 65
Energía · Cargas electrointensivas · Columna
Observatorio Económico · FCCAE-UC · Serie de energía, 4 de 7 · Octubre de 2026
En enero, dos decretos fijaron por quince años un régimen especial de unos US$ 30 por megavatio-hora para las llamadas industrias convergentes: manufactura avanzada, centros de datos e inteligencia artificial. En abril fueron modificados y en junio, derogados. Sin referirse a ninguna controversia en curso, que corresponde a las partes, la secuencia deja una lección: un precio que el Poder Ejecutivo puede fijar y derogar por sí solo no produce compromiso, ni para el Estado ni para el inversor.
La discusión de fondo sigue abierta. Los contratos del segmento intensivo, 943,8 MW, vencen el 31 de diciembre de 2027, y las referencias de precio en circulación van de los US$ 30 de los decretos derogados a los US$ 56 propuestos por la Unión de Ingenieros de la ANDE. En la columna «Ni regalo ni ganancia», del 23 de setiembre, estimamos en unos US$ 45 por megavatio-hora, en barra de Itaipú, el costo económico nacional de una carga firme nueva. Ese número depende, sin embargo, de un dato que no se publica: cuánto consume esa carga en la hora de punta.
Por qué importa la punta
Desde 2027, si prevalece la lectura más favorable al Brasil sobre la obligación de contratar potencia «acorde a todas sus necesidades», la potencia que la ANDE pague en Itaipú quedará determinada por su demanda máxima, la punta. Una carga que consume en la punta obliga a contratar más potencia, que se paga al CUSE, la tarifa de Itaipú: hoy, US$ 19,28 por kilovatio-mes. Una carga que se detiene en esas horas no: usa energía asociada a potencia que la ANDE ya paga para cubrir su punta y que, de otro modo, se cedería al Brasil a unos US$ 14 por megavatio-hora.
Por eso la pregunta correcta no es cuál es el factor de carga de una industria, es decir, cuán parejo es su consumo a lo largo del año, sino cuánto demanda en la hora de punta del sistema. La referencia de US$ 44,33 que la ANDE usa para el segmento intensivo cubre el costo nacional de la energía de Itaipú puesta en 220 kV, con reserva y pérdidas pero sin la red, solo si la demanda de ese segmento en la punta no supera su demanda media. Para una carga que está a plena potencia en la punta, cubre el costo en barra de Itaipú solo si su factor de carga supera el 87,4 %, y el costo con reserva y pérdidas, prácticamente nunca. La coincidencia real de esa carga con la punta no se publica, y es el dato que decide.
Una tarifa en dos partes
La consecuencia práctica es cobrar la potencia por potencia y la energía por energía, como las paga el país. Con el CUSE vigente, una tarifa coherente con el costo nacional tendría un cargo de potencia de US$ 23,60 por kilovatio-mes, aplicado a la demanda del cliente en las horas de punta del sistema, y un cargo de energía de US$ 17,36 por megavatio-hora. Los dos cargos incluyen, entre ambos, la reserva, las pérdidas de transmisión, la red y los gastos comerciales, que el costo de US$ 45 no contaba. Para una carga cuya demanda en la punta es su media, la tarifa equivale a US$ 49,69 por megavatio-hora; para una a plena potencia en la punta con un factor de carga de 85 %, a 55,39. Una carga que se interrumpe en la punta, y también en los años secos, tendría como piso solo el cargo de energía, más la red que cause, mientras sobre energía asociada a potencia ya pagada; por encima de ese piso, el precio lo fijaría la subasta.
Gráfico. Tarifa en dos partes, potencia y energía, coherente con el costo nacional, expresada por MWh, según el CUSE de Itaipú en 2027 y el tipo de carga
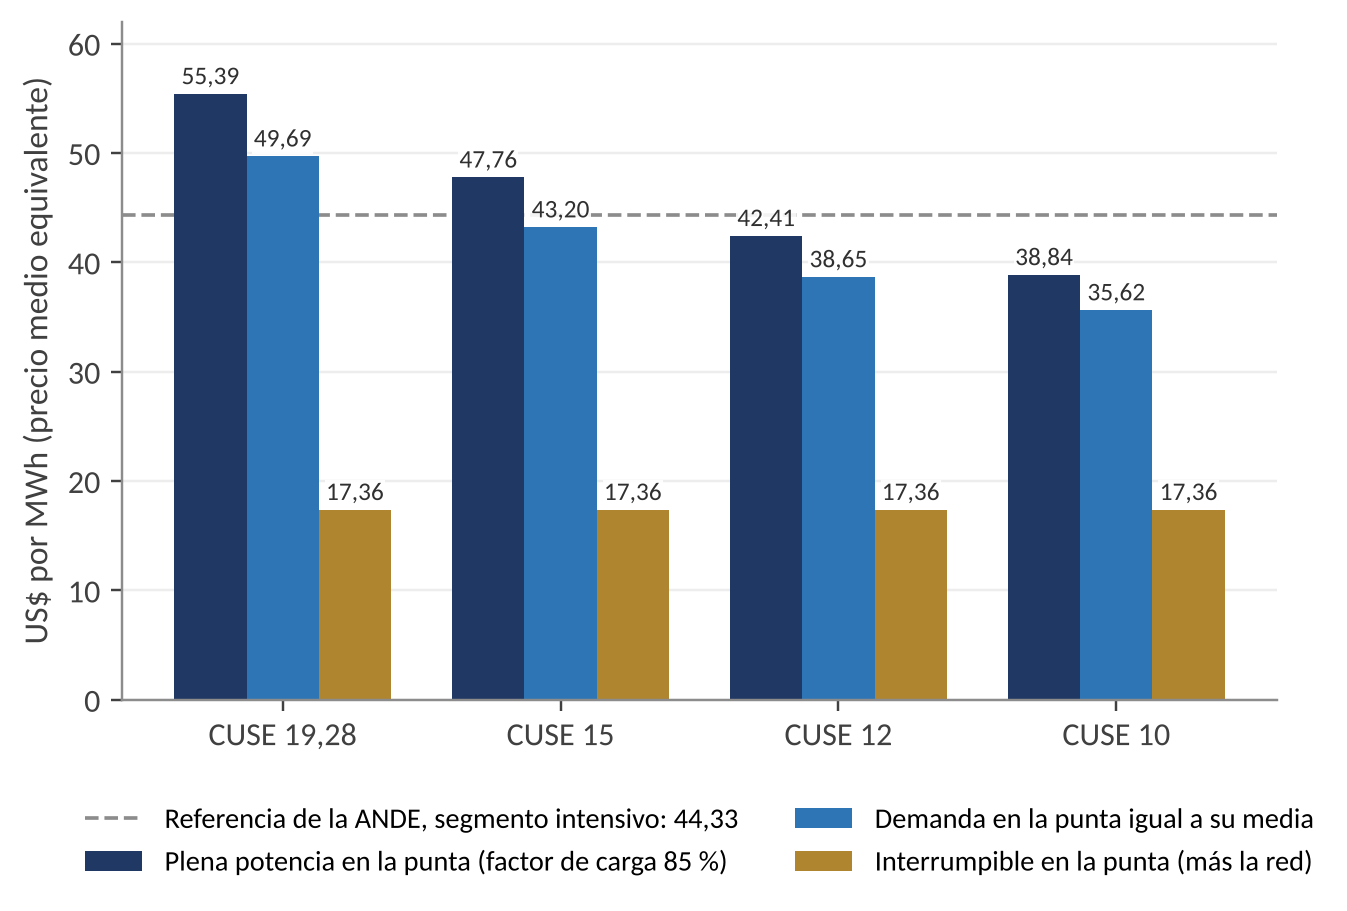
El gráfico muestra también por qué no conviene firmar hoy un precio. Con un CUSE de 12, la misma tarifa daría 38,65 y 42,41: la referencia de 44,33 quedaría holgada y el piso de 56 propuesto por los ingenieros, muy por encima del costo. Con el CUSE vigente, en cambio, 44,33 queda por debajo de la tarifa con red en los dos casos: unos US$ 5,4 para la carga de demanda media en la punta y 11,1 para la plena. Lo que puede y debe fijarse ya es la fórmula que convierte el CUSE de cada año en un precio.
Una fórmula con fecha de cambio
La fórmula tiene que prever, además, un cambio que llegará dentro del plazo de los contratos que se firmen. Mientras al Paraguay le sobre energía de Itaipú para ceder al Brasil, lo que al país le cuesta usarla es la compensación que el Tesoro deja de cobrar. Cuando ese excedente se agote, hacia 2031-2032 en la mediana de las simulaciones, lo reemplaza el costo de reponer esa energía con otra fuente, y la misma tarifa pasa a unos US$ 73,5 a 80,1 por megavatio-hora con el CUSE vigente.
El valor de interrumpir
Si las cargas electrointensivas se desconectaran en las horas de punta, la ANDE necesitaría en 2027 entre unos 380 y 740 MW menos en Itaipú, según cuánto de esa carga coincida hoy con la punta: entre US$ 88 y 171 millones menos al año con el CUSE vigente. Ese ahorro solo es firme si la interrupción alcanza también a los años secos, cuando lo que escasea es la energía.
Lo que una ley debe fijar
Tres cosas, además de la fórmula. La primera es el destino del dinero. De los US$ 45,17 del costo nacional, 31,07 son potencia que paga la ANDE y 14,10, la compensación que el Tesoro deja de cobrar, que hoy financia la alimentación escolar y a los municipios. Si la tarifa cobra el costo completo, la ANDE recauda un componente que antes era del Tesoro, y la ley debe decir adónde va. La segunda son los descuentos: cada dólar por megavatio-hora por debajo del costo, sobre los 943,8 MW del segmento, cuesta unos US$ 7 millones al año, y todo descuento debería otorgarse como apoyo presupuestado, con su costo y sus contrapartidas publicados. La tercera son el cupo, la subasta y las garantías que propusimos en aquella columna, para separar la demanda real de las expresiones de interés, que hoy suman entre 6.000 y 6.300 MW.
Hay tiempo para hacerlo bien. La ANDE ya anunció que esperará al nuevo Anexo C para fijar tarifas, y los contratos vencen a fines de 2027. Si la ley no llegara a tiempo, una prórroga de un año con la fórmula como cláusula transitoria evitaría fijar precios por decreto o negociar contrato por contrato.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras de la segunda edición de «Renta energética e industrialización. El después del Anexo C de Itaipú» (octubre de 2026), revisada en tres rondas de auditoría adversarial interna. Este análisis no se pronuncia sobre ninguna controversia en curso entre el Estado y empresas del sector.
Estudios completos, «El trilema eléctrico del Paraguay» y «Renta energética e industrialización. El después del Anexo C de Itaipú», 2.ª edición (Word y PDF), en Estudios Especiales. Base de datos y paquete de replicación en Data.
- Detalles
- Escrito por: admin
- Categoría: Columnas
- Visitas: 61
Energía · Mercado brasileño · Columna
Observatorio Económico · FCCAE-UC · Serie de energía, 3 de 7 · Octubre de 2026
El Entendimiento que el Paraguay y el Brasil firmaron en 2024 permite al Paraguay vender su energía en el mercado libre brasileño «de inmediato», según las normas del Brasil. Además, prevé que en el Anexo C revisado, la parte del Tratado de Itaipú que hoy se renegocia, la energía de Itaipú que el país no consuma «podrá ser vendida libremente». Hasta ahora ese derecho no se usó. La idea suele presentarse como la salida natural: en lugar de ceder el excedente al Brasil a cambio de una compensación de unos US$ 14 por megavatio-hora, venderlo a precio de mercado. Las cuentas dicen algo más modesto: la venta libre es una opción que conviene tener lista, no la solución para la renta de Itaipú.
El precio que hay que superar
Comparar el precio del mercado brasileño con la compensación es un error. Hasta 2026, cuando el Paraguay cede su energía, el Brasil paga, además de la compensación, la potencia asociada, al CUSE: la tarifa de Itaipú por kilovatio de potencia contratada, hoy de US$ 19,28 por mes. Cuando la vende, esa potencia tiene que pagarla el Paraguay. La ganancia de vender no es la diferencia entre el precio de mercado y la compensación, sino la diferencia entre el precio que efectivamente se consiga y la suma de la compensación y el costo de esa potencia.
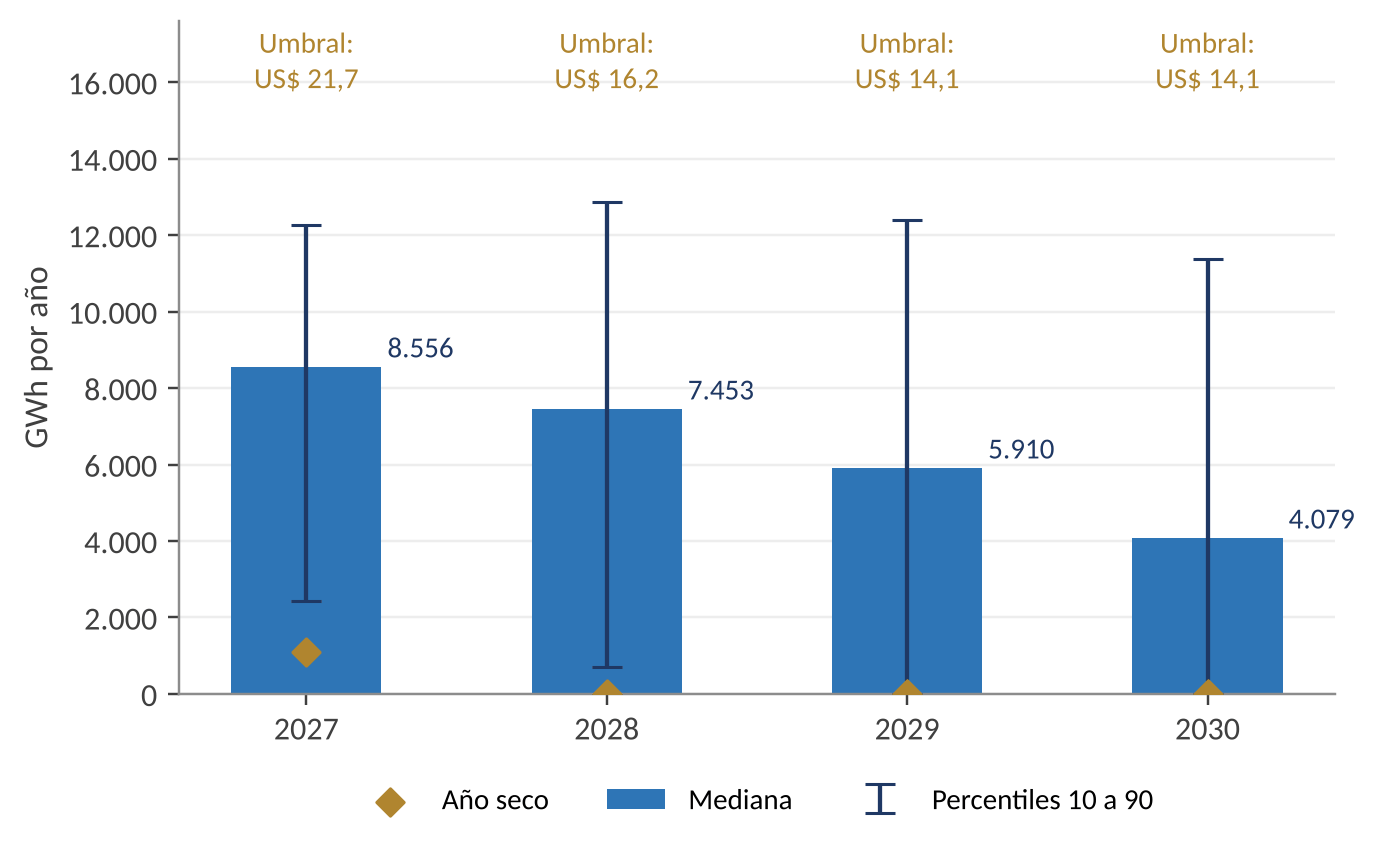
Si desde 2027 la ANDE contrata la potencia que cubre su punta, su demanda máxima, que es una lectura posible del Entendimiento, buena parte del excedente vendrá asociada a potencia que ya paga, y vender costará poco en potencia adicional. El umbral es por eso relativamente bajo: en 2027, unos US$ 21,7 por megavatio-hora con un CUSE de 12 y 26,3 con el vigente; en 2028, 16,2 y 17,5; y desde 2029, la propia compensación, porque la potencia que exige la punta paraguaya ya supera la mitad de la potencia que contratan en conjunto los dos países.
Las únicas ofertas efectivas que se conocen por energía paraguaya en ese mercado son las de la licitación de la ANDE por 100 MW de Acaray, en setiembre de 2024: siete comercializadoras ofrecieron entre US$ 7,73 por megavatio-hora, a tres años, y 21,03, a seis años. La venta no se concretó. La mejor oferta queda apenas por debajo del umbral de 2027 con un CUSE de 12 y lo supera desde 2028, pero era un contrato en firme a seis años, el tipo de contrato que aquí se desaconseja, por energía de otra central.
Un excedente que se achica
El problema es la cantidad. En el escenario central, el excedente que el Paraguay podría ceder o vender baja de unos 8.600 GWh en 2027 a 4.100 en 2030, a medida que crece el consumo interno. Y depende del agua: con la hidrología de un año seco de uno en diez, el excedente de 2027 caería a unos 1.090 GWh, y la probabilidad de que no haya excedente alguno sube de 2 % en 2027 a 24 % en 2030.
Comprometer en contratos firmes la venta del excedente mediano obligaría, en un año seco, a comprar unos 7.500 GWh en el mercado de corto plazo justo cuando la energía escasea, y es plausible, aunque no está verificado, que esos sean también años de precios altos en el Brasil. Por eso la venta debería hacerse con contratos interrumpibles o de corto plazo, que se pagan menos.
Gráfico. Excedente cedible de Itaipú y precio mínimo para que la venta libre rinda más que la cesión, 2027-2030
La energía que la ANDE paga y no usa
Hay una cuestión mayor, casi ausente del debate. Si la ANDE contrata la potencia que cubre su punta y el nuevo Anexo C reparte la energía en proporción a la potencia contratada, unos 5.600 de los 8.600 GWh del excedente de 2027 serían energía asociada a potencia que la propia ANDE pagó. Cederla a cambio de la compensación actual le transferiría al Brasil, sin pago, el costo de esa potencia: unos US$ 194 millones con el CUSE vigente y 121 con uno de 12.
Esa es la discusión de fondo. Si el nuevo Anexo C reconociera esa potencia, con un reembolso o facturando el CUSE por la energía retirada, el umbral para vender esa energía subiría a unos US$ 49 por megavatio-hora con el CUSE vigente, o a 36 con uno de 12, y la venta libre dejaría de convenir con las ofertas conocidas. El reembolso, la facturación por energía, la prórroga de un régimen como el Acuerdo Operativo y la salida de la carga electrointensiva de la punta resuelven el mismo desajuste y no se suman; si alguna se consigue, la venta libre pierde casi todo su atractivo. El Acuerdo Operativo es el régimen que, hasta 2026, permite a la ANDE retirar más energía de la que corresponde a la potencia que contrata.
Un problema de acceso
Se dice a veces que la energía paraguaya no puede llegar al Brasil porque se genera en otra frecuencia; la mesa de interconexión del 16 de setiembre lo planteó como obstáculo central. Para la de Itaipú, esa barrera ya está resuelta: la energía que hoy se cede, generada a 50 hercios, viaja por el enlace de corriente continua de Furnas, de Foz do Iguaçu a Ibiúna, de unos 6.300 MW, que convierte la frecuencia. Lo que falta definir es el acceso a ese enlace para ventas en el mercado libre, su peaje y el registro de esa energía en el mercado brasileño. Para la energía de Acaray o de la red de la ANDE, en cambio, la barrera de frecuencia sí es física.
Cómo tenerla lista
La venta libre tiene sentido como complemento: licitaciones por tramos, con un precio de reserva igual al umbral de cada año, en contratos interrumpibles o de corto plazo, y con el acceso y el peaje negociados en el mismo paquete del Anexo C. Lo que más vale en esta negociación es otra cosa: que el Brasil pague la potencia que usa y que el Paraguay no ceda sin cobrarla la potencia que paga.
Observatorio Económico FCCAE-UC, Universidad Católica «Nuestra Señora de la Asunción». Cifras de la segunda edición de «Renta energética e industrialización. El después del Anexo C de Itaipú» (octubre de 2026), revisada en tres rondas de auditoría adversarial interna. Los umbrales y excedentes son medianas de un modelo de 20.000 trayectorias y dependen de supuestos que el estudio detalla; no son pronósticos.
Estudios completos, «El trilema eléctrico del Paraguay» y «Renta energética e industrialización. El después del Anexo C de Itaipú», 2.ª edición (Word y PDF), en Estudios Especiales. Base de datos y paquete de replicación en Data.